
AI 데이터센터는 국가전략기술 통합투자세액공제 대상이어서 중견·대기업은 투자액의 15%, 중소기업은 25%를 법인세에서 공제받는다. 그런데 조세특례제한법이 ‘임대용 자산’을 공제에서 빼고 있어, 여러 기업에 시설을 빌려주는 코로케이션형 투자가 혜택을 받을 수 있는지를 두고 10월 들어 업계·국회·정부의 공방이 다시 붙었다. 국세청이나 재정경제부가 코로케이션을 임대로 본다는 공식 해석은 나오지 않았다.
더불어민주당 황정아 의원실이 국세청·한국산업기술진흥원에서 받은 자료로는 AI 시설투자 기술심의 신청이 1건(2,738억 원)이고 통과는 0건이다. 국회예산정책처는 1GW급 AI 데이터센터의 연간 법인세를 8,281억 원으로 본 참고치를 내놓으면서 세수 전망치는 아니라고 선을 그었다.
AI는 국가전략기술인데, 임대용 자산은 공제에서 빠진다
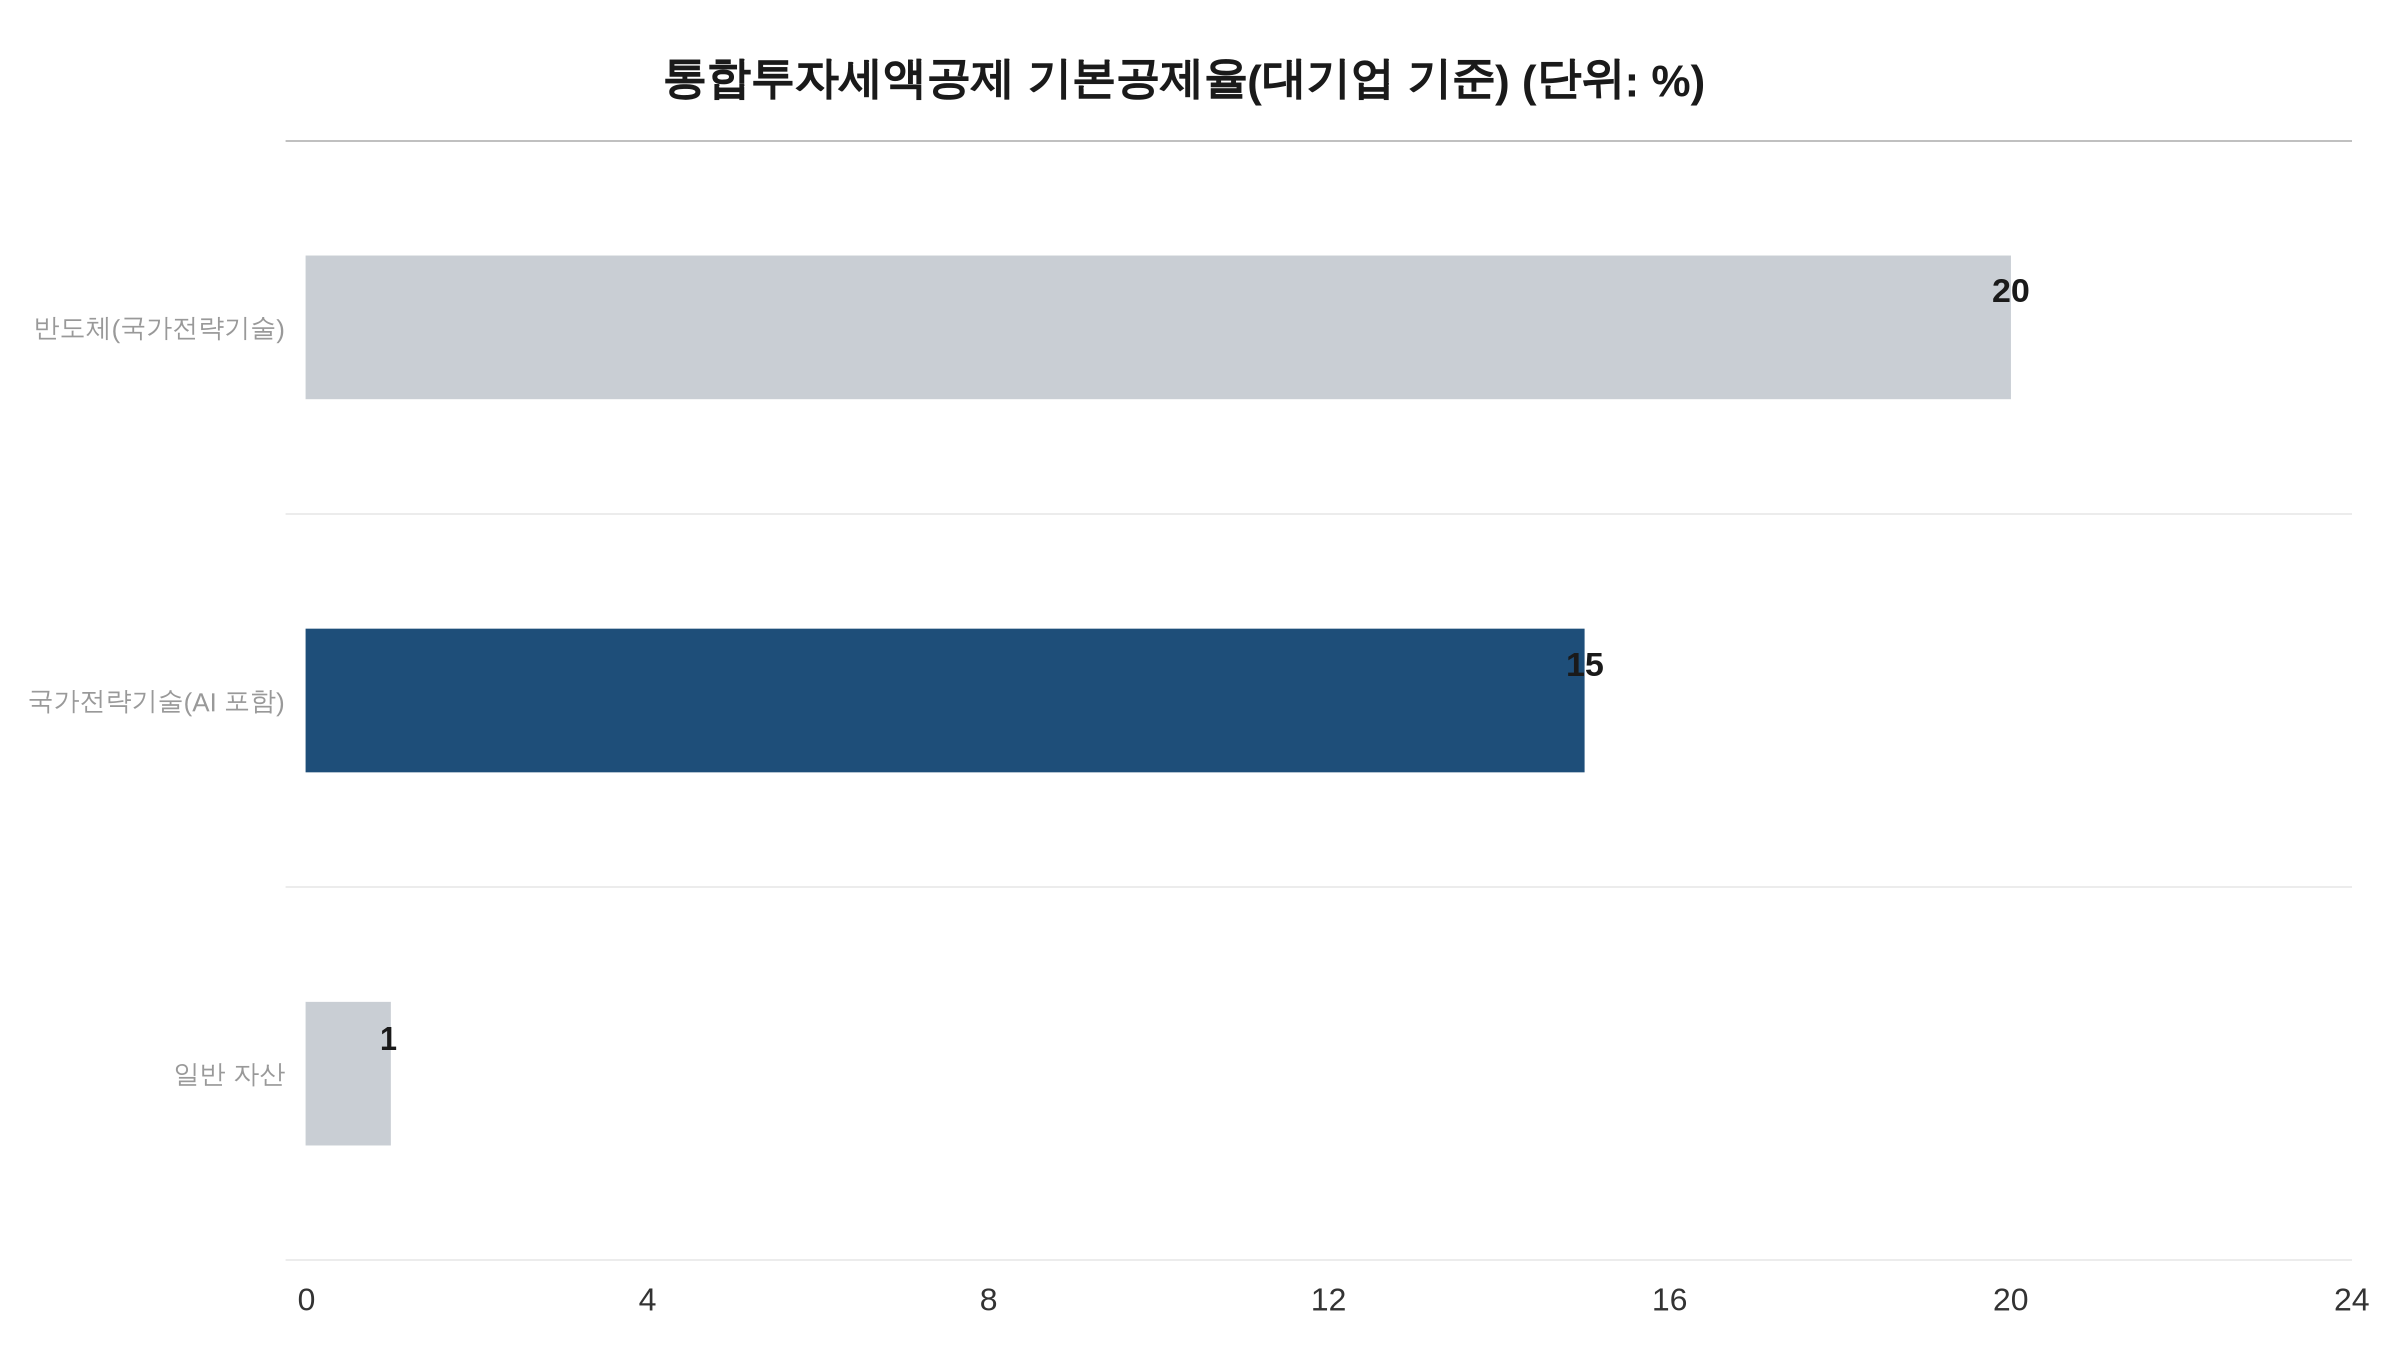
통합투자세액공제는 기업이 사업용 자산에 투자하면 그 금액의 일정 비율을 해당 연도 법인세에서 깎아 주는 제도다. 조세특례제한법 제24조는 정부가 육성 분야로 정한 국가전략기술의 사업화시설에 2029년 12월 31일까지 투자하면 해당 과세연도 투자액에 중소기업 25%, 중소기업에서 졸업한 뒤 3년 이내인 기업 20%, 그 밖의 기업 15%를 곱해 공제한다고 정한다. 반도체는 같은 순서로 30%, 25%, 20%다. 국가전략기술이 아닌 일반 자산은 대기업 1%, 중견기업 5%에 머문다.
걸림돌은 공제 대상 자산에서 중고품과 “대통령령으로 정하는 임대용 자산”을 뺀다는 같은 조문 첫머리의 규정이다. 시행령 제21조는 임대용 자산을 임대사업용 자산과 타인에게 임대할 목적으로 취득한 자산으로 풀이하고, 부동산임대 및 공급업을 하는 내국인은 공제 대상에서 아예 제외한다.
코로케이션은 전력·냉각·통신 설비를 갖춘 데이터센터 공간을 여러 기업에 빌려주는 방식이다. 빌려준다는 점 때문에 임대로 해석될 여지가 있다는 지적이 나오지만, 국세청이나 재정경제부가 코로케이션을 임대업으로 본다고 밝힌 공식 해석은 확인되지 않는다. 임대 조항 말고도 장벽은 있다. AI 서비스 제공 비중 같은 요건이 따로 있고, 전력·냉각설비를 건축물 부속설비로 볼지도 쟁점이다. 재경부 조세특례제도과장은 8월 26일 국회 토론회에서 시행규칙 별표에 전력공급시설과 공조·냉각시설 등이 명시돼 있어 일반적인 건축물 부속설비 제외 규정은 적용되지 않을 것이라고 설명했다.
기술심의 통과 0건…업계는 ‘혜택받은 곳이 없다’고 주장
의원실 자료에서 먼저 눈에 띄는 건 국가전략기술 투자의 덩치다. 2025년도 법인세 신고 기준으로 시설투자 32조2,808억 원과 R&D 투자 13조6,249억 원을 합친 신고액이 45조9,057억 원이다. 전년 36조5,332억 원보다 25.7% 늘었다. 이 안에서 AI 시설투자는 기술심의 신청이 1건, 2,738억 원이고 아직 심의 중이어서 통과한 사례가 없다.
업계는 이 간극을 문제 삼는다. 이영탁 SK텔레콤 AIDC통합추진단 부사장은 10월 21일 “임대 형태라는 이유로 공제를 안 해주는 것은 온당치 않다”고 말했다. 모든 투자에 같은 공제율을 적용하기 어렵다면 임대형 데이터센터에도 일정 수준의 공제를 주는 별도 기준이 있어야 한다는 주장이다. 같은 자리에서 그는 “1년이 지난 지금까지 실제로 혜택을 받은 데이터센터가 한 곳도 없다”고 했다.
다만 이 말은 집계된 통계가 아니라 업계 당사자의 주장이다. 같은 의원실 자료는 심의 결과가 나오기 전에도 세액공제를 신청할 수 있어 공제가 실제로 이뤄졌을 가능성이 있다고 밝혔고, 국세청은 AI 데이터센터 공제 실적을 별도 통계로 관리하지 않는다고 했다. 통과 0건은 확인되지만, 혜택을 받은 곳이 한 곳도 없다는 데까지 확인되는 것은 아니다.
‘제도의 모순’인가, ‘공제 구조를 바꾸는 일’인가
막힌 곳이 조문 해석인지 원칙인지를 두고 시각이 갈린다. 학계에서는 모순론이 먼저 나왔다. 김진기 한국항공대 교수는 10월 21일 토론에서 AI 산업을 진흥하겠다는 정책 방향과 코로케이션을 “사실상 부동산 임대업으로 취급하는 제도” 사이에 모순이 있다고 짚었다. 조영임 가천대 컴퓨터공학과 교수는 8월 26일 국회 정책토론회 발제에서 AI가 클라우드를 기반으로 서비스되는데 시설투자 공제가 1%라는 것은 “넌센스”라고 했다. 이어 “공제율만 올리고 나머지를 놔두면 실제 투자로 이어지지 않는다”고 덧붙였다.
반대편은 구조를 건드리는 일이라고 본다. 설인수 삼정회계법인 회계사는 5월 한국조세법학회 학술대회에서 국가전략기술사업화시설의 범위에 건축물 일부를 넣는 일을 두고 “단순 해석 문제가 아니라 사실상 통합투자세액공제 구조 자체를 수정하는 문제에 가깝다”고 했다. 정부 입장도 결이 같다. 조문균 재정경제부 조세특례제도과장은 8월 26일 토론회에서 공제를 “국내 산업의 직접 사용이나 자체 연구개발(R&D)에 대해서만” 제한해 임대용은 원칙적으로 배제하고 있다고 설명하고, “AIDC를 통해 해외 AI 기업까지 지원하게 될까 우려된다”고 말했다. 다만 기업들이 임대용 투자가 왜 꼭 필요한지 객관적 자료와 당위성을 내놓고 혜택 남용을 막을 장치를 제시하면 면밀히 검토하겠다며 여지를 남겼다.
두 시각은 조문 해석보다 누구의 투자를 지원하느냐는 원칙에서 갈린다. 국회에는 그 원칙을 손보는 개정안이 잇따라 제출됐다. 황정아 의원은 8월 AIDC와 AI 팩토리를 공제 대상에 명시하고 임대용 자산 예외를 두며, 클라우드 생산비용에 대해 2030년까지 20% 생산세액공제를 주는 내용의 개정안을 대표발의했다. 더불어민주당 문진석 의원은 10월 19일 제24조를 고쳐 코로케이션 방식 AIDC와 특수 목적 데이터센터 건축물 투자에도 공제를 적용하는 안을 냈다. 코로케이션이 전력·냉각·통신·보안 등을 아우르는 복합 인프라 서비스라 일반 부동산 임대와 다르다는 것이 제안 취지다.
예정처 1GW당 법인세 8,281억…’전망치 아닌 참고치’
AI 데이터센터가 들어서면 세금이 얼마나 걷힐지를 두고 예정처는 황정아 의원 요청에 대한 회답에서 AIDC가 시장 여건이 빠르게 바뀌는 태동기이고 대규모 투자로 영업이익이 나지 않는 단계라 “세수효과를 구체적으로 추계하기 어렵다”고 밝혔다. 대신 참고자료로 국내 유사기업인 엘리스그룹의 2026년 상반기 AI 클라우드 매출을 연환산한 벤치마크를 내놓았다.
엘리스그룹의 추정 IT 전력 약 4.7MW를 1GW로 단순 확대하면 연 매출은 약 11조1,000억 원으로 계산된다. 영업이익률 30.1%를 적용한 영업이익 약 3조3,500억 원을 과세표준으로 간주해 법인세 8,281억 원, 법인지방소득세 828억 원이 나왔다. 예정처는 이를 “다수의 가정이 누적된 참고치로서 세수 전망치가 아니”라고 밝혔고, 매출 증가세·이익률·가동률·세액공제·감면에 따라 크게 달라진다고 했다.
예정처가 든 반례는 네비우스다. 이 회사는 2026년 상반기 매출이 9억8,130만 달러로 2025년 연간 매출 5억2,980만 달러를 넘어섰지만 영업손실이 3억390만 달러였다. 영업비용의 36.7%인 4억7,170만 달러가 감가상각비 등이었다. 매출이 가파르게 늘어도 세금을 낼 이익이 바로 나오지는 않는다는 이야기다.
공제 확대 논의는 국회 기획재정위원회 조세소위원회에서 다뤄질 예정이고, 개정안 2건은 이미 제출돼 있다. 재경부가 내건 두 조건에 업계가 어떤 자료를 내놓을지가 관건이다.
연관 기사