
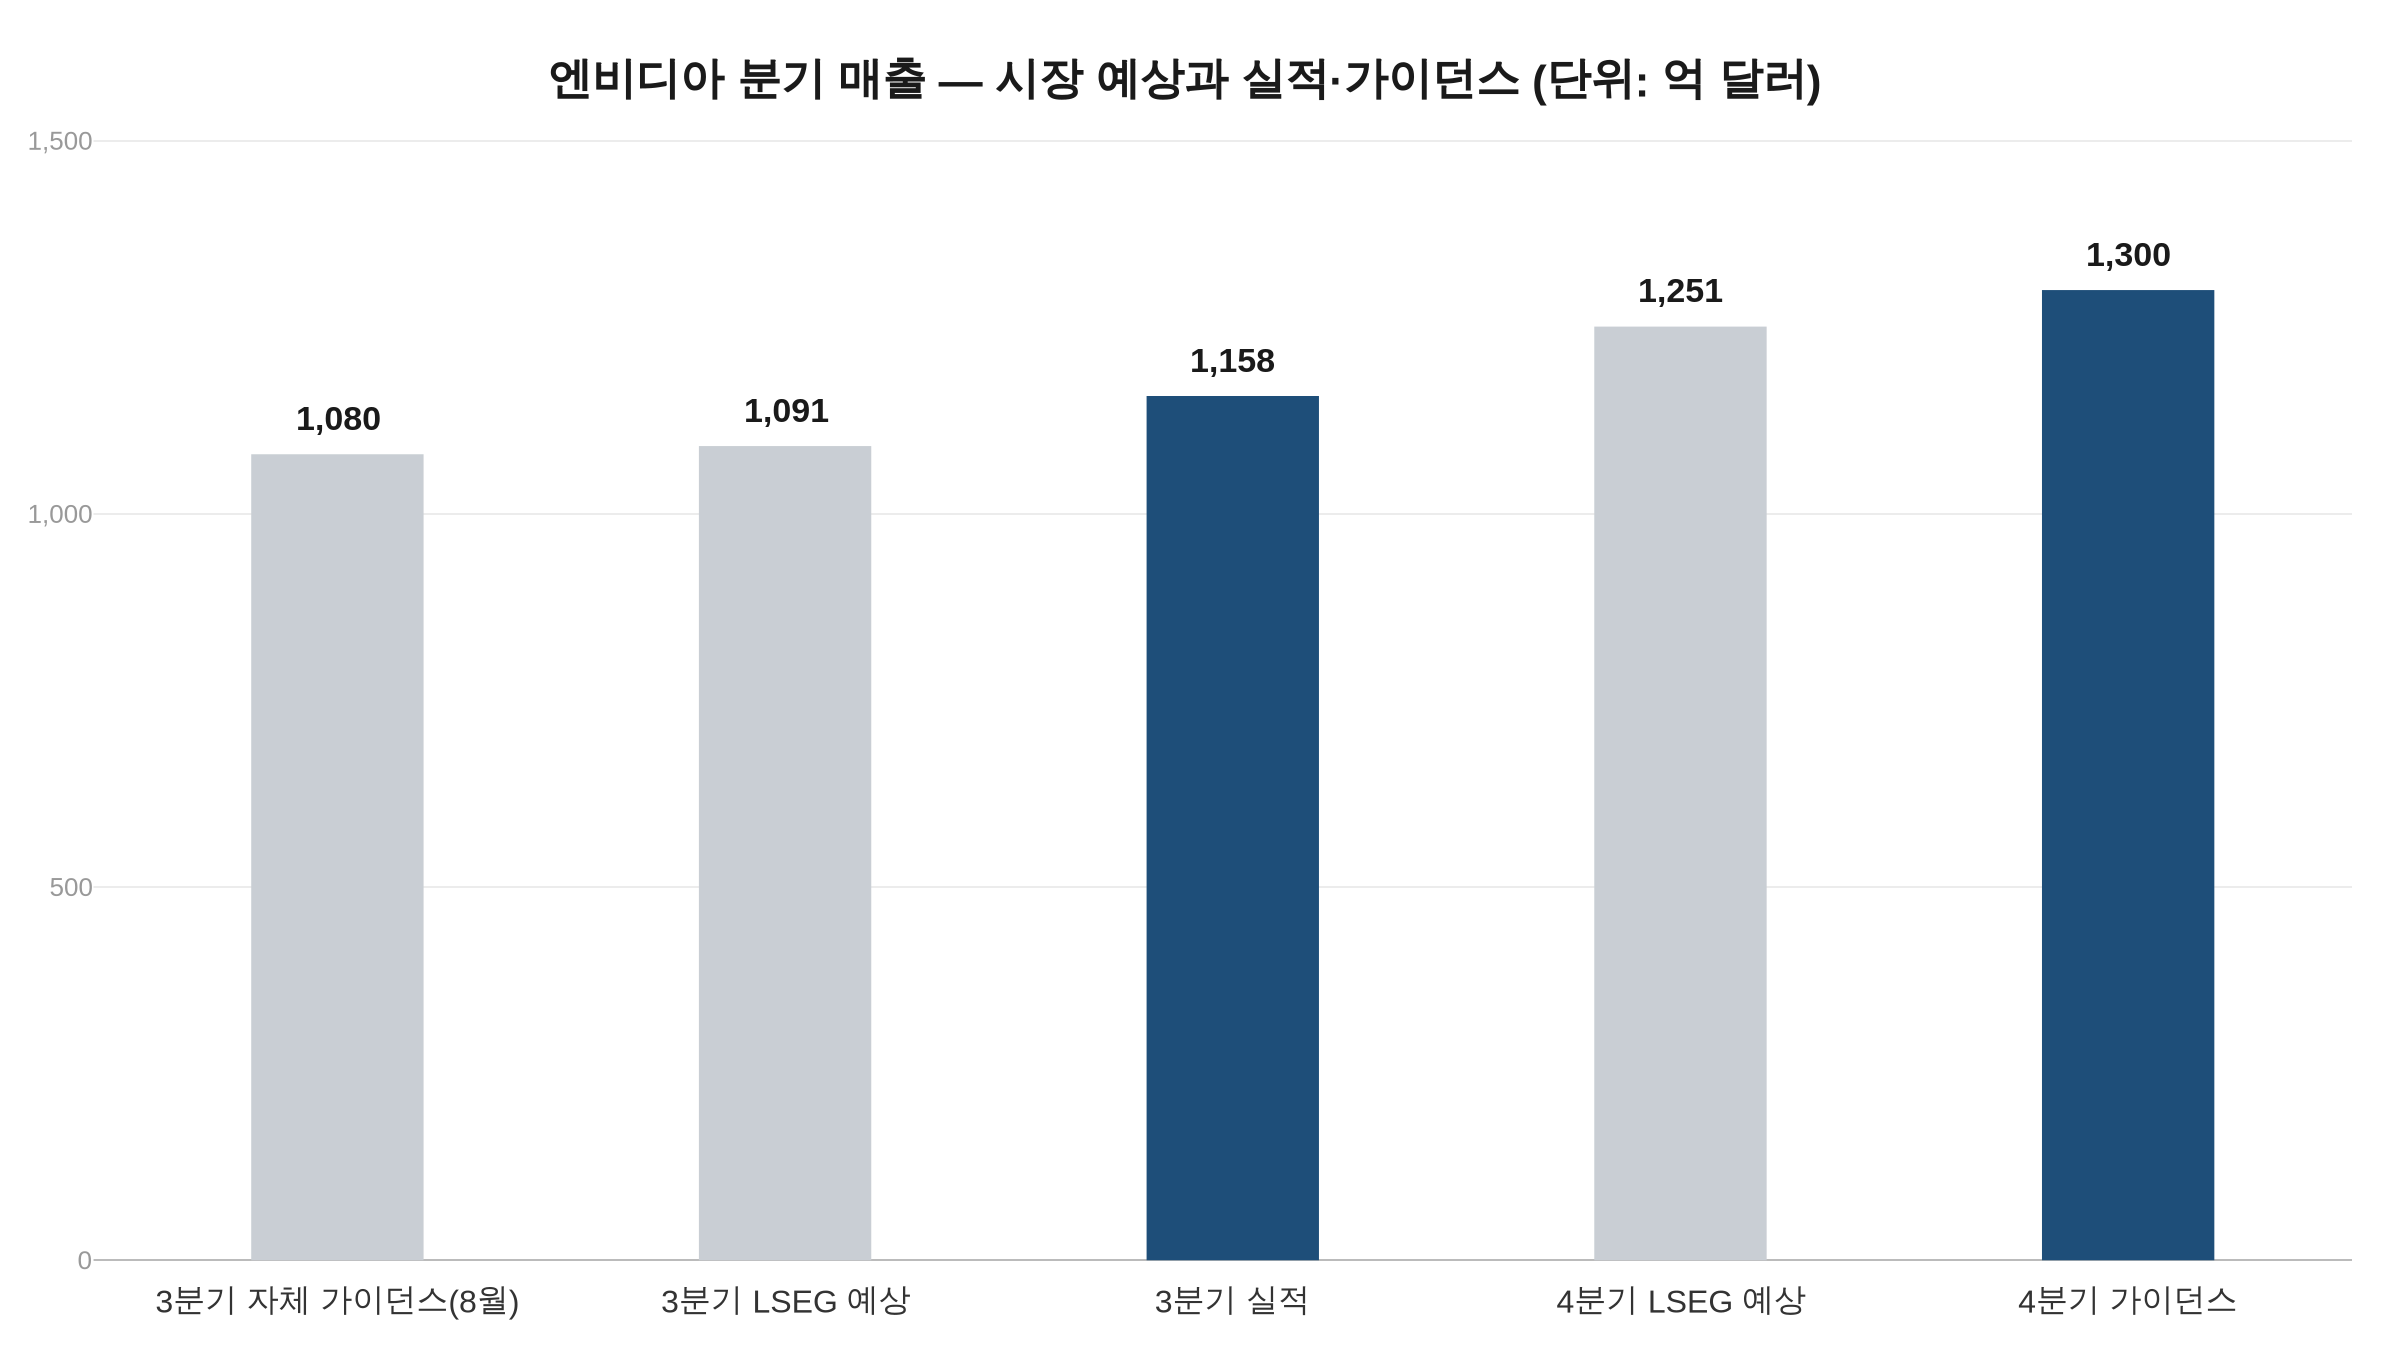
엔비디아 실적이 시장 예상을 넘었다. 17일(현지시간) 공개한 회계연도 2027년 3분기(8~10월) 매출은 1,158억 달러로 전년 같은 기간보다 103% 늘었고, 4분기 매출 가이던스 1,300억 달러(±3%)는 LSEG 집계 예상치 1,251억 달러보다 높았다(엔비디아 SEC 제출 보도자료).
그런데 몇 년 뒤 AI 칩과 데이터센터에 들어갈 돈을 내다본 외부 전망은 한 방향으로 모이지 않았다. 세미애널리시스는 2030년 AI 연산용 칩 설비투자 전망을 40% 낮췄고, 델오로그룹은 데이터센터 확충 속도가 아직 둔화되지 않았다고 봤다.
2030년 칩 투자 40% 하향과 데이터센터 확충 속도 유지, 전망이 갈린 이유
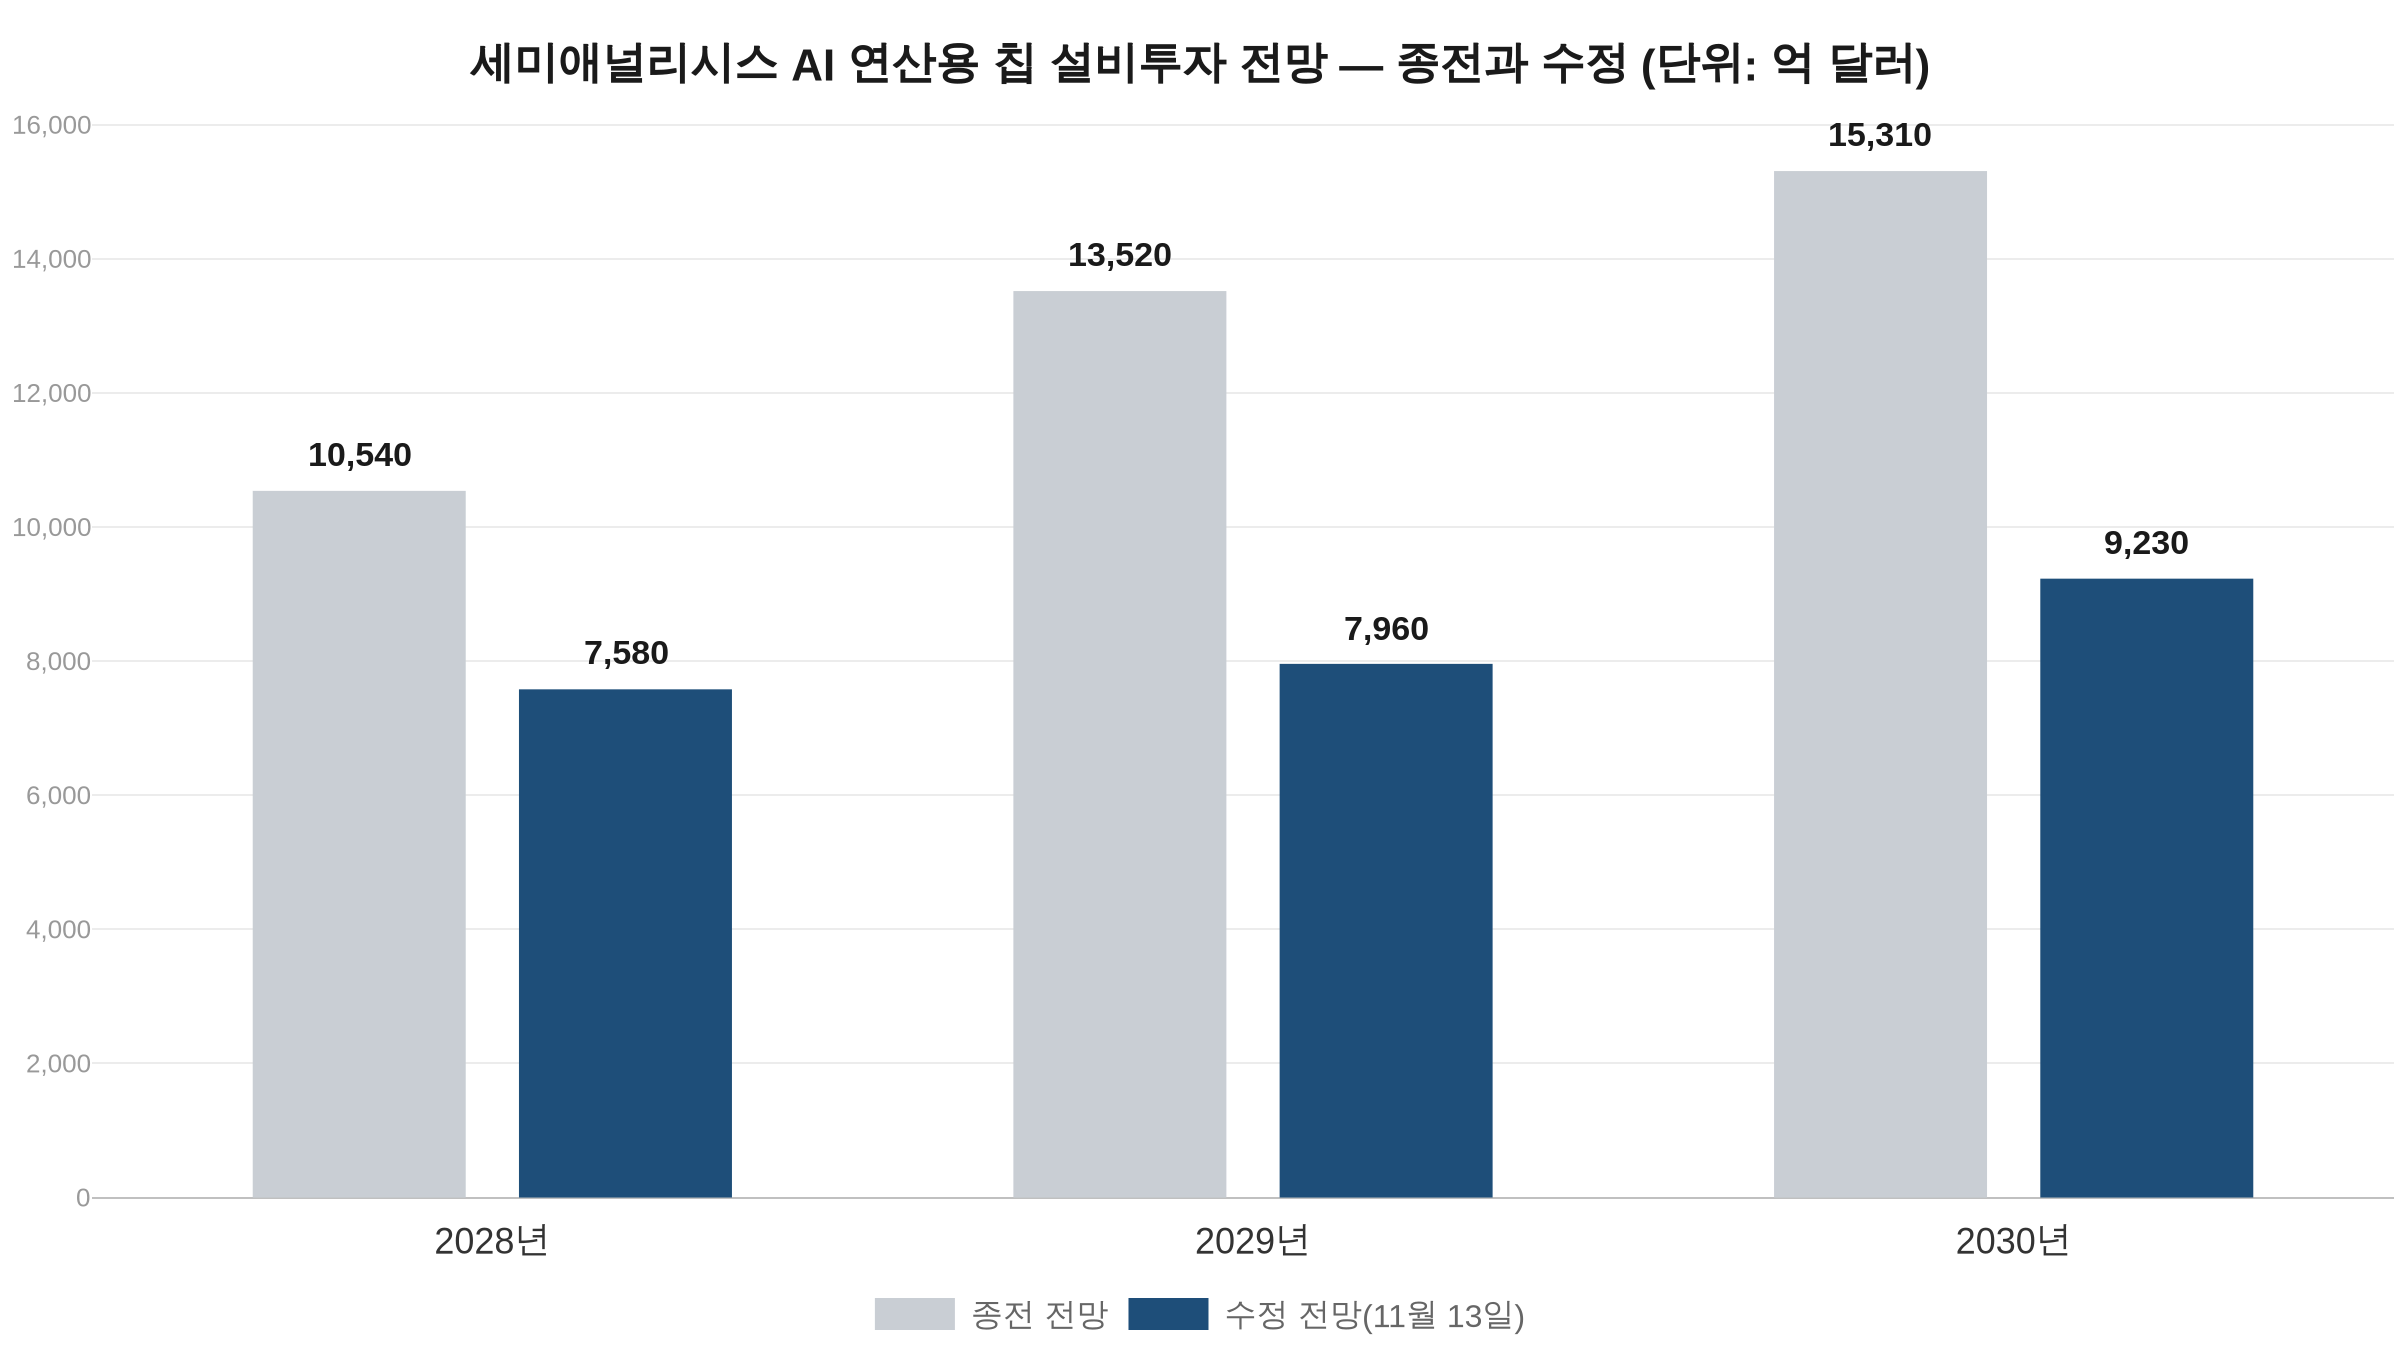
하향 쪽부터 보면 반도체 조사회사 세미애널리시스는 13일(현지시간) 기업·투자기관 고객에게 배포한 모델 업데이트에서 2030년 AI 연산용 칩 설비투자 전망을 1조5,310억 달러에서 9,230억 달러로 낮췄다. 엔비디아가 실적을 내놓기 나흘 전이다. 설문이나 실측이 아니라 실리콘 면적을 기준으로 물량을 추정한 모델이고, 원문이 유료여서 여기서는 국내에 알려진 내용만 옮긴다. AI 매출 증가세 둔화와 자금조달 여건 악화를 이유로 들었고, 중간선거 결과를 반영해 데이터센터 5.8GW가 늦어지는 것으로 계산했다. 올해부터 2030년까지 5년간 AI 칩 출하 물량(실리콘 면적 기준) 합계 전망은 종전보다 17% 낮아졌는데, 이 감소분의 66%가 엔비디아 제품이다. 금액이 아니라 물량 기준이다.
모건스탠리도 비슷한 쪽이다. 이 증권사 애널리스트는 2027~2028년 엔비디아 데이터센터 매출 추정을 약 10% 낮췄다. 불확실성이 있고 하향 조정이 잇따르는 만큼 지나치게 보수적으로 잡는 편이 낫다는 판단이다. 확인된 하향 시점은 실적 발표 전이라는 데까지다.
반대편 시선도 있다. 파이낸셜타임스(FT)는 데이터센터 관련 제조·유틸리티·광산 기업의 시가총액이 6월 이후 4조2,000억 달러 줄었다고 분석했는데, 이 기사에서 델오로그룹의 알렉스 코르도빌 애널리스트는 정반대 진단을 내놨다. 그는 “현재로서는 데이터센터 확충 속도가 둔화되지 않고 있다”며 “2027년까지 매출 성장을 뒷받침할 물량이 이미 확보돼 있다”고 말했다.
다만 이 전망들이 같은 지표를 놓고 맞선 것은 아니다. 세미애널리시스는 AI 칩 설비투자, 델오로는 인프라 공급업체의 데이터센터 확충 속도와 매출, 모건스탠리는 엔비디아 데이터센터 매출 추정을 각각 봤다. 엔비디아의 회계연도 3분기는 2026년 8~10월이고 두 기관의 전망은 달력연도 기준이어서, 이번 실적만으로 2030년 전망이 반박됐는지는 가릴 수 없다.
엔비디아 실적 1,158억·가이던스 1,300억 달러, 시장 예상보다 6.18%·3.92% 높았다
3분기 매출은 LSEG 예상 1,091억 달러를 6.18% 웃돌았고, 8월에 엔비디아가 제시한 자체 가이던스 1,080억 달러(±2%)보다는 7.22% 많았다. 데이터센터 매출은 1,076억 달러로 전년 대비 110% 늘어 전체의 약 93%를 차지했다. 4분기 가이던스는 범위가 1,261억~1,339억 달러이며, 중간값이 LSEG 예상(1,251억 달러)보다 3.92% 높다.
숫자에는 단서가 셋 붙어 있다. 4분기는 한 주가 더 들어간 14주 분기여서 3분기 대비 증가율을 그대로 성장세로 읽기 어렵다. 가이던스는 중국 데이터센터 연산 매출을 전혀 가정하지 않았는데, 3분기에는 중국향 데이터센터 호퍼 제품 출하가 24억 달러 있었다. 매출총이익률은 3분기 74.8%(GAAP 기준)에서 4분기 71.0~72.0%로 낮춰 잡았고, 엔비디아는 이 하락 이유를 CFO 코멘터리에서 설명하지 않았다.
견조론의 근거도 이 숫자다. 딥워터에셋매니지먼트의 진 먼스터 매니징파트너는 현재 사업과 전망이 매우 견고하다고 평가했다. 블룸버그인텔리전스도 엔비디아의 “단기적인 사업 실행력이 견고해 보인다”고 봤지만, 실적 증가세를 이끈 것은 하이퍼스케일러(대형 클라우드 사업자) 부문이고 AI 클라우드와 산업·엔터프라이즈 부문 매출은 전망치를 소폭 밑돌았다고 짚었다.
공급 약정 3,900억·보증 1,180억 달러, 엔비디아가 적은 고객 자금 사정
엔비디아는 CFO 코멘터리에 자기 사업이 얼마나 많은 약속 위에 서 있는지도 적었다(CFO 코멘터리). 공급 약정은 직전 분기 2,790억 달러에서 3,900억 달러로 1,110억 달러(약 40%) 늘었고, 증가분은 주로 다년간 메모리 조달과 관련돼 있다. 공급 약정이란 부품을 안정적으로 확보하기 위해 맺어 둔 구매 약속이다.
고객 쪽 보증도 있다. 보증 최대 노출은 1,180억 달러이고, 이 가운데 SB에너지의 미국 오하이오 데이터센터 건설에 대한 신용지원이 최대 1,050억 달러다. 건물이 완공되는 단계에 따라 효력이 생긴다. 이와 별도로 네오클라우드(AI 전용 클라우드 업체)에 대한 추가 약정 320억 달러는 고객이 데이터센터 설비 구입 자금을 조달해야만 효력이 생긴다.
이 대목에서 엔비디아는 네오클라우드와 AI 개발사 가운데 다수가 재무구조와 장기 신용도가 감당할 수 있는 것보다 빠르게 성장하고 있다고 적었다. 세미애널리시스가 하향 이유로 든 자금조달 여건과, 엔비디아가 공시에 적은 고객 자금 사정은 같은 주제를 다룬다. 다만 한쪽이 다른 쪽을 근거로 삼은 것은 아니다.
삼성전기 기판 신규 계약, 다년 메모리 조달 늘린 엔비디아 공급망
한국과 닿는 지점은 공급망이다. 엔비디아는 현재 최고재무책임자(CFO)가 최고경영자(CEO)를 임시로 겸하는 체제다. 콜레트 크레스 임시 CEO 겸 CFO는 콘퍼런스콜에서 삼성전기 등과 패키지 기판 관련 새 계약을 맺었다고 밝혔다. 삼성전기는 18일 엔비디아 차세대 GPU용 첨단 패키지 기판 공급을 늘리고 MLCC(적층세라믹콘덴서) 협력으로 범위를 넓힌다고 발표했다. 2029년부터 본격 양산 체계를 갖출 계획이며 엔비디아의 추가 자금 지원도 검토하고 있다. 계약 금액은 공개되지 않았다. 데보라 쇼퀴스트 엔비디아 운영 총괄 수석부사장은 “글로벌 공급망 전반에 걸친 긴밀한 협력이 필수적”이라고 밝혔다.
엔비디아 보도자료는 생산능력 확대를 함께하는 공급망 파트너로 앰코, 이비덴, 삼성전기 등을 꼽았다. 보도자료는 앰코·이비덴·삼성전기 등 여러 곳을 꼽았고, 콜에서 언급된 업체와는 일부만 겹친다. 공급 약정 증가분의 중심인 메모리 조달은 업체별 규모가 공개되지 않았다.
크레스 임시 CEO는 콜에서 2028 회계연도(2027년 2월 시작) 매출 성장률 전망을 약 70%에서 약 75%로 높였다고 말했다. 양현경 iM증권 연구원은 호실적 이후에도 “차기 CEO 인선을 둘러싼 불확실성은 여전히 변수”라고 짚었다.
연관 기사