
내년 원달러 환율 전망이 연평균 1,320원대로 모였다. 한국투자증권은 1,320원, 흥국증권은 1,327원을 내놨다. 13일 서울 외환시장 종가(한국은행 ECOS, 15:30 기준) 1,336.7원보다 낮은 수준이라, 원화가 지금보다 조금 강해진다는 뜻이다. 1분기 경로는 정반대로 갈린다. 한국투자증권은 1분기를 저점으로 보는데, 한국경제연구원은 1분기가 전망 구간에서 가장 높은 1,340~1,380원일 것으로 내다봤다.
내년 환율, 기관들은 얼마로 보나?
한국투자증권은 10월 8일 보고서에서 내년 연평균을 1,350원으로 제시했다가 11월 매크로 전망에서 1,320원으로 30원 낮췄다. 올해 예상 평균으로 잡은 1,427원(한국투자증권 추정)보다 107원 낮다. 원화 강세 방향이다.
전망을 내놓는 방식은 기관마다 다르다. 한투와 흥국증권은 연평균, 하나증권은 분기 평균, 한국경제연구원은 분기 범위를 냈고, 한국금융연구원은 수치 없이 방향만 제시했다. iM증권 박상현 연구원의 “1,200원대 진입 가능”은 연평균이 아니라 개인 견해다.
| 기관 | 내년 전망(원/달러) | 성격 |
|---|---|---|
| 한국투자증권 | 1,320원 | 연평균(10월 보고서 1,350원) |
| 흥국증권 | 1,327원 | 연평균 |
| 하나증권 | 1분기 1,330원, 2분기 1,360원, 3분기 1,375원 | 분기 평균(연평균 미제시) |
| 한국경제연구원 | 1분기 1,340~1,380원, 2분기 1,335~1,375원 | 분기 평균 범위 |
| 한국금융연구원 | 수치 미제시, 점진적 하락 | 방향만 |
| iM증권(박상현 연구원) | 1,200원대 진입 가능 | 개인 견해 |
올해 실제 흐름과도 견줘 볼 수 있다. 서울 외환시장 종가는 7월 2일 1,555.8원으로 가장 높았고 10월 26일 1,323.1원으로 가장 낮았다(한국은행 ECOS). 13일 종가는 연저점보다 13.6원 높다. 1,320원 전망대로라면 내년 평균이 올해 연저점 부근에 머무는 셈이다.
같은 1분기를 두고 왜 저점과 고점이 갈리나?
한국투자증권 문다운 연구원은 수출업체들의 원화 환전 수요가 집중되는 1분기에 “강하게 저점을 낮춘 이후 완만한 반등”이 나타날 것으로 봤다. 하나증권 역시 분기 평균을 1분기 1,330원에서 3분기 1,375원으로 높여 잡아, 연초를 가장 낮게 본 점은 같다. 분기가 지날수록 환율은 오르고 원화는 약해지는 그림이다.
한국경제연구원(KERI)의 출발점은 반대다. KERI Insight(11월 5일)에 따르면 7월 이후 환율이 1,554.4원에서 1,370.3원으로 184.1원, 11.84% 내린 것은 주로 국내 달러 수급이 바뀐 탓이다. 달러 자체 움직임으로 설명되는 몫은 8% 미만이다. 하락을 이끈 것은 ADR 발행 대금 환전, 법인세 납부, 국채 지수 편입 자금 같은 한시적 달러 공급이고, 이 공급이 대부분 사라지는 2027년 1분기가 전망 구간에서 가장 높을 것이라는 결론이다. 연초에 원화가 가장 약하다는 얘기다.
결국 갈림길은 연초에도 달러 공급이 이어지느냐다. 한투는 수출업체의 환전 수요를 연초 환율을 끌어내리는 힘으로 보고, KERI는 올해 하락을 거든 공급이 연내 끝난다고 본다.
경상흑자가 크면 원화는 강해지나?
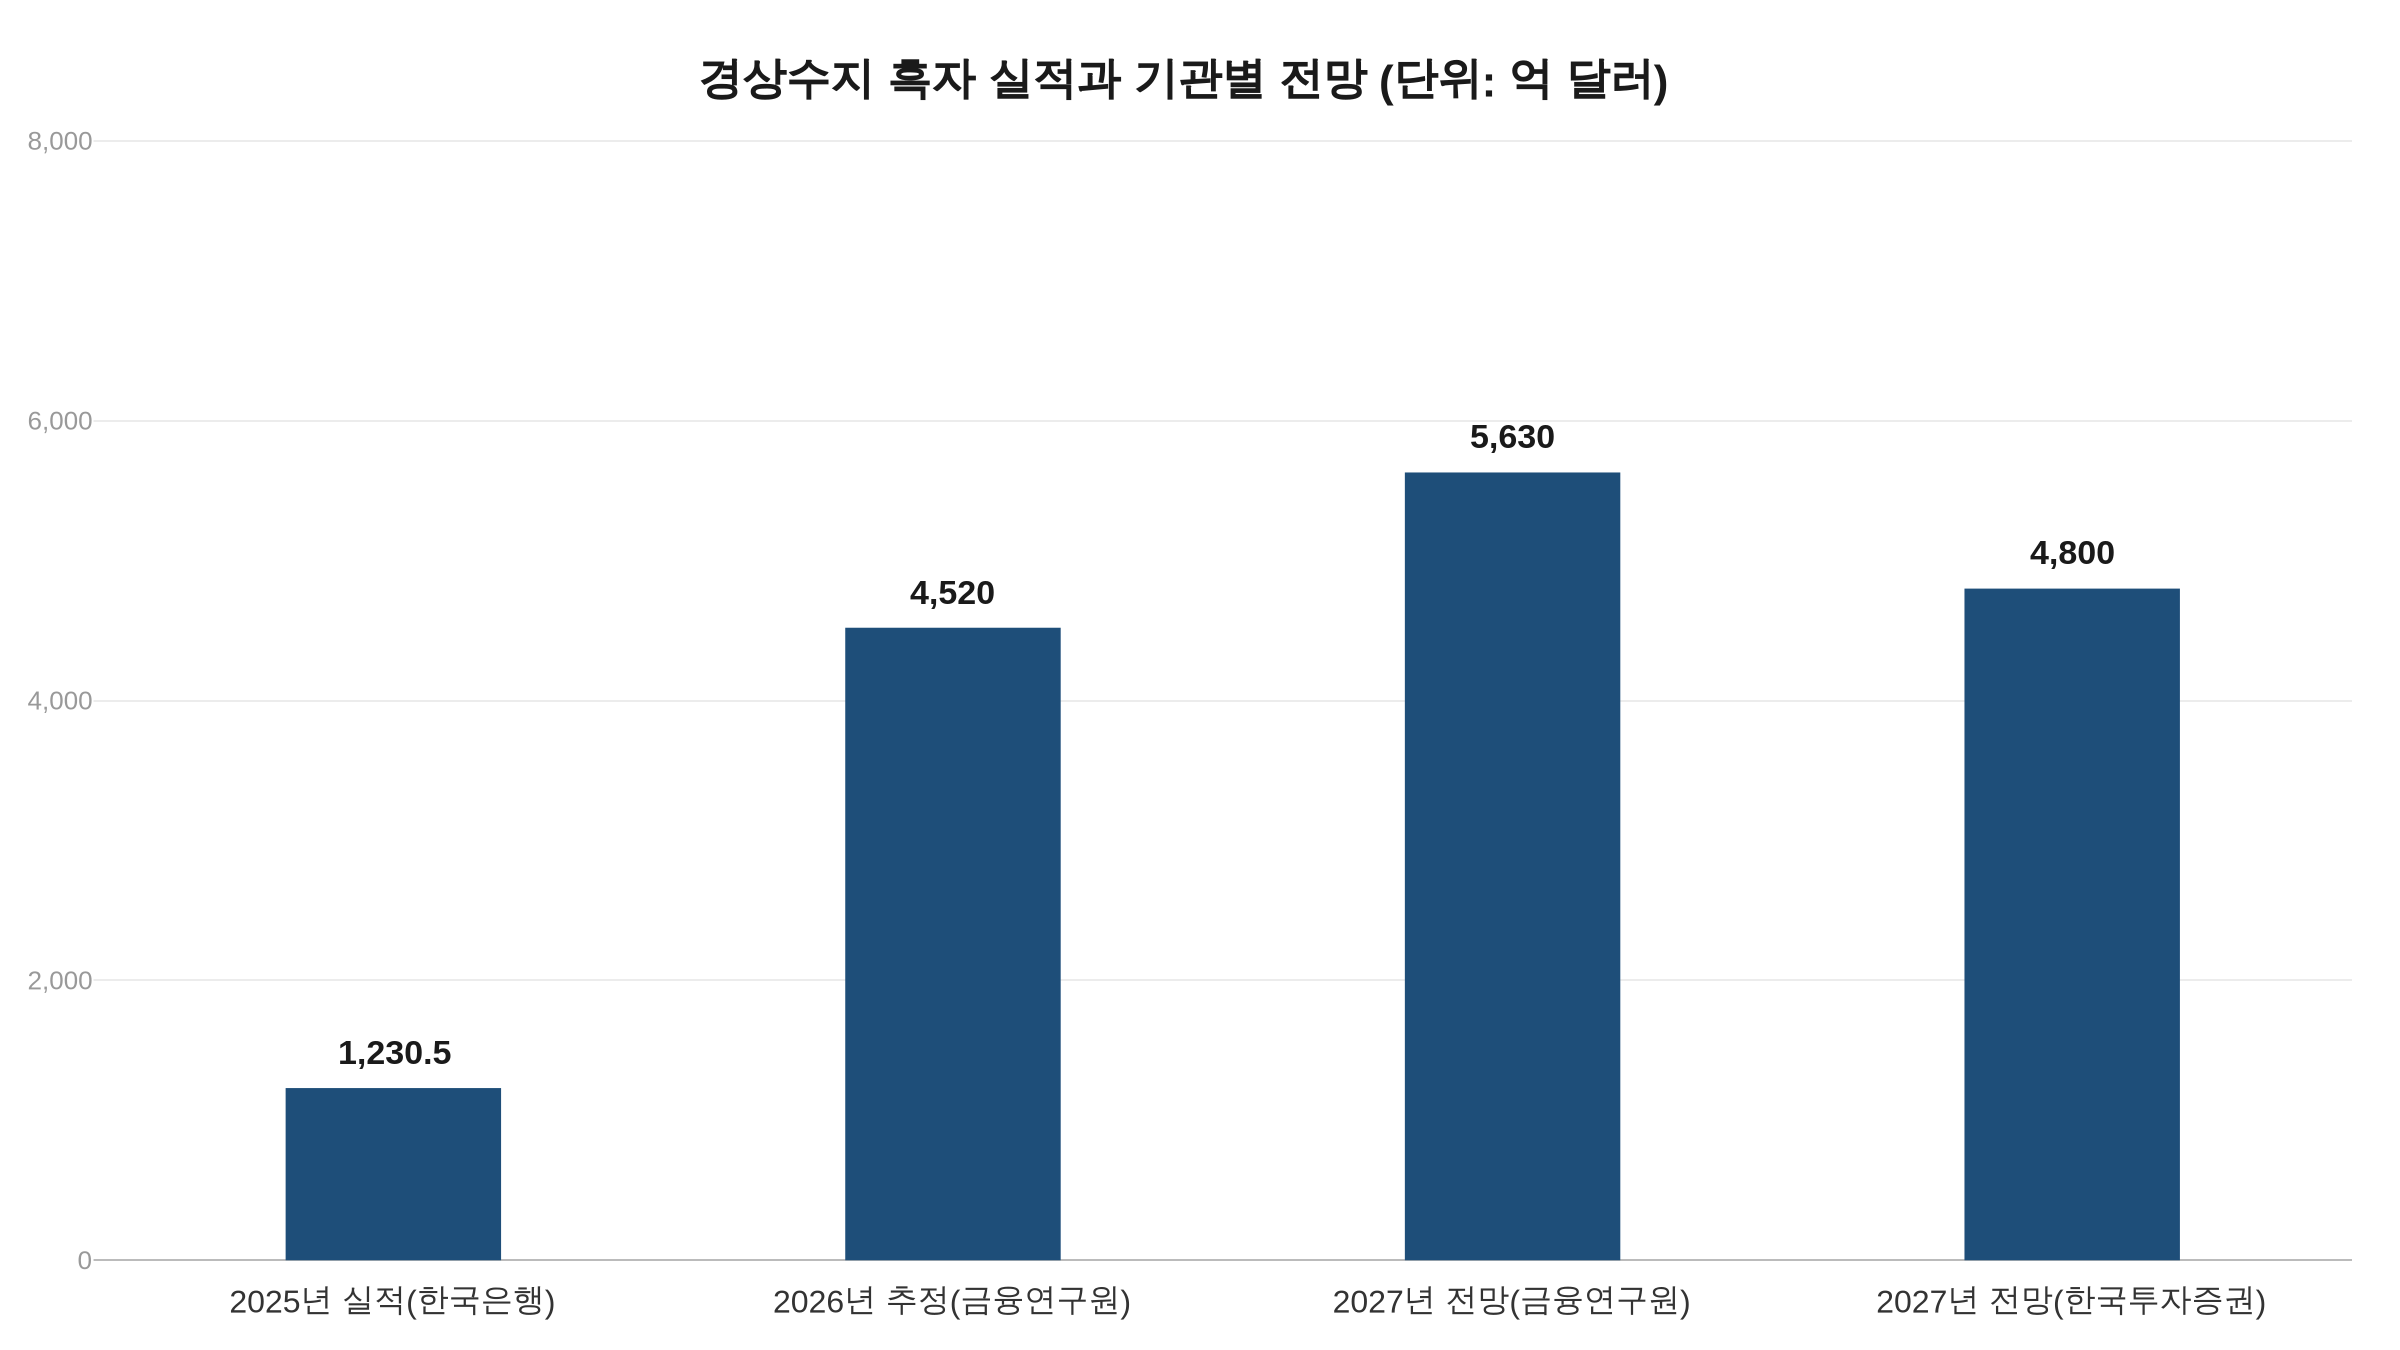
먼저 경상흑자를 근거로 드는 쪽이다. 한국금융연구원은 경상수지 흑자가 올해 4,520억 달러에서 내년 5,630억 달러로 늘 것으로 보고, 원·달러 환율이 “단계적이고 안정적인 하향 과정을 거칠 가능성이 크다”고 전망했다. 한투는 2027년 경상흑자를 4,800억 달러로 잡았다. 2025년 1,231억 달러의 약 4배다. 흥국증권 김진성 애널리스트는 환율이 “1300원 선까지 점진적으로 하락할 것”이라고 했고, iM증권 박상현 연구원은 무역수지와 경상수지로 보면 “원화가 더 강세로 가는 것이 맞는 흐름”이라고 말했다.
외국인 자금을 변수로 보는 쪽은 같은 흑자를 다르게 읽는다. 하나증권 집계로 경상흑자 대비 환전율은 3~6월 101%였다가 7~9월 67%로 떨어졌다. 하형민 이코노미스트는 수출업체 환전 비율이 오히려 낮아진 만큼 “하반기 원화 강세는 외국인 수급 개선 영향으로 판단한다”고 했다. 이어 “내년에는 올해 대비 경상흑자 증분이 줄면서 외국인 자금 영향력이 재확대될 전망”이라고 덧붙였다. KERI도 올해 상반기 경상흑자가 1,910.1억 달러였지만 외국인 주식은 1,062.8억 달러 순매도였다며 “자본 이동이 환율의 주요 변수”라고 짚었다.
그렇다고 두 시각이 전망치와 딱 맞아떨어지지는 않는다. 외국인 자금의 영향력을 강조한 하나증권도 1분기 1,330원을 가장 낮게 잡아, 1분기 저점이라는 점에서는 한투와 같다. 한투 역시 경상흑자를 근거로 삼으면서 상방 리스크를 열어 뒀다.
원화 강세가 이어지면 누구에게 부담인가?
한국금융연구원은 경상흑자 5,630억 달러와 함께 이어지는 원화 강세가 비반도체 수출기업에는 부담이 될 수 있다고 짚었다. 반도체 쪽 사정은 다르다. 우리은행 민경원 선임연구원은 반도체 기업이 막대한 물량을 앞세워 “레벨에 크게 상관없이 매도를 늘리는 중”이라고 11월 11일 진단했다. KERI는 경상흑자와 기업의 달러 매도가 모두 반도체 업황에 연동된다고 봤다.
단기 흐름은 따로 봐야 한다. 환율은 11월 6일 1,356.6원에서 12일 1,330.7원까지 내려왔다가 13일 1,336.7원으로 6.0원 반등했다. 하나은행 이유정 연구원은 연말까지 단기적인 환율 변동성이 이어질 가능성이 높지만 중장기적으로는 “완만한 원화 강세 흐름이 예상된다”고 밝혔다. 하나증권과는 별개 기관인 하나은행의 견해다. 17일 IMF 연례협의, 26일 한국은행 금융통화위원회가 잇따라 열린다.
한투는 내년 환율이 위로 튈 위험도 열어 뒀다. 대외 이벤트에 따라 단기 오버슈팅 가능성이 있다며 엔캐리 트레이드 청산(40~50%), 지정학적 리스크 확대(20~30%), 프랑스 재정위기의 유로존 확산(10~15%)을 가능성 순으로 꼽았다.
연관 기사