
미국 노동통계국(BLS)이 현지시간 14일 발표한 9월 소비자물가는 1년 전보다 3.7% 올라 8월(3.4%)보다 상승 폭이 커졌다. 식품·에너지를 뺀 근원 물가는 전월보다 0.3%, 전년보다 2.6% 올라 시장 예상(0.2%·2.5%)을 웃돌았다. 한 달 상승분의 절반 넘게는 휘발유가 차지했고, 발표 뒤 나온 해외 분석은 연방준비제도(연준)의 10월 27~28일 회의를 두고 인상론과 신중론으로 갈렸다.
미국 9월 소비자물가, 휘발유 9.1%·에너지 20.4%…예상 웃돈 건 4개 중 3개
노동통계국은 9월 소비자물가 보도자료에서 휘발유 지수가 9월에 9.1% 올라 월간 전체 상승분의 절반 넘게를 차지했다고 밝혔다. 에너지 전체는 전년보다 20.4% 올랐다. 주거비는 한 달 새 0.4% 올랐고, 식품은 0.0%로 변하지 않았다.
| 지표 | 9월 | 8월 | 시장 예상 |
|---|---|---|---|
| 전체 전월 대비(계절조정) | 0.6 | 0.4 | 0.6 |
| 전체 전년 대비 | 3.7 | 3.4 | 3.6 |
| 근원 전월 대비(계절조정) | 0.3 | 0.3 | 0.2 |
| 근원 전년 대비 | 2.6 | 2.4 | 2.5 |
자료: 미국 노동통계국. 시장 예상은 다우존스·블룸버그·로이터 집계를 옮긴 값이다.
예상을 웃돈 값은 네 개 중 세 개다. 전체 전월 대비 0.6%는 예상과 같았다. 눈에 띄는 쪽은 근원 전월 대비 0.3%다. 블룸버그가 이코노미스트 73명을 조사한 결과 근원 0.3%를 예상한 사람은 11명뿐이었고, 블룸버그는 이 수치를 “예상치 못한 결과”로 평가했다. 전체 숫자를 끌어올린 것은 휘발유였지만, 휘발유가 빠진 근원까지 함께 오른 점은 따로 따져 볼 만하다.
근원 2.6%, 8월보다 높지만 5월 2.9%엔 못 미쳐
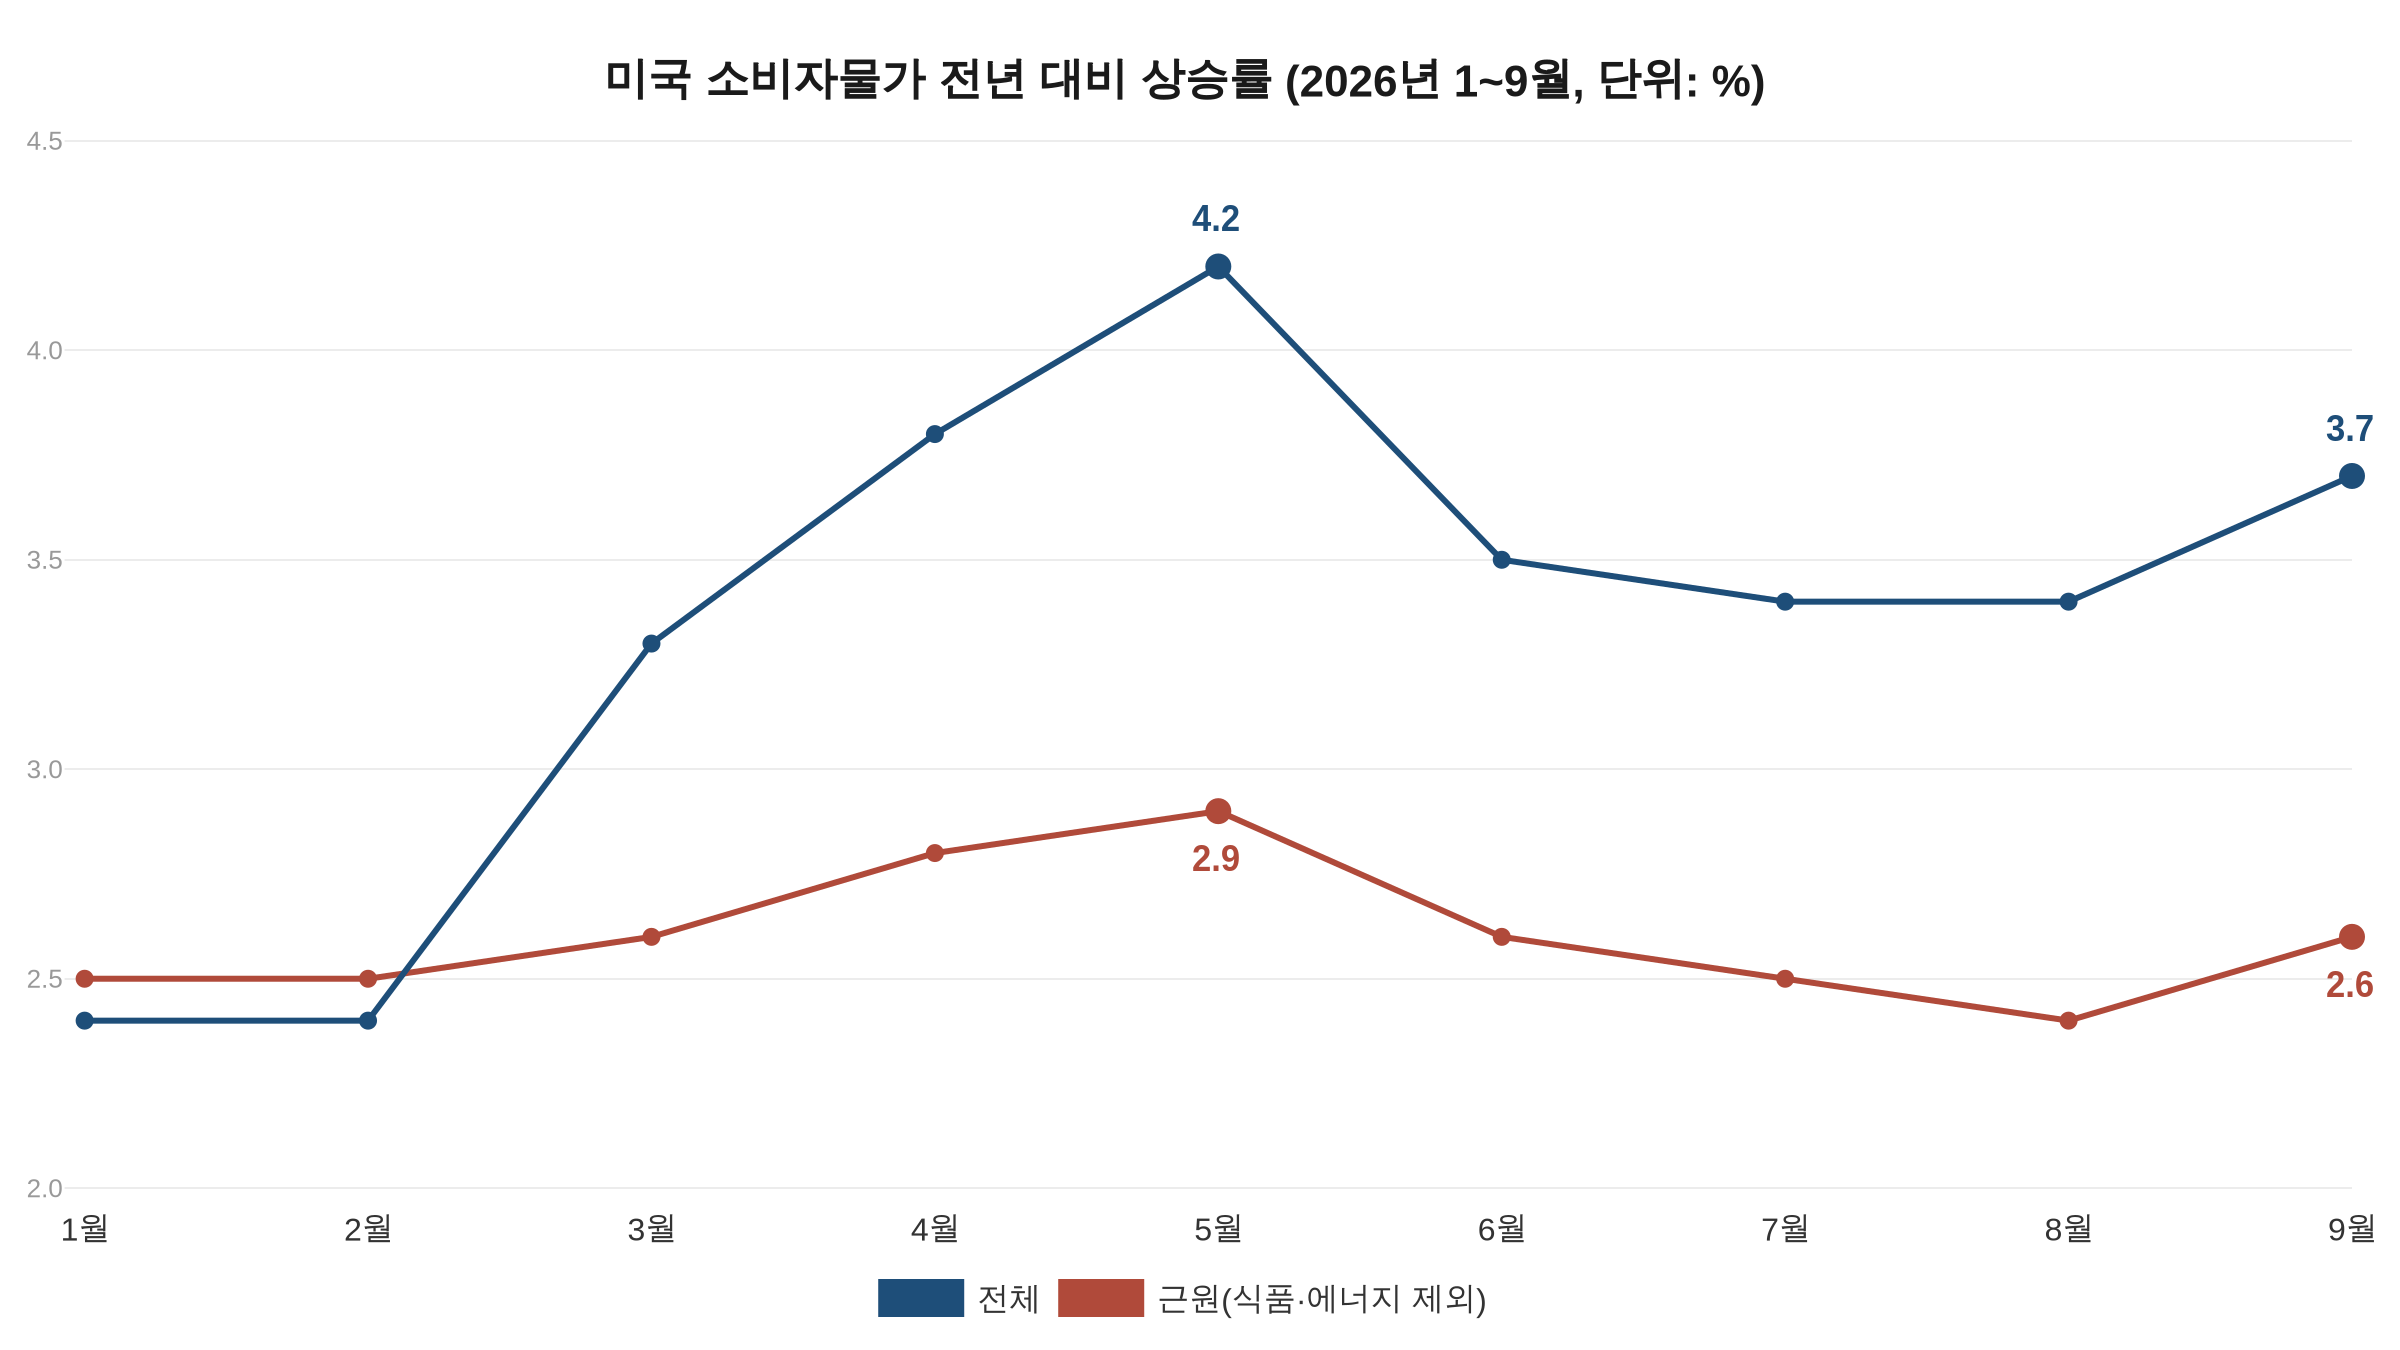
올해 흐름 속에서 보면 근원의 반등 폭은 크지 않다. 근원 전년 상승률은 7월 2.5%에서 8월 2.4%로 내렸다가 9월에 2.6%로 올랐다. 6월과 같은 수준이고, 5월 정점보다는 낮다. 전체 물가 3.7%는 5월 4.2% 이후 4개월 만에 가장 높다.
근원을 밀어올린 품목은 여가, 중고차, 교육, 항공료, 의료, 의류였다. 통신은 내렸다. 알리안츠 인베스트먼트 매니지먼트의 찰리 리플리 수석 투자전략가는 헤드라인 상승의 상당 부분이 휘발유에서 왔고 근원은 그보다 완만하다고 짚었다. 그는 주거비 상승 역시 광범위한 추세의 시작으로 보지 않았고, 이를 곧장 연준의 더 공격적인 입장으로 연결하는 데는 신중해야 한다고 했다. 연준 회의를 내다보는 쪽의 해석은 같은 수치를 두고도 두 갈래로 나뉘었다.
인상론은 10월 가능성을 다시 짚었고, 도이체방크는 PCE 발표를 변수로 꼽았다
인상 쪽에서는 로빈 브룩스 브루킹스 연구소 경제학 선임 연구원이 이번 결과를 “좋지 않은 CPI 수치”라고 불렀다. 그는 이번 수치가 10월 인상 가능성을 다시 올려놓았다고 말했다. 국제금융센터 보고서가 전한 블룸버그 이코노믹스의 분석도 같은 방향이다. 이번 물가 결과로 앞으로 수개월 동안 추가 금리 인상 전망에 힘이 실린다는 것이다.
판단을 한 걸음 늦추자는 목소리도 있다. 도이체방크 애널리스트들은 예상과 다른 물가 지표가 다음 연준 회의 전망에 영향을 주겠지만, 연준이 중시하는 개인소비지출(PCE) 물가지수는 금리 결정이 나온 뒤에야 발표된다는 점을 짚었다.
발표 전에 제시된 조건도 결과와 맞아떨어졌다. 스티븐 주노 뱅크오브아메리카(BofA) 이코노미스트와 마이크 라이드 RBC캐피털마켓 선임 이코노미스트는 근원이 전월 0.3% 오르면 10월 인상 기대가 커지고, 두 달 연속 높게 나오면 10월 인상론이 되살아날 수 있다고 내다봤다. 근원 전월 상승률은 8월 0.3%, 9월 0.3%였다. 연준은 9월 회의에서 기준금리를 3.75~4.00%로 0.25%포인트 올렸고, 10월 7일 공개된 9월 의사록에서는(국내 매체 보도 기준) 다수 참석자가 연말까지 한 차례 더 인상이 적절하다고 봤다. 같은 수치를 놓고 10월 인상 가능성이 다시 떠올랐다는 해석과 PCE를 기다려야 한다는 유보가 엇갈렸다.
국내 전망은 발표 3~6일 전의 것…한은 10월 동결, 연준 12월 인상
발표 뒤 나온 해외 견해와 달리, 국내 기관 전망은 모두 10월 8~11일, 발표 3~6일 전에 나온 것이다. 우리금융경영연구소는 8일 보고서에서 한국은행이 22일 금융통화위원회에서 기준금리를 3.00%로 동결할 것으로 내다봤다. 한은이 8월 의결문에서 “추가 인상 시기와 속도를 결정”하겠다고 한 점에 주목하면서도, 3회 연속 인상 가능성은 “완전히 배제하기는 어렵다”고 했다. 연준에 대해서는 10월 상단 4.00% 동결, 12월 추가 인상 가능성이 높다고 봤다.
최제민 현대차증권 연구위원은 10월 동결, 11월과 내년 1분기 각 25bp(0.25%포인트) 인상으로 최종금리를 3.50%로 제시하며 “기존 전망을 유지한다”고 했다. 조재운 대신증권 연구위원은 9월 의사록에서 인상의 배경으로 AI 관련 기술재화 공급 제약과 견조한 노동시장이 확인됐다고 설명했다. 그는 시장이 이번 의사록의 긴축 기조가 “최소 반년 이상” 이어질 것으로 본다고 전했다. 조 연구위원이 인용한 CPI 발표 전 시장 가격에는 10월 28일 동결 80%, 12월 9일 인상 83%가 반영돼 있었다.
한국은행 경제통계시스템(ECOS)에 따르면 14일 서울 외환시장 원/달러 종가는 1,338.3원으로 전날 1,345.1원보다 낮았다. 앞으로의 일정은 22일 한은 금융통화위원회, 27~28일 연준 FOMC, 11월 10일 미국 10월 소비자물가 발표 순이다. 이 기사에서 다룬 국내 전망은 모두 이번 수치가 나오기 전에 나온 것이다.
연관 기사