
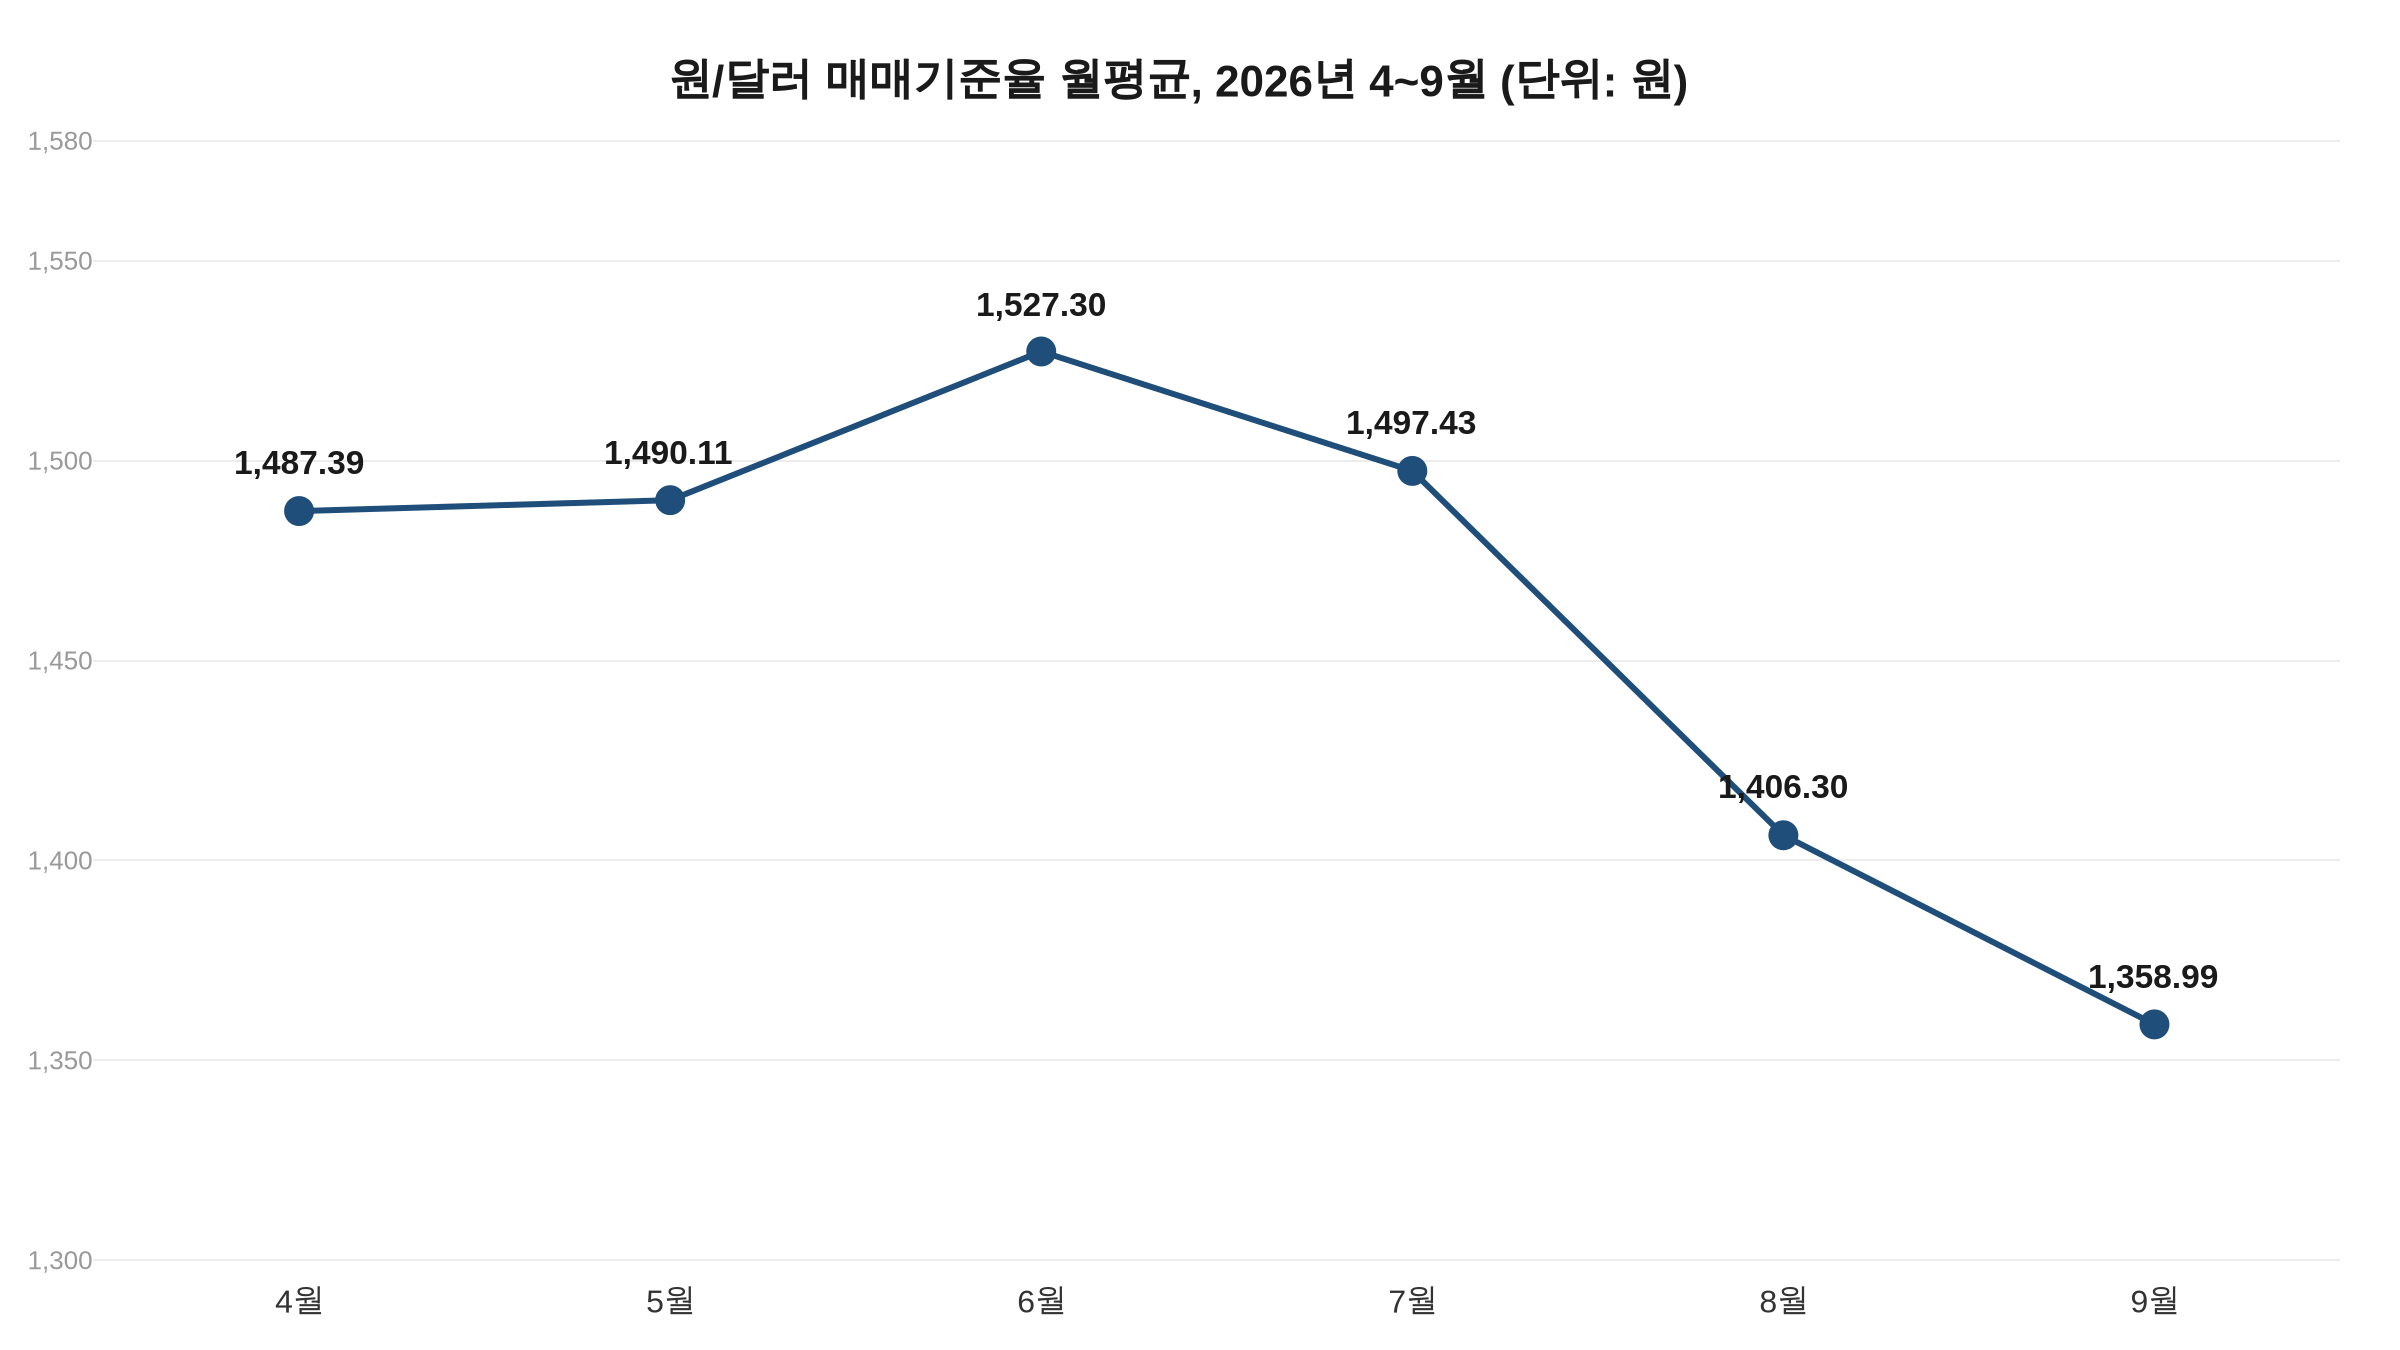
9월 화장품 수출은 15억600만 달러로 월 기준 역대 최대를 기록했다. 산업통상부 집계로 1년 전보다 31.4% 늘었다. 그런데 같은 기간 한국은행 경제통계시스템(ECOS)의 원/달러 매매기준율 월평균은 6월 1,527.30원에서 9월 1,358.99원으로 11.02% 내렸다. K뷰티 원화 강세 국면에서 해외 매출이 큰 브랜드사의 원화 이익을 걱정하는 분석이 증권가에서 잇따랐다.
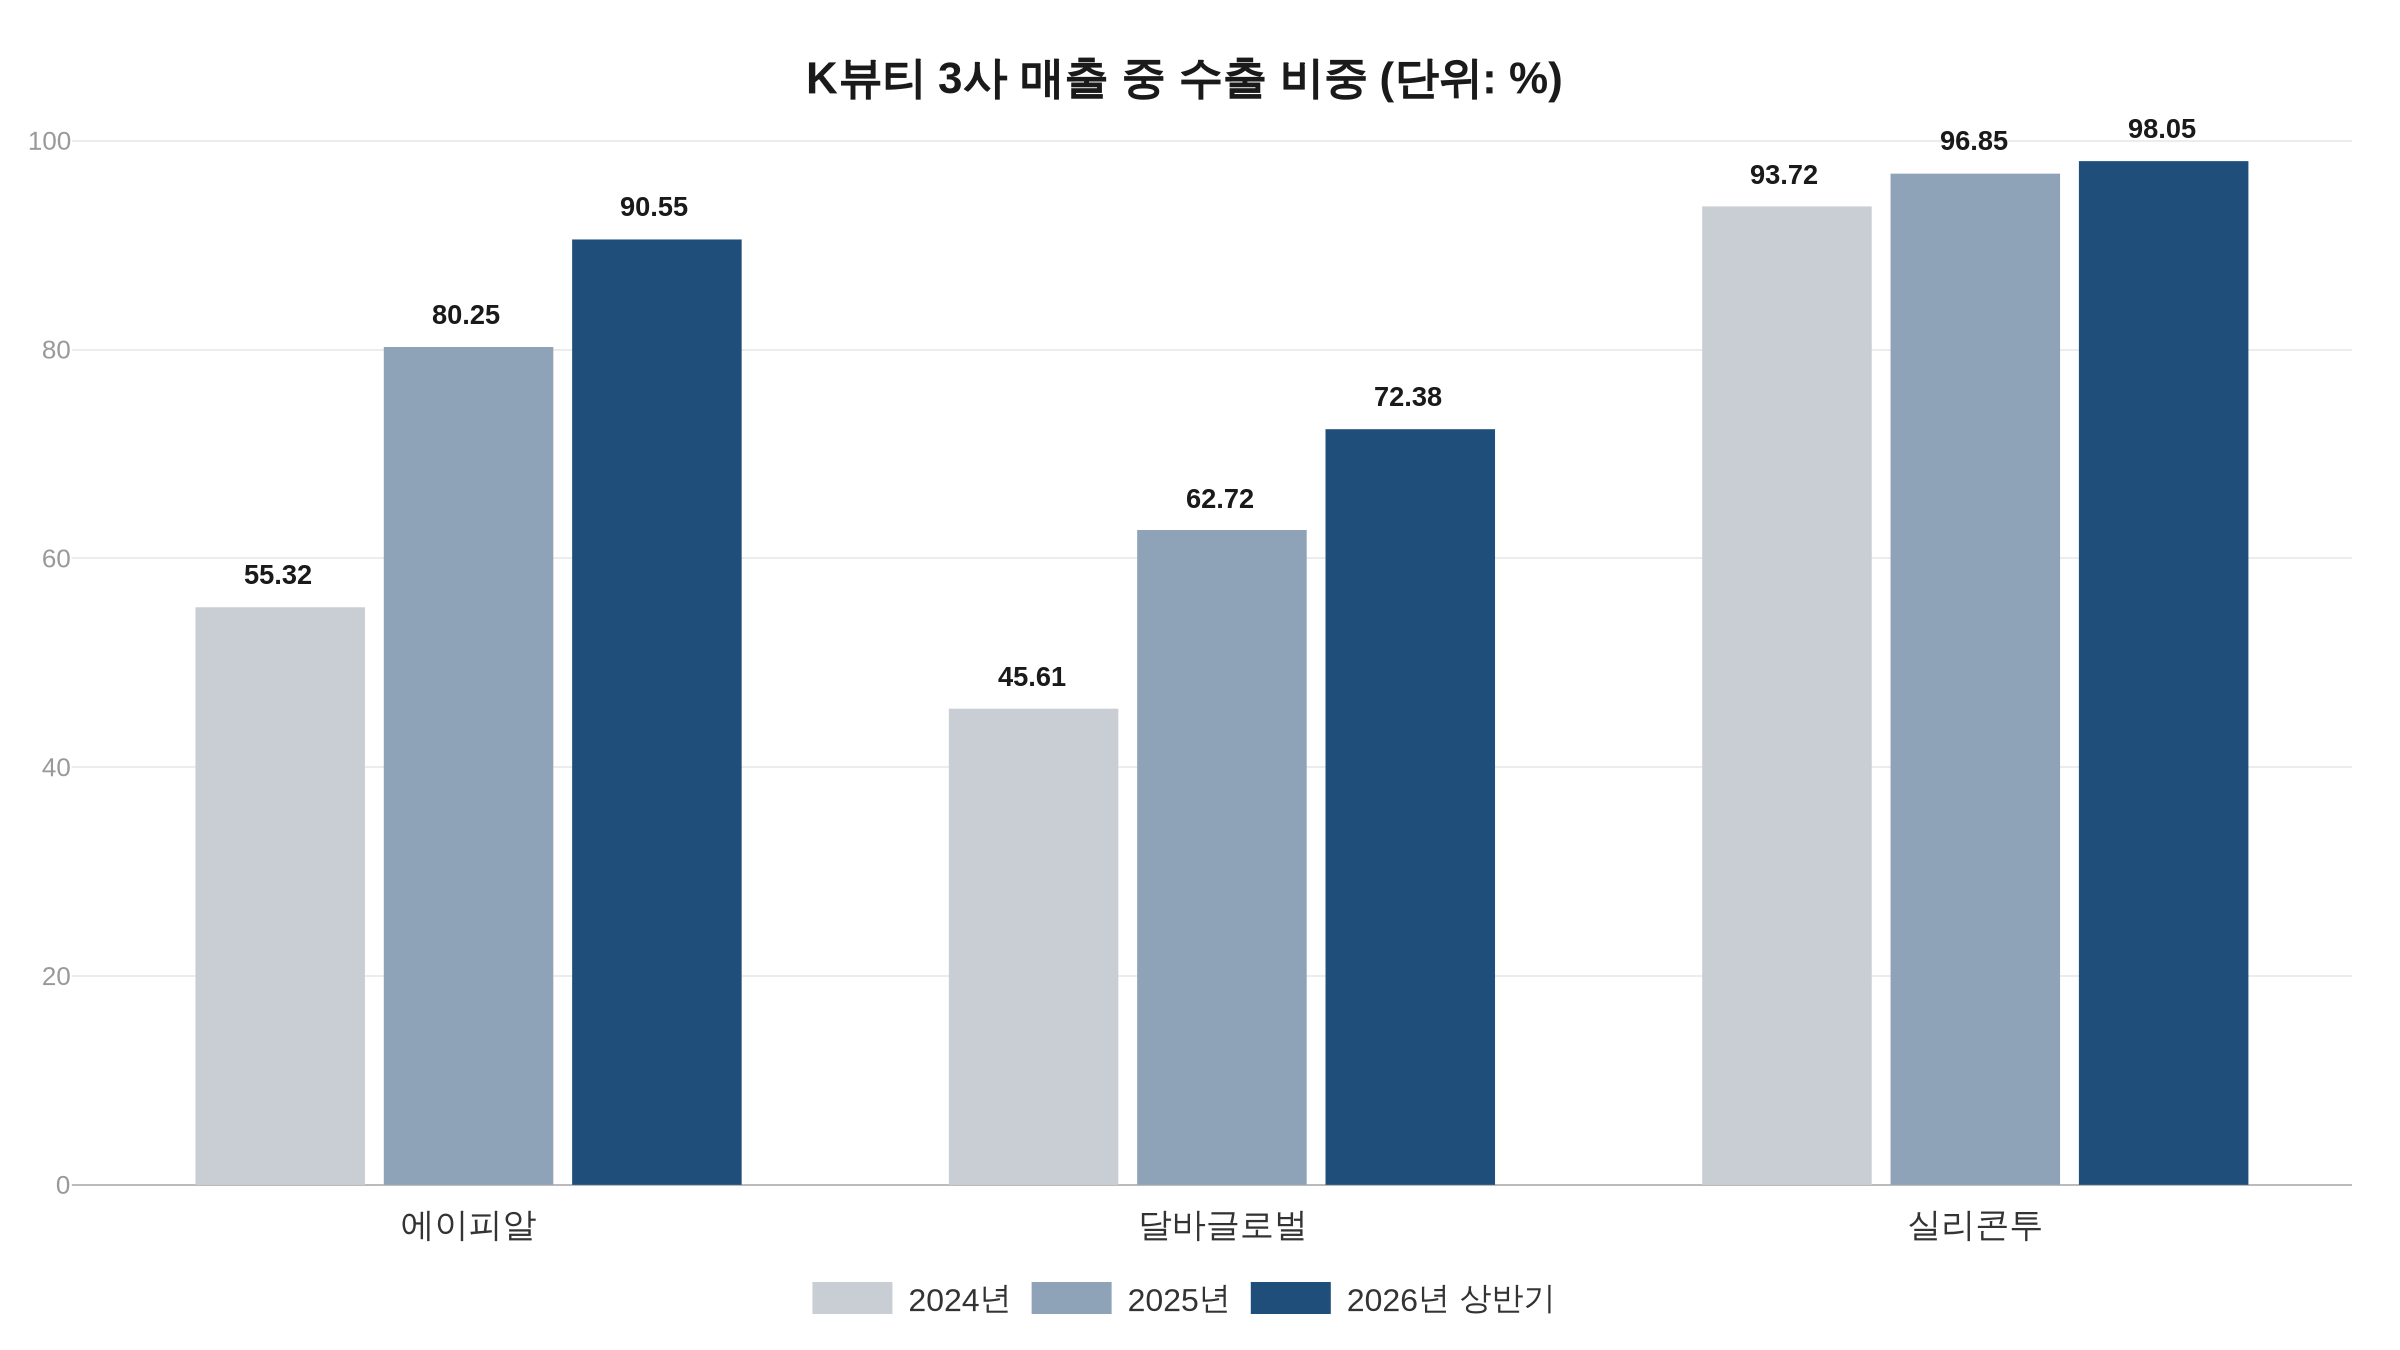
달러로 팔고 원화로 사들이는 구조일수록 원화 강세를 그대로 맞는다. 에이피알은 상반기 연결 매출의 90.55%, 실리콘투는 98.05%가 수출이었다. 두 회사가 올해 8월 14일 접수한 반기보고서의 매출 실적 표에서 확인된다.
달러로 벌고 원화로 사들인다…원화 강세가 이익을 깎는 길
해외에서 100달러어치를 팔았다고 하자. 환헤지나 달러로 치르는 비용을 빼고 매매기준율 월평균으로 단순 환산하면(본지 계산) 6월에는 152,730원, 9월에는 135,899원이다. 같은 물건을 같은 값에 팔고도 원화로 받는 돈은 16,831원, 11% 줄어든다.
이 차이가 이익으로 번지는 경로를 신영증권 이교석 연구원은 비용 쪽에서 찾았다. 원화 강세가 뷰티 브랜드와 유통 밴더사에 부정적인 이유는 “완제품을 원화로 매입해 외화를 벌어들이는 구조”가 주를 이루기 때문이라는 설명이다. 매출은 달러로 들어오는데 제품값은 원화로 나가니 환율이 내려가는 만큼 남는 몫이 줄어든다. 이 연구원은 원/달러 환율이 5% 하락하면 에이피알 등은 “영업이익률이 1%포인트 안팎 떨어질 것”이라고 봤다.
에이피알 반기보고서에서 상반기 매출원가율은 21.76%, 판매관리비율은 53.91%다. 매출의 5분의 1 남짓이 제품 원가이고 절반 이상이 판관비라는 뜻이다. 환율이 매출을 깎는 폭과 비용이 줄어드는 폭이 얼마나 맞물리는지는 이 비용의 구성에 달려 있는데, 그 세부는 아직 공시로 나오지 않았다.
6월 1,527원에서 9월 1,359원…해외 매출 비중은 더 커졌다
반기보고서상 수출 비중을 3개 연도로 늘어놓으면 세 회사 모두 해마다 커졌다. 에이피알은 2024년 55.32%에서 2025년 80.25%, 올해 상반기 90.55%가 됐다. 상반기 수출 1조2,323억 원이 이미 2025년 한 해 수출 1조2,258억 원을 넘었다. 달바글로벌은 45.61%에서 62.72%, 72.38%로 올라섰고, 실리콘투는 93.72%에서 96.85%, 98.05%로 100%에 가까워졌다. 여기서 수출은 회사 자체 분류여서 해외 자회사와 총판을 거친 판매도 포함한다.
노출이 커진 시점에 환율이 꺾였다. 월평균 매매기준율은 4월 1,487.39원, 5월 1,490.11원에서 6월 1,527.30원으로 올랐다가 7월 1,497.43원, 8월 1,406.30원, 9월 1,358.99원으로 석 달 연속 내렸다. 키움증권 손예빈 연구원은 이를 두고 “3분기 평균 원·달러 환율은 1425원으로 전분기(1501원) 대비 5.0% 하락”했다고 밝혔다. 분기 평균으로는 이교석 연구원이 가정한 5% 하락과 비슷한 폭이다. 다만 3분기 실적은 아직 발표되지 않았고, 확인된 것은 환율이 내렸다는 사실까지다.
같은 K뷰티도 노출은 다르다…브랜드사·유통사·ODM
환율이 내리면 모두가 같은 크기로 맞을까. 증권가의 시선은 갈린다. 해외 제품을 사다 파는 유통사는 구조가 조금 다르다. DB증권 허제나 연구원은 실리콘투가 판관비 중 “달러 결제 비중이 브랜드사보다 낮아” 원화 강세에 따른 영업이익 훼손 폭이 상대적으로 클 것이라고 내다봤다. 달러로 치르는 비용이 적을수록 달러 매출이 줄어든 만큼을 비용 쪽에서 되돌려받기 어렵다는 설명이다.
같은 증권사 보고서에는 지역 노출도도 나온다. 2분기 매출 기준 북미·유럽 비중이 에이피알 68%, 실리콘투 65%, 달바글로벌 30%다. 이 수치는 2분기 매출의 지역별 비중이어서 상반기 연결 매출 중 회사가 수출로 분류한 매출의 비중과는 정의와 기간이 다르다.
같은 업종 안에서도 환율을 덜 타는 쪽이 있다. ODM(제조업자개발생산)은 브랜드사를 대신해 제품을 개발하고 만들어 납품하는 방식이다. 증권가에서는 국내 브랜드사에 원화로 납품하는 비중이 높은 ODM이 상대적으로 덜 노출된다는 분석이 나온다. 하나증권 박종대 연구원은 글로벌 인디 브랜드의 주문이 4~5위 중소형 ODM사인 엔코스와 한국화장품 등으로 흘러드는 “ODM 우위의 시대”가 확고해졌다고 짚었다.
환율만은 아니다…물류비·용기 품귀, 그리고 11월 실적
이익을 가르는 변수가 환율 하나는 아니다. 보도에 따르면 에이피알은 지난해 4분기 영국·프랑스·독일·이탈리아·스페인에 아마존 공식 판매관을 열어 유럽 직접 판매를 늘렸고, 2분기 항공 물류비에만 약 300억 원을 썼다. 이 물류비는 공시로 확인되지 않은 수치다. 공급 쪽 병목도 있다. 튜브 용기가 달려 달바글로벌 선크림 등 일부 품목의 선적과 ODM 생산이 4분기로 밀렸다는 보도가 나왔다.
이익이 사라진 것도 아니다. 에이피알의 상반기 영업이익은 3,428억 원, 영업이익률은 25.19%였다. 증권가가 말하는 “덜 남는다”는 이익이 줄어들 수 있다는 추정이지, 손실이 났다는 뜻이 아니다. 박종대 연구원은 3분기 실적을 두고 “3분기 환율 영향을 제외하면 예상보다 좋은 실적”일 것이라고 전망했다.
환율과 물류비 가운데 무엇이 이익을 더 깎았는지는 11월 3분기 실적 발표에서 갈린다. 에이피알의 판매관리비 세부, 특히 운반비 항목과 영업이익률이 그 근거가 된다.
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사