
화장품 3분기 실적 전망을 증권사 리포트의 추정치(실적 발표 전)로 모아 보면 회사마다 엇갈린 정도가 달랐다. 에이피알 3분기 매출은 SK증권과 메리츠증권 모두 7,962억~7,990억 원, 영업이익은 1,957억~1,970억 원으로 거의 같게 내다봤지만, 아모레퍼시픽 영업이익은 4개 증권사 추정이 1,110억~1,230억 원으로 갈렸다.
비교 대상은 에이피알·아모레퍼시픽·실리콘투 세 곳이다. 에이피알 매출 추정은 1년 전보다 106~107% 늘어난 규모다. 아래 수치는 모두 증권사별 리포트에 적힌 추정이고, 실제 실적은 각 회사의 3분기 실적 발표에서 확정된다. 증권사마다 추정 시점과 회계 기준이 조금씩 다르다.
아모레퍼시픽 매출 추정은 1조1,000억 원대로 비슷, 영업이익은 120억 원 폭으로 갈려
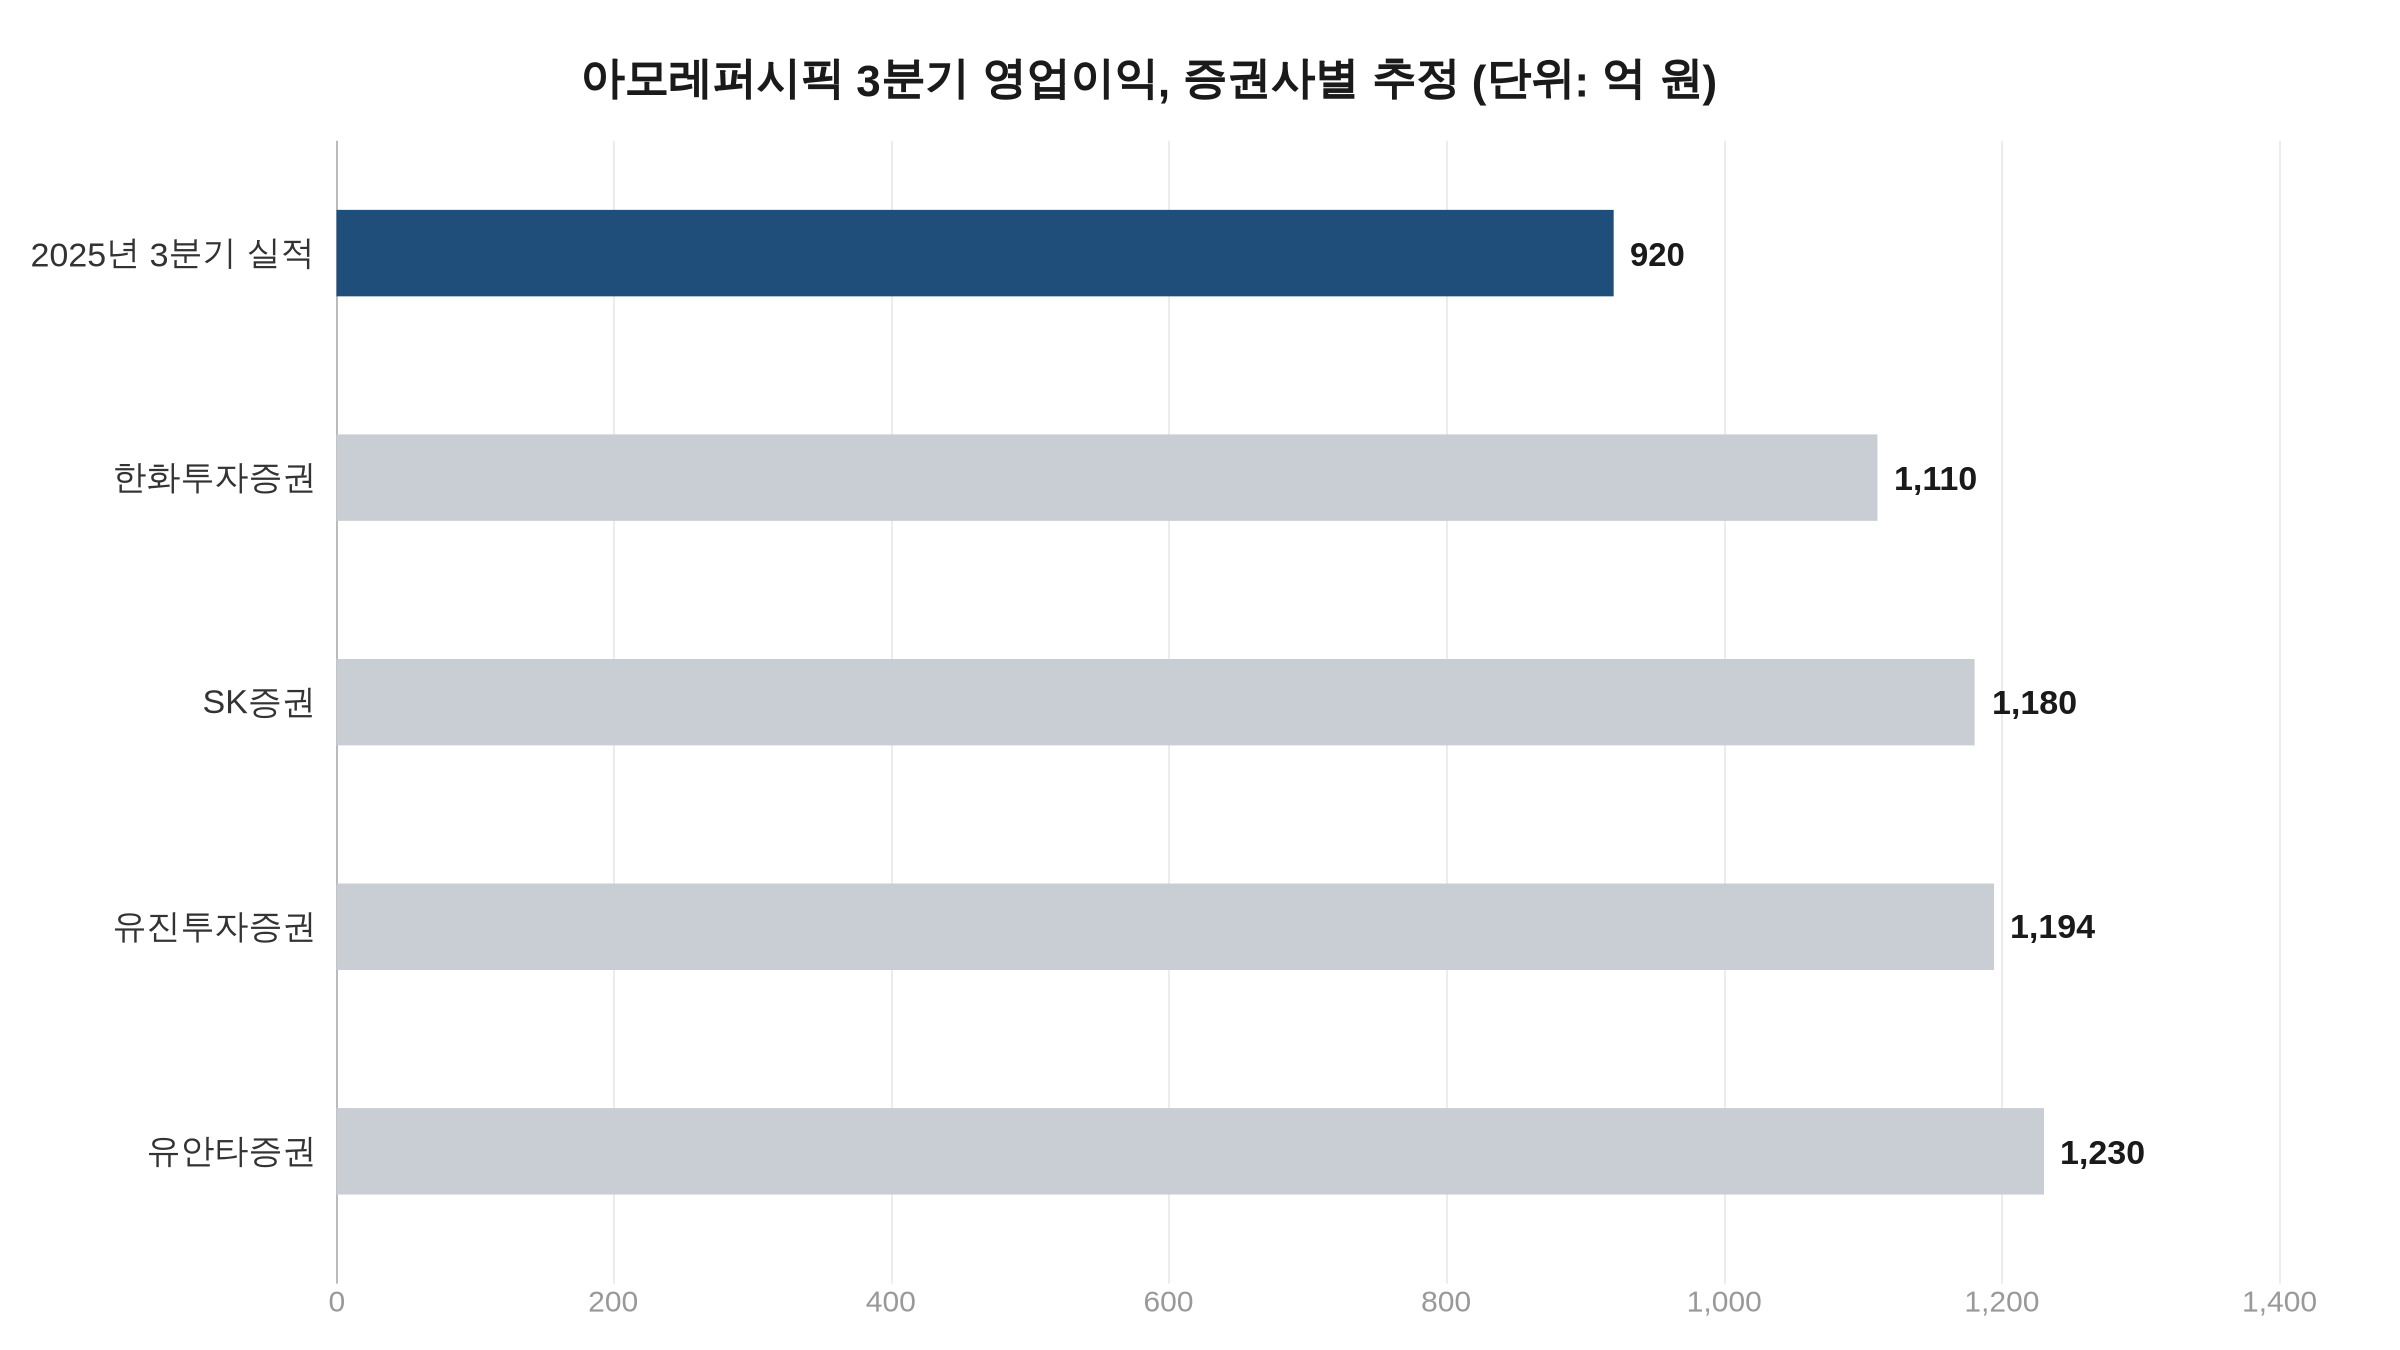
아모레퍼시픽 3분기 매출은 SK증권 1조1,310억 원, 유진투자증권 1조1,330억 원, 한화투자증권 1조1,360억 원, 유안타증권 1조1,450억 원으로 추정됐다. 네 곳의 폭이 140억 원이고, 1년 전(1조170억 원 안팎)보다 11.2~12.6% 늘어난 규모다. 영업이익은 한화투자증권이 1,110억 원, SK증권이 1,180억 원, 유진투자증권이 1,194억 원, 유안타증권이 1,230억 원으로 내다봐 가장 낮은 값과 높은 값의 차이가 120억 원이다. 지난해 3분기 영업이익 920억 원과 견주면 20.7~33.8% 늘어난 수준이다(증감률은 본지 계산).
아모레퍼시픽을 평가한 문구는 증권사마다 달랐다. SK증권 형권훈 연구원은 “긴 터널 끝에” 이 회사가 “안정적인 실적 성장 궤도”에 들어섰다고 봤다. 채널은 세포라에서 아마존·틱톡으로, 브랜드는 라네즈에서 이니스프리·에스트라로 넓어지는 흐름이 근거였다. 한화투자증권 한유정 연구원은 에스트라·일리윤 같은 더마 브랜드 확대를 앞세워 “글로벌 멀티브랜드사로의 도약”을 말했다. 유안타증권 이승은 연구원은 “더마·헤어를 중심으로 글로벌 성장 본격화”를 전망하면서 마케팅비를 세포라에서 틱톡·아마존으로 옮기는 점을 짚었다. 유진투자증권 이해니 연구원이 낸 리포트 제목은 “뷰티 공룡이 깨어났다”였다.
에이피알 매출 두 배 남짓, 실리콘투 40%대…두 증권사 매출 추정은 거의 같아
| 기업(추정 증권사) | 3분기 매출 추정 | 전년 대비 | 3분기 영업이익 추정 | 전년 대비 |
|---|---|---|---|---|
| 에이피알(SK·메리츠) | 7,962억~7,990억 원 | +106.3~+107.0% | 1,957억~1,970억 원 | +105.2~+107.5% |
| 실리콘투(SK·메리츠) | 4,269억~4,270억 원 | +42.6~+42.8% | 840억~881억 원 | +33.3~+39.6% |
| 아모레퍼시픽(SK·한화·유안타·유진) | 1조1,310억~1조1,450억 원 | +11.2~+12.6% | 1,110억~1,230억 원 | +20.7~+33.8% |
자료: 각 증권사 리포트(2026년 9월 7일~10월 1일), 실적 발표 전 추정치. 전년 대비는 리포트 표의 2025년 3분기 실적 기준 본지 계산. SK증권의 에이피알 영업이익은 IFRS18 적용 전 기준
증권사끼리 같은 기준으로 낸 숫자는 아니다. 추정 시점이 SK증권은 9월 7일, 한화·유안타·유진은 9월 14일, 메리츠증권은 10월 1일이다. 에이피알은 새 회계기준(IFRS18)을 올해 1분기부터 앞당겨 적용했는데, SK증권은 비교를 위해 적용 전 기준으로 영업이익을 냈다고 밝혔다. 같은 에이피알의 지난해 3분기 영업이익이 SK증권 리포트에서는 960억 원, 메리츠증권 리포트에서는 943억 원으로 적힌 이유일 수 있다.
에이피알은 SK증권이 매출 7,990억 원·영업이익 1,970억 원을, 메리츠증권이 7,962억 원·1,957억 원을 내놨다. 차이는 매출 28억 원, 영업이익 13억 원이다. SK증권 리포트에서 형권훈 연구원은 올해부터 “미국 오프라인 채널과 유럽 지역을 중심으로 매출이 성장”하고 있다고 적었다. 하반기 북미 매출 증가율은 113%, 유럽은 475%로 전망했다.
실리콘투도 매출은 거의 겹친다. SK증권 4,270억 원, 메리츠증권 4,269억 원으로 둘 다 1년 전보다 42%대 늘어난 규모다. 영업이익은 SK증권 840억 원, 메리츠증권 881억 원으로 41억 원 벌어졌다. 형권훈 연구원은 미국 오프라인과 유럽 시장 침투가 본격화하면서 “벤더사인 실리콘투 사업의 가치가 부각”된다고 짚었다. 북미 매출에서 아이허브가 차지하는 비중이 지난해 50%에서 올해 20%로 줄 것이라는 전망도 같은 리포트에 담겼다.
변수는 원화 강세…”정점이라 보기는 이르다”는 시각도
이익률을 누를 변수로는 환율이 꼽혔다. SK증권은 3분기 평균 환율을 1,420원으로 가정했고, 원화 강세가 아모레퍼시픽 영업이익률을 약 1%포인트대 낮추는 효과를 낸다고 봤다. 에이피알은 1%포인트 미만이고 “원화 강세 영향 크지 않을 것”이라는 판단이었다. 실리콘투는 3분기 영업이익률이 2분기보다 1.1%포인트 하락할 것으로 전망했다. 환율이 빠르게 내렸기 때문이라는 설명이다.
환율 걱정은 다른 증권사에서도 나왔다. 유진투자증권 이해니 연구원은 9월 17일 보도된 발언에서 환율 하락으로 높아진 시장 기대치를 밑돌 수 있다는 우려가 이미 “선반영”됐다고 봤다. 같은 날 하나증권 박종대 연구원도 3·4분기 제조업체 실적이 예상을 웃돌고 브랜드 업체도 “시장 기대치에 부합할 가능성이 크다”고 내다봤다.
메리츠증권 박신애·김건우 연구원은 업종 전체로 시야를 넓혔다. 이들은 지금이 K-뷰티 성장의 정점이 아니냐는 질문을 먼저 꺼낸 뒤 “현재가 K-뷰티 성장의 정점이라고 보기는 이르다”고 답했다. 카테고리를 알리는 단계를 지나 개별 브랜드가 글로벌 브랜드로 자리 잡는 단계에 들어섰다는 것이다. 한 업종을 두고 환율이 이익률을 깎는다는 분석과 성장 국면이 이어진다는 분석이 함께 나왔다.
이 수치들은 9월 7일~10월 1일 사이 나온 실적 발표 전 추정치이며, 증권사마다 환율 가정과 회계 기준이 다르다.
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사