
코스맥스의 3분기 실적을 두고 증권사 다섯 곳이 10월 7~8일 전후로 낸 리포트에서 영업이익을 756억~830억 원으로 추정했다. 모두 리포트 발간 직전 에프앤가이드 컨센서스 677억 원보다 높고, 1년 전 실적(427억 원)의 1.8~1.9배 수준이다.
같은 화장품 ODM(브랜드사를 대신해 제품을 개발·생산하는 업체)인 코스메카코리아는 그림이 달랐다. 유안타증권은 이 회사의 3분기 영업이익을 302억 원으로 추정해 시장 기대치 331억 원을 밑돌 것으로 봤다. 확정 실적은 11월 공시에서 나온다.
코스맥스 영업익 추정 756억~830억, 다섯 곳 모두 컨센서스 677억 위
추정치를 낮은 순으로 놓으면 SK증권 756억 원, 메리츠증권과 LS증권 768억 원, 하나증권 790억 원, 유안타증권 830억 원이다. 가장 높은 값과 낮은 값의 차이는 74억 원이다. 유안타증권의 830억 원은 그다음으로 높은 하나증권 790억 원보다 40억 원 많다. 매출 추정은 8,150억~8,332억 원으로 1년 전(5,856억 원)보다 39~42% 늘어난 규모다(증감률은 본지 계산).
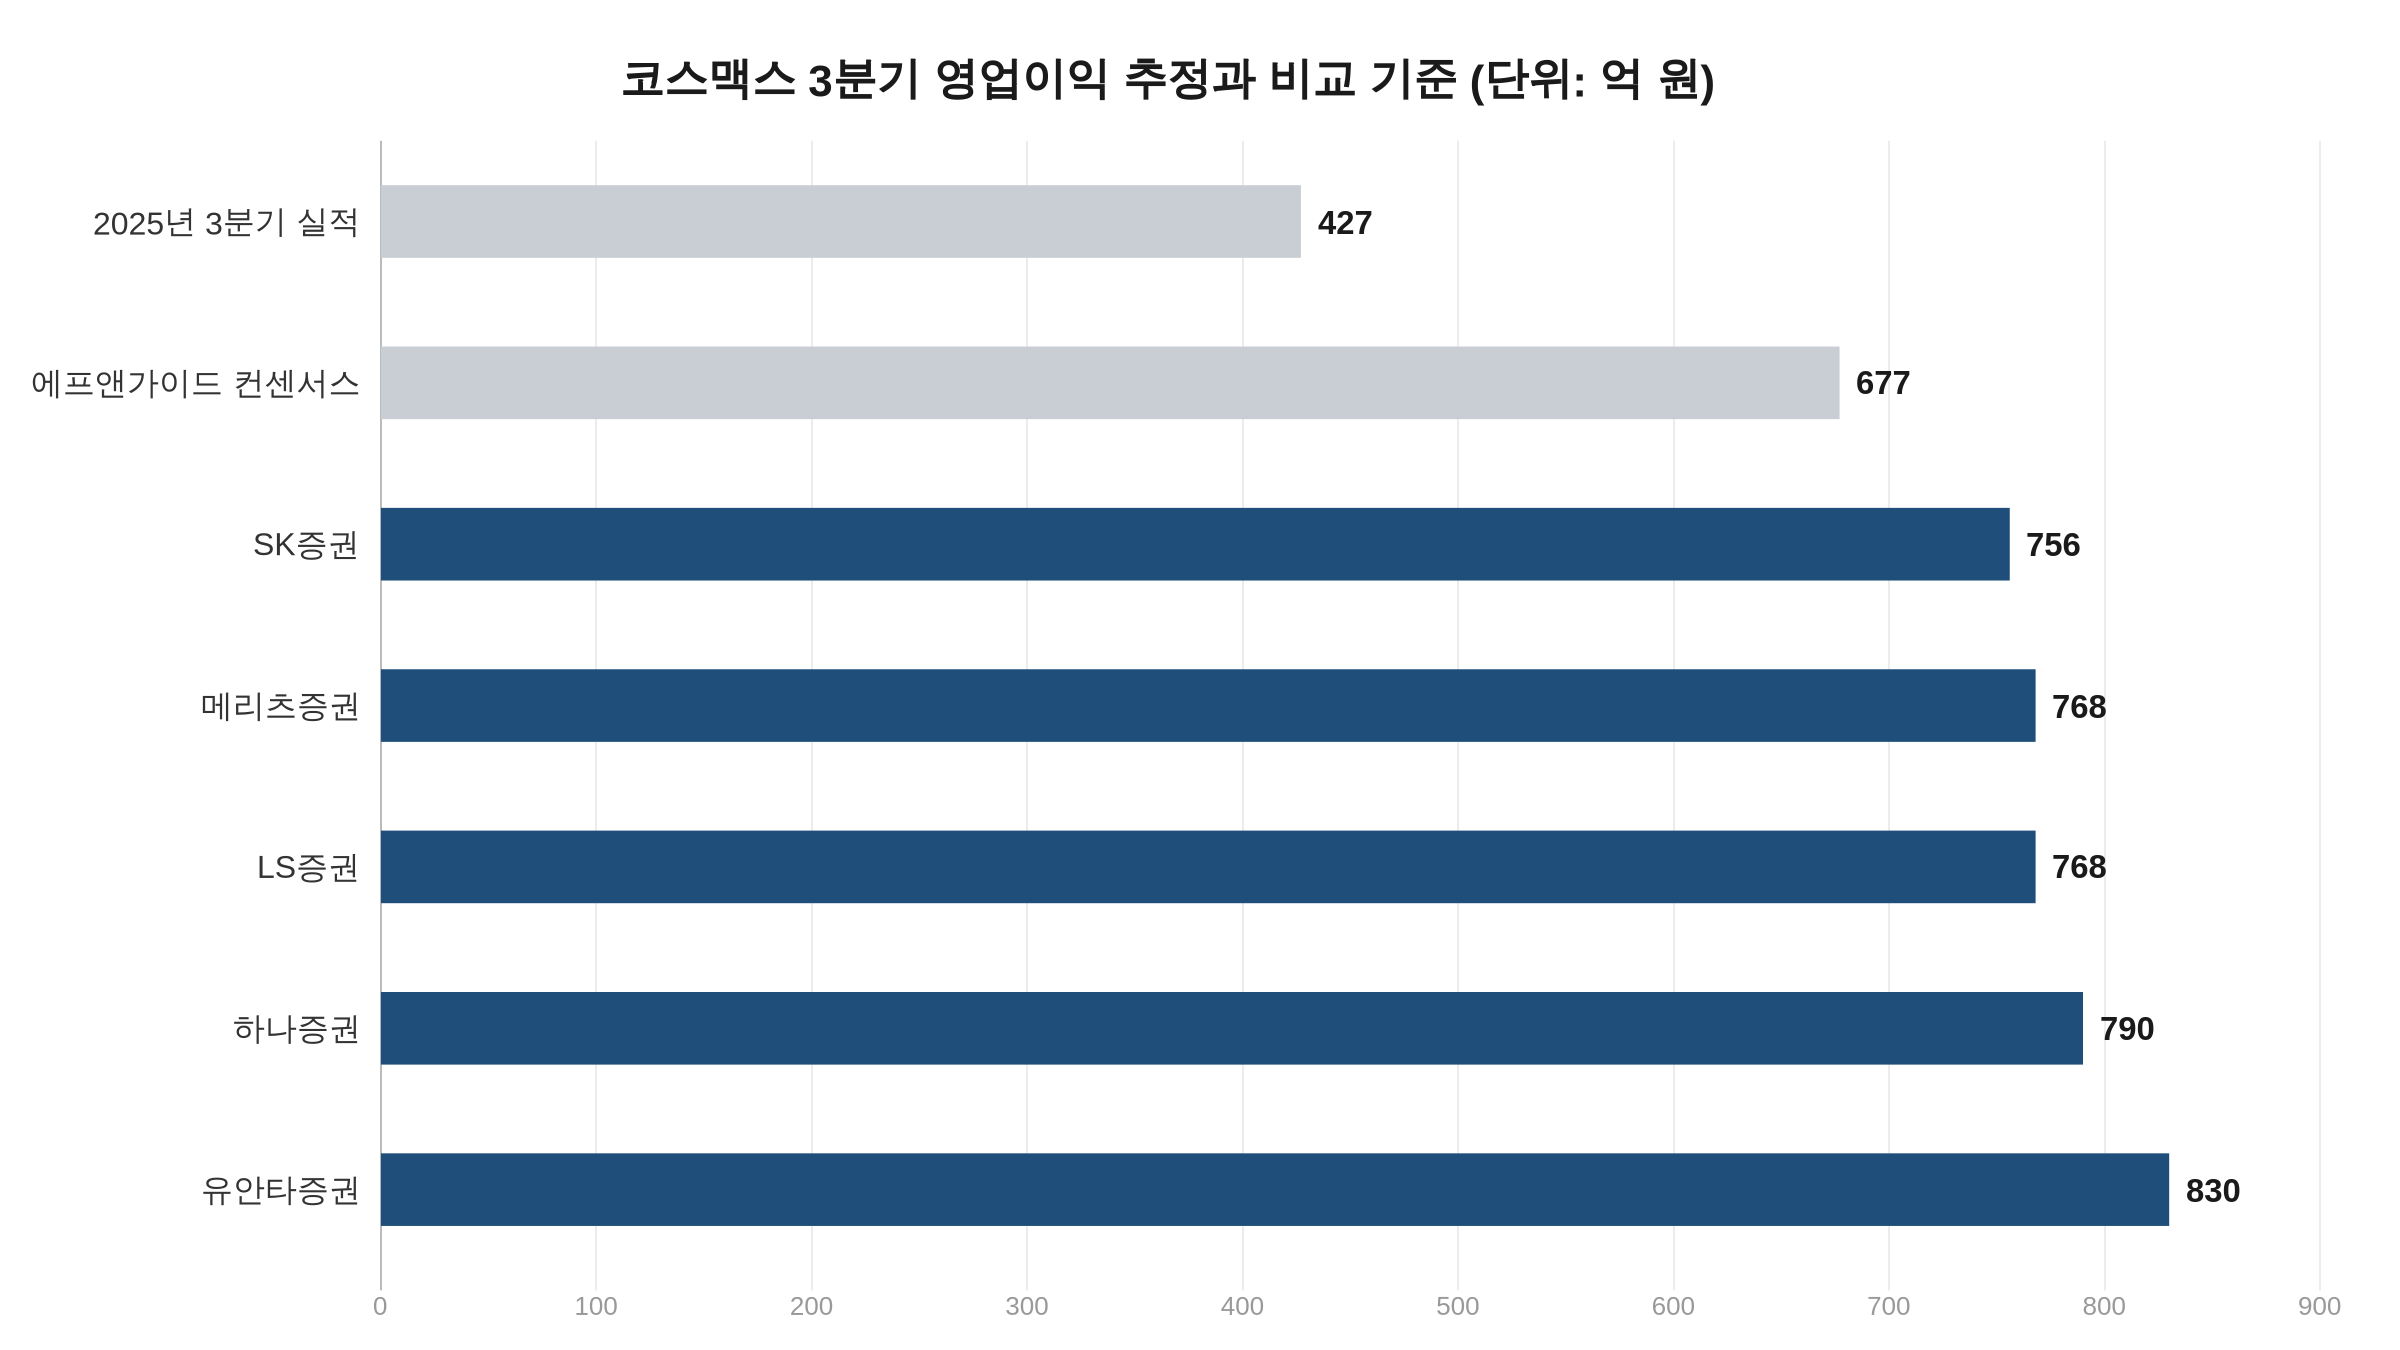
비교 기준인 677억 원은 증권사 추정치를 모아 낸 평균이어서 새 리포트가 나올 때마다 움직인다. 10월 7일 집계에서는 712억 원으로 올랐다는 보도도 있다. 이 값과 견줘도 다섯 곳 추정은 모두 높다. 증권사마다 리포트 발간일(10월 7~8일)과 환율·비용 가정이 다르니 추정치끼리 전제도 같지 않다. 677억 원을 기준으로 하면 SK증권은 11.7%, 유안타증권은 22.6% 높고(본지 계산), 추정치 다섯 곳은 직전 분기인 2분기 확정 영업이익 737억 원보다 19억~93억 원 많다.
국내 별도 45~47%·미국 70% 안팎 성장 추정, 조업일수 적은 3분기에도
추정치가 높게 나온 건 국내와 미국 법인의 매출 성장 폭 때문이다. 다섯 곳은 국내 별도 매출이 45~47%, 미국 매출이 70~76% 늘 것으로 추정했다. 중국 법인은 유안타증권 21%, 하나증권 25%, 메리츠증권 26%, SK증권 28%로 전망이 갈렸다.
3분기는 여름휴가와 추석 연휴로 조업일수가 적은 분기다. 메리츠증권 박신애 연구원은 이런 분기인데도 매출이 전 분기보다 9% 늘 것으로 봤다. 메리츠증권은 연간 기준으로 미국 법인 매출이 지난해까지 1,000억 원대에 머물다 올해 처음 2,000억 원을 넘고, 2021~2025년 5,500억~6,300억 원대에서 정체했던 중국 법인 매출도 올해 7,689억 원으로 올라설 것으로 내다봤다.
유안타증권 이승은 연구원도 같은 대목에서 휴가와 연휴로 “조업일수가 적었음에도 수주가 견조했고” 수출과 해외 시장을 겨냥한 제품 판매도 이어졌다고 적었다. 이 증권사는 2분기 컨퍼런스콜 가이던스(한국 35~40%, 미국 40% 이상)보다 높은 45% 이상, 70% 이상 성장을 제시했다.
고객 구성의 변화도 근거로 나왔다. LS증권 오린아 연구원은 미국에서 인디 고객사의 매출 기여도가 기존 고객사를 크게 웃돈다고 짚고, 한국 법인이 두 자릿수 영업이익률을 낼 수 있다고 봤다. SK증권 형권훈 연구원은 한국·중국·미국 세 시장의 수요가 한꺼번에 실적으로 이어지는 국면으로 해석했다. 하나증권 박종대 연구원은 보도된 리포트에서 국내 영업이익이 분기 기준 처음 600억 원을 넘을 것으로 내다봤다.
같은 ODM도 갈렸다…코스메카 추정 302억, 기대치 331억 밑돌아
유안타증권이 낸 3사 리포트를 보면 영업이익 추정과 시장 기대치의 차이가 업체마다 달랐다. 코스맥스는 기대치보다 22.6%, 한국콜마는 6.1% 높았고 코스메카코리아는 8.8% 낮았다.
| 회사 | 유안타 추정 | 시장 기대치 | 차이 | 리포트 발간일 |
|---|---|---|---|---|
| 코스맥스 | 830억 원 | 677억 원 | +22.6% | 10월 7일 |
| 한국콜마 | 977억 원 | 921억 원 | +6.1% | 9월 29일 |
| 코스메카코리아 | 302억 원 | 331억 원 | −8.8% | 9월 28일 |
자료: 유안타증권 리포트 3건(3사 3분기 영업이익 추정). 리포트 발간일이 달라 시장 기대치의 집계 시점도 다르며, 차이는 본지 계산
코스메카코리아 추정의 출처는 유안타증권 한 곳이다. 이 증권사는 매출 2,143억 원(1년 전보다 18%↑), 영업이익 302억 원(11%↑)을 내다보면서 한국 법인 매출은 1,750억 원으로 35% 늘고 미국 법인 잉글우드랩 매출은 503억 원으로 19% 줄 것으로 봤다. 리포트는 잉글우드랩코리아 주요 고객사의 대량 발주가 2027년으로 이연될 전망이라고 적었다.
한국콜마는 영업이익 977억 원으로 1년 전(583억 원)보다 67.6% 늘 것으로 추정됐다. 같은 리포트는 중국 법인에 대해 환율 부담과 수익성 둔화를 지적했다.
일회성 비용·발주 변동…지난해 3분기엔 컨센서스 25% 밑돌아
추정치는 확정 실적이 아니다. 증권사 리포트에도 변수가 적혀 있다. SK증권 형권훈 연구원은 이스트법인 전환사채 상환과 관련해 약 100억 원이 이번 분기 영업외 비용으로 일회성 반영된다고 짚었다. 영업외 비용이므로 영업이익이 아니라 순이익에 영향을 주는 항목이다.
한국IR협의회 기업리서치센터 박선영 연구원은 9월 23일 코스메카코리아 기업분석 보고서에서 ODM 수익성의 구조를 설명했다. 판매가 검증된 제품의 주문이 늘고 반복 생산 비중이 높아지면 원부자재 조달과 생산 계획의 효율이 개선되고, 매출 증가 속도가 인력·설비 같은 고정비를 웃돌면 영업 레버리지가 생긴다는 설명이다. 같은 보고서는 “고객사의 판매 및 재고 상황에 따른 발주 변동 가능성”을 리스크로 꼽았다.
선례도 있다. 코스맥스는 2025년 11월 10일 장 마감 후 3분기 영업이익 427억 원을 공시했는데, 실적 발표 직전 집계된 컨센서스를 25%가량 밑도는 수치였다.
올해 3분기 실적은 아직 발표 전이다. 지난해에는 한국콜마가 11월 7일, 코스맥스가 11월 10일에 3분기 실적을 공시했다.
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사