
미래대응기금의 주 재원인 추가세수가 2029년부터는 생기지 않을 것으로 전망됐다. 국회예산정책처(예정처)가 지난달 낸 2027년도 예산안 총괄 분석은 예정처 자체 전망과 정부 재정운용계획을 토대로 한 추정 모두에서 2029년 이후 추가세수가 발생하지 않는다고 봤다. 2027년 추가세수 158조4,720억 원(정부 예산안 기준)이 일시적인 재원이라는 뜻이다.
국제통화기금(IMF)은 17일 한국 연례협의 미션 종료 발표에서 재정안정화 수단으로서 기금 신설을 환영한다고 밝혔다. 국회 재정경제기획위원회 경제재정소위는 하루 앞선 16일 기금 설치법안과 국가재정법 개정안에 결론을 내지 못했다. 일시 재원을 어디에 쓸지를 두고는 전문가 견해가 빚 상환과 자본적 지출로 갈린다.
추가세수 2029년부터 미발생, 예정처가 본 일시적 재정여력
추가세수는 당초 내국세 세입예산에서 추세치를 뺀 금액이다. 추세치는 2년 전 내국세 결산액에 최근 10년 연평균 증가율을 2년간 적용해 구한다. 직전 2년의 내국세 증가율이 과거 10년 평균을 웃돌 때만 생기는 구조다. 이 증가율이 평균 아래로 내려가면 추가세수는 생기지 않는다.
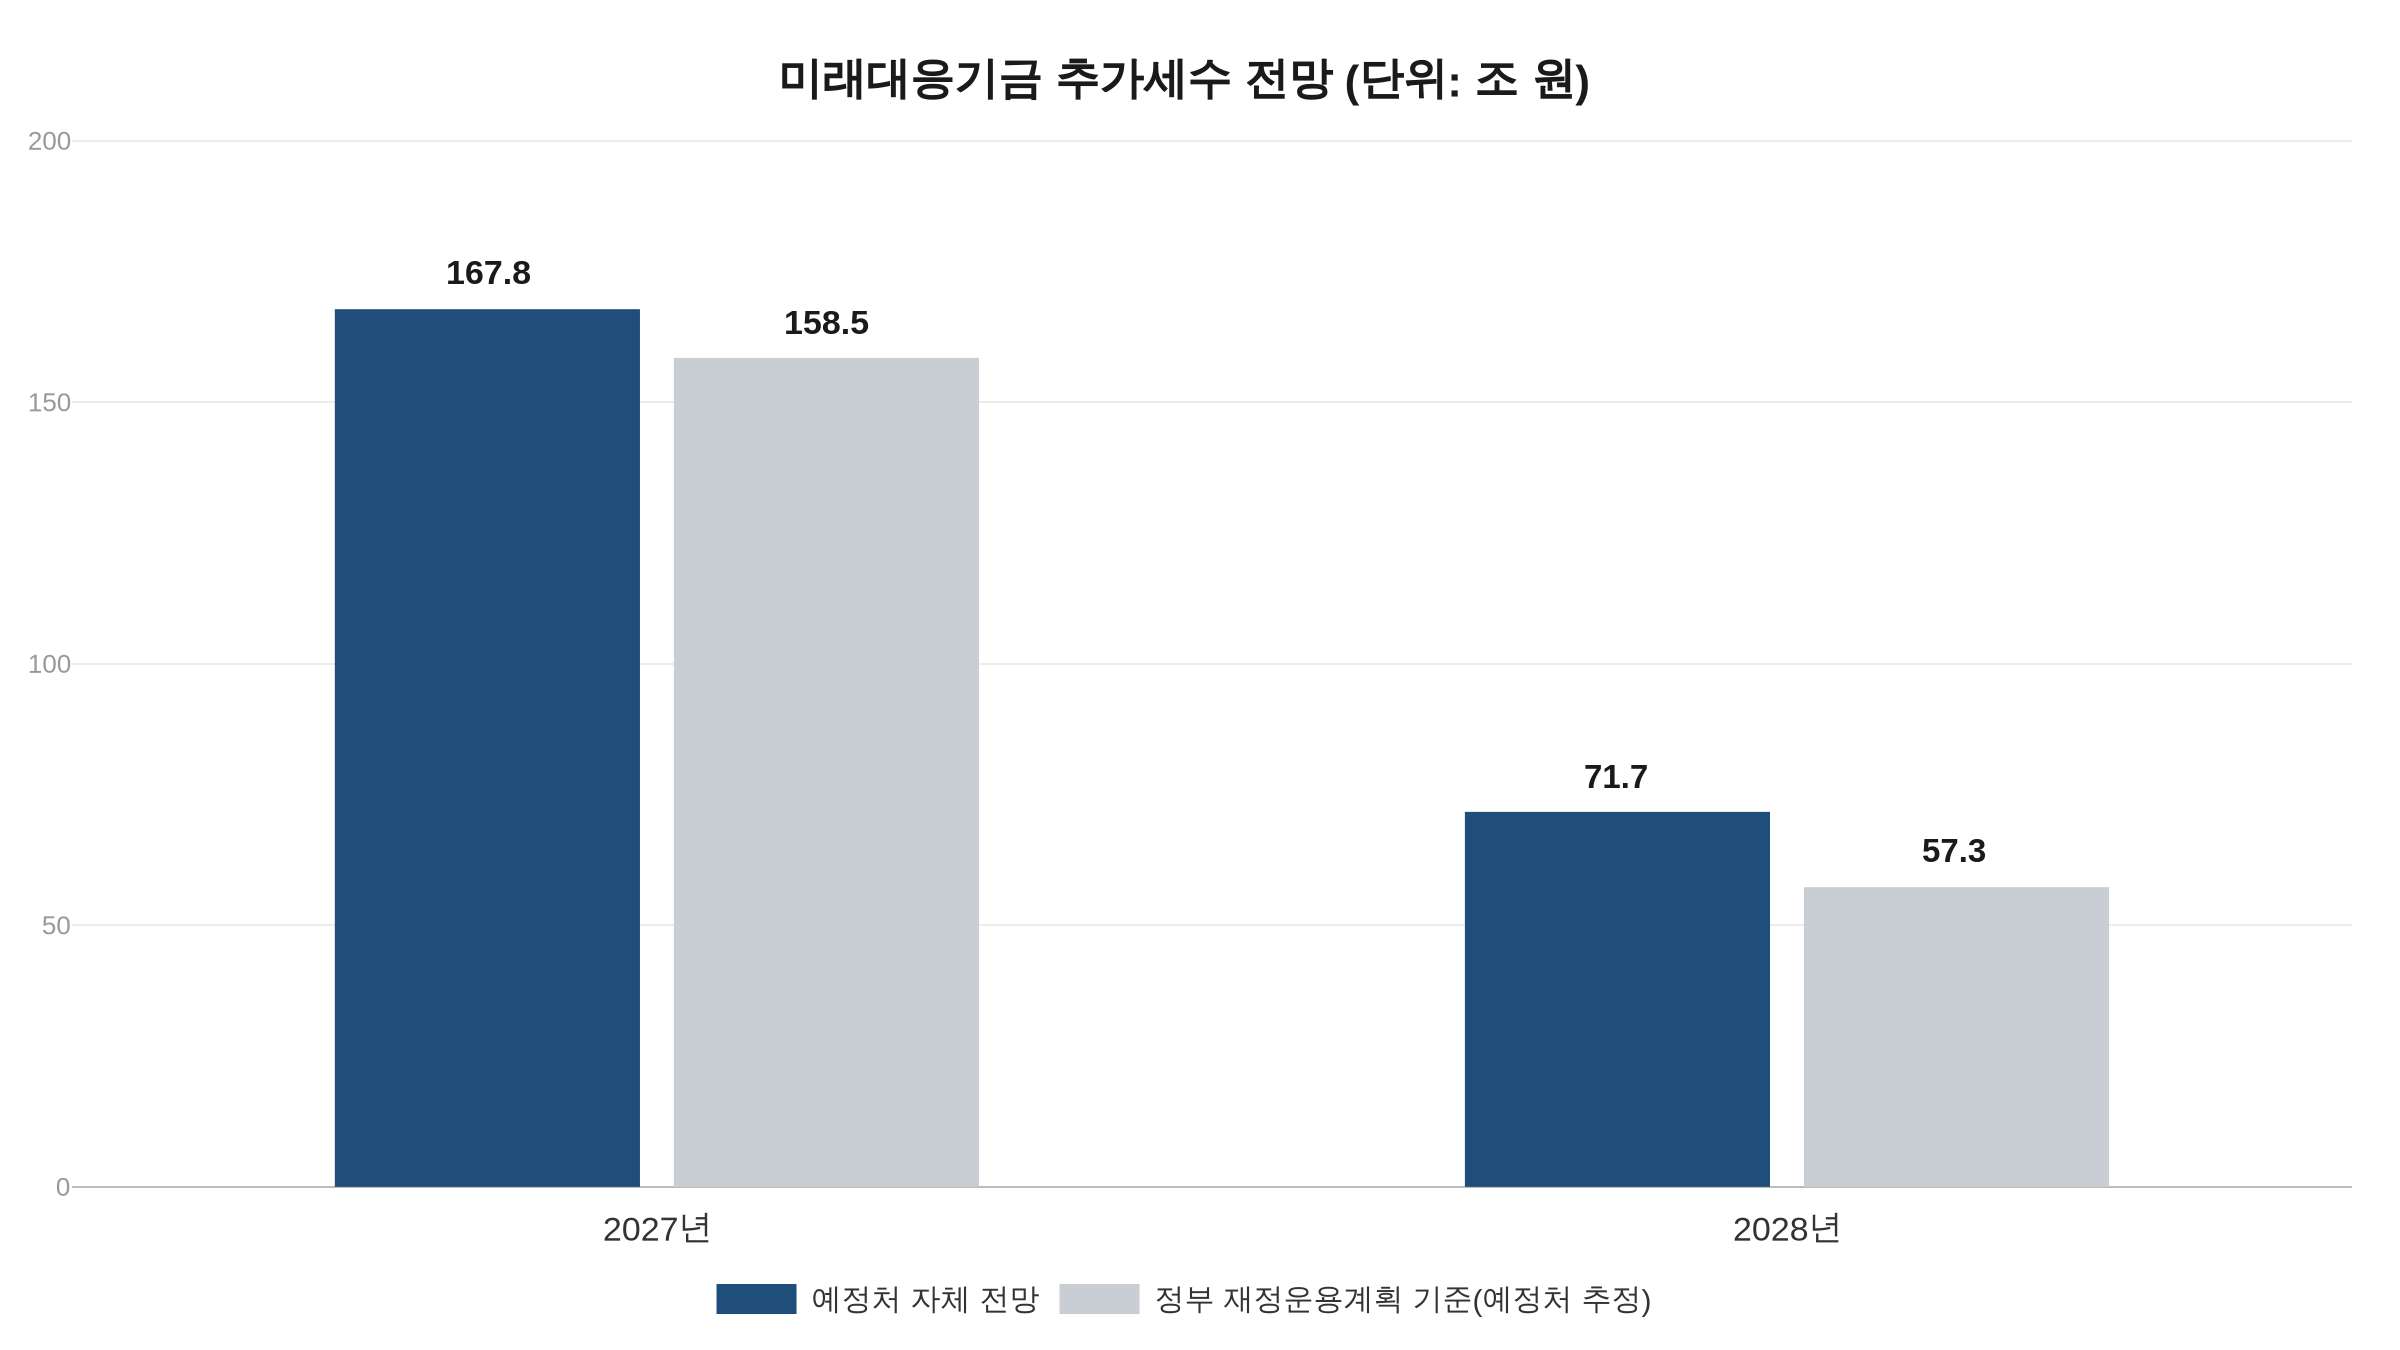
예정처가 그린 추이에서는 추세선을 넘는 내국세 수입이 2029년부터 음(-)이 된다. 2027년 추가세수는 내국세 세입예산 520조5,583억 원에서 추세치 362조863억 원을 뺀 158조4,720억 원이다. 두 기준으로 보면 2027년 167.8조 원(예정처 자체 전망)과 158.5조 원(정부 재정운용계획을 토대로 예정처가 추정)에서 2028년 71.7조 원과 57.3조 원으로 가파르게 줄어든다.
예정처는 추가세수와 초과세수가 경기 순환과 세입 여건, 세수 추계의 변동에 연동되는 “일시적 재정여력의 성격”이라고 설명했다. 2021·2022년 대규모 초과세수가 2023·2024년 대규모 세수결손으로 뒤집힌 경험이 근거다.
그렇다고 기금 운용이 멈춘다는 뜻은 아니다. 추가세수는 기금으로 들어오는 재원 경로 세 가지(추가세수, 초과세수, 세계잉여금 잔액) 가운데 하나다. 예정처 전망대로라면 2029년부터 끊기는 것은 이 한 경로다.
사업비 45조3625억 원 중 46.7%, 매년 반복 소요 우려
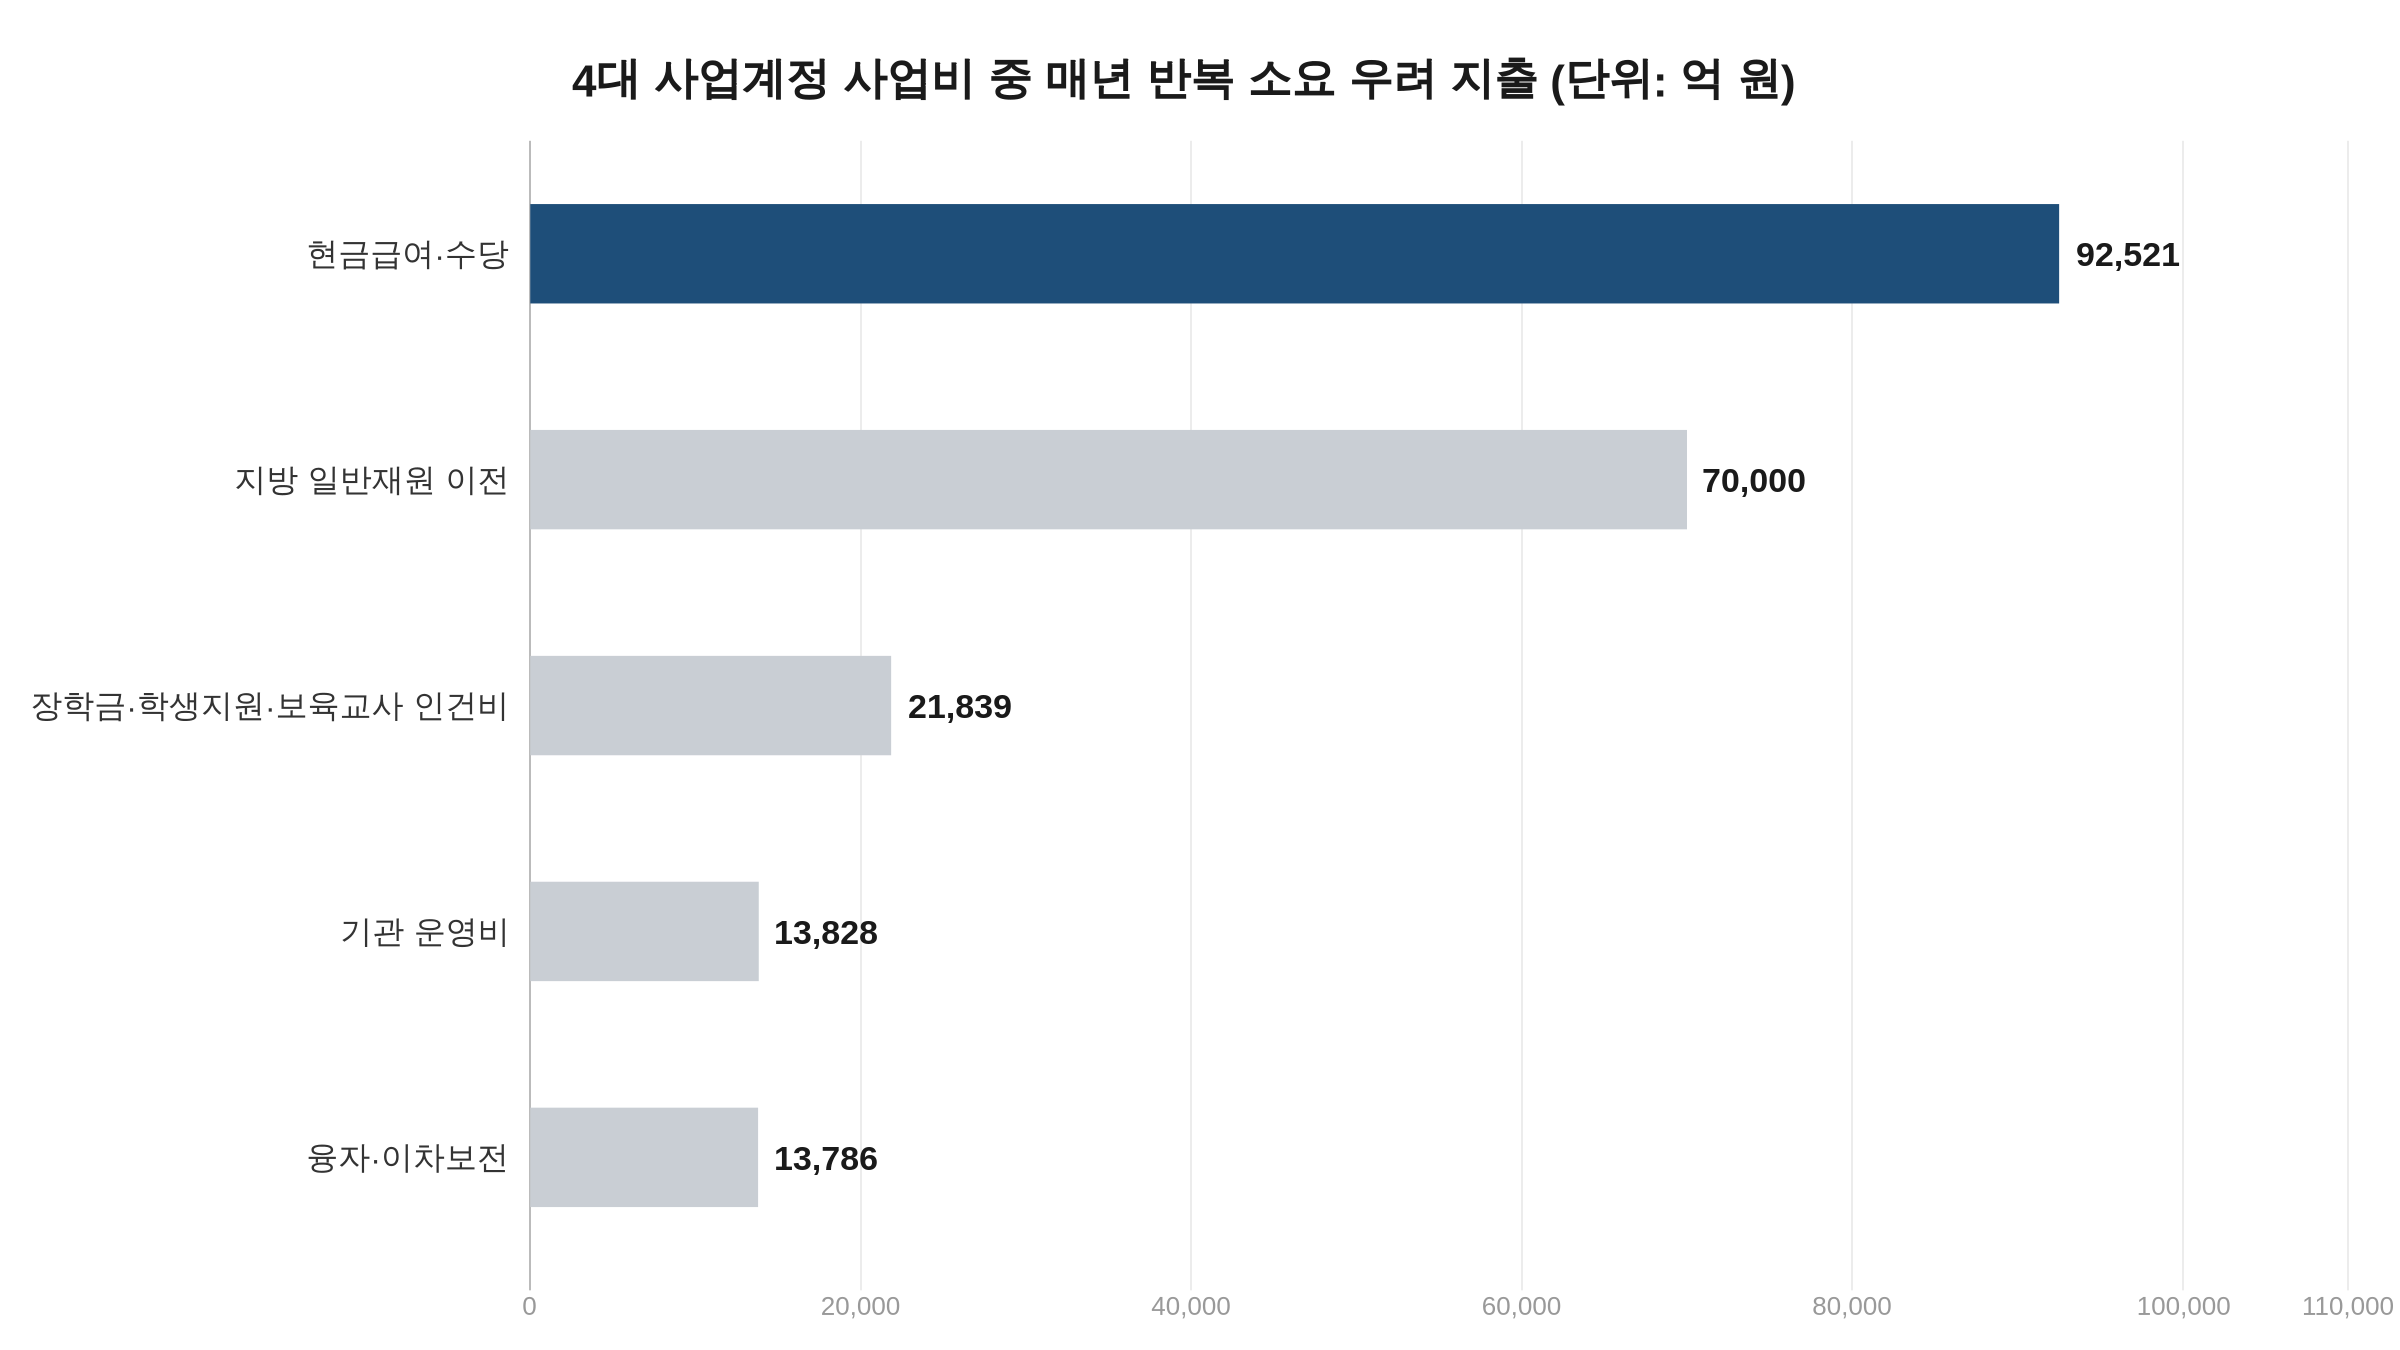
예정처는 이어 재원은 일시적인데 쓰임은 매년 이어질 수 있다고 지적했다. 4대 사업계정 사업비 45조3,625억 원 가운데 매년 반복 소요가 우려되는 지출이 21조1,973억 원으로 46.7%에 이른다. 현금급여·수당이 9조2,521억 원(20.4%), 지방 일반재원 이전이 7조 원(15.4%)으로 가장 크고, 장학금·학생지원·보육교사 인건비 2조1,839억 원(4.8%), 기관 운영비 1조3,828억 원(3.0%), 융자·이차보전 1조3,786억 원(3.0%)이 뒤따른다. 분모는 기금 전체가 아니라 4대 사업계정 사업비다.
예정처는 사업비의 절반가량이 “한번 편성되면 감축하기 어려운 지출”이라고 적었다. 기획예산처가 129개 사업별 2028~2031년 재정소요와, 추가세수가 줄 때의 처리계획(일반회계 이관·축소·종료 등)을 제시해야 한다는 주문도 달았다. 같은 보고서는 가변적 재원이 미래대응투자의 재원으로 “적합성이 현저히 떨어진다”고 판단했다.
변경한도 30%를 20% 이하로, 국회 통제를 둘러싼 제안
쓰임새를 정하는 제도 장치 가운데 하나가 변경한도다. 국가재정법은 기금운용계획 주요 항목의 변경한도를 비금융성기금 20%, 금융성기금 30%로 두는데, 정부안은 미래대응기금에 30%를 일괄 적용한다. 4대 사업계정 사업비에 30%를 적용하면 최대 13조6,088억 원이고, 20%일 때보다 4조5,363억 원 많다. 예정처는 최소한 일반 비금융성기금 수준인 20% 이하로 낮추는 방안을 검토할 필요가 있다고 제안했다.
한도만큼 중요한 건 얼마나 쌓고 언제 꺼낼지 정하는 기준이다. 이태석 KDI 재정·사회정책연구부장은 재정 여건에 따라 채무 축소와 성장 투자를 병행하되 “적립·인출 기준”과 국회 통제를 강화할 필요가 있다고 봤다.
예정처는 여유재원 활용 예시도 들었다. 기금 여유재원 중 30조 원을 전출하거나 예탁해 국고채 발행을 줄이면 편성금리 4.1% 기준으로 연간 약 1조2,300억 원의 이자비용을 줄일 수 있다는 계산이다. 30조 원은 예정처가 예를 들어 제시한 규모다.
빚 상환이냐 자본적 지출이냐, 갈린 쓰임새와 국회 일정
일시 재원을 어디에 쓸지에서 견해가 갈린다. 양준모 연세대 경제학과 교수는 호황에서 생긴 재원을 “영구적인 재원으로 간주해서는 안 된다”며 “빚을 줄이고 재정을 건전화해야 한다”고 말했다. 이상민 나라살림연구소 수석연구위원은 기금 사업을 일시적으로 대규모 투자가 필요한 “인프라·자본적 지출” 중심으로 제한하고 반복 지출은 일반회계로 추진하는 편이 바람직하다고 했다. 국채 발행 축소분을 뺀 149.8조 원이 실제 조성 규모라는 지적도 했다. 그러면서도 “세수가 어마어마하게 들어오는 상황”에서 “담아 놓을 저수지는 필요하다”고 말했다.
단계로 나누자는 견해도 있다. 박정흠 한국조세재정연구원 부연구위원은 초기 3~5년은 미래 투자에 집중하고 이후 재정안정화 비중을 높이는 방안을 제시했다. 예정처 역시 재정안정화 기능은 재원의 성격과 비교적 밀접하다고 봤고, IMF는 기금 신설이 재정정책의 경기 대응성을 높이는 데 기여할 것이라고 평가했다.
설치 여부 자체도 정해지지 않았다. 박홍근 기획예산처 장관은 지난 11일 예결위에서 기금이 특정한 목적과 재원에 맞춰 신축적으로 운영하기 위한 장치라고 설명했다. 경제재정소위는 16일 설치법안에 결론을 내지 못했고, 예결위 예산안조정소위는 같은 날부터 기금운용계획안을 심사하고 있다. 예산안의 본회의 법정 처리 시한은 12월 2일이다.
연관 기사