
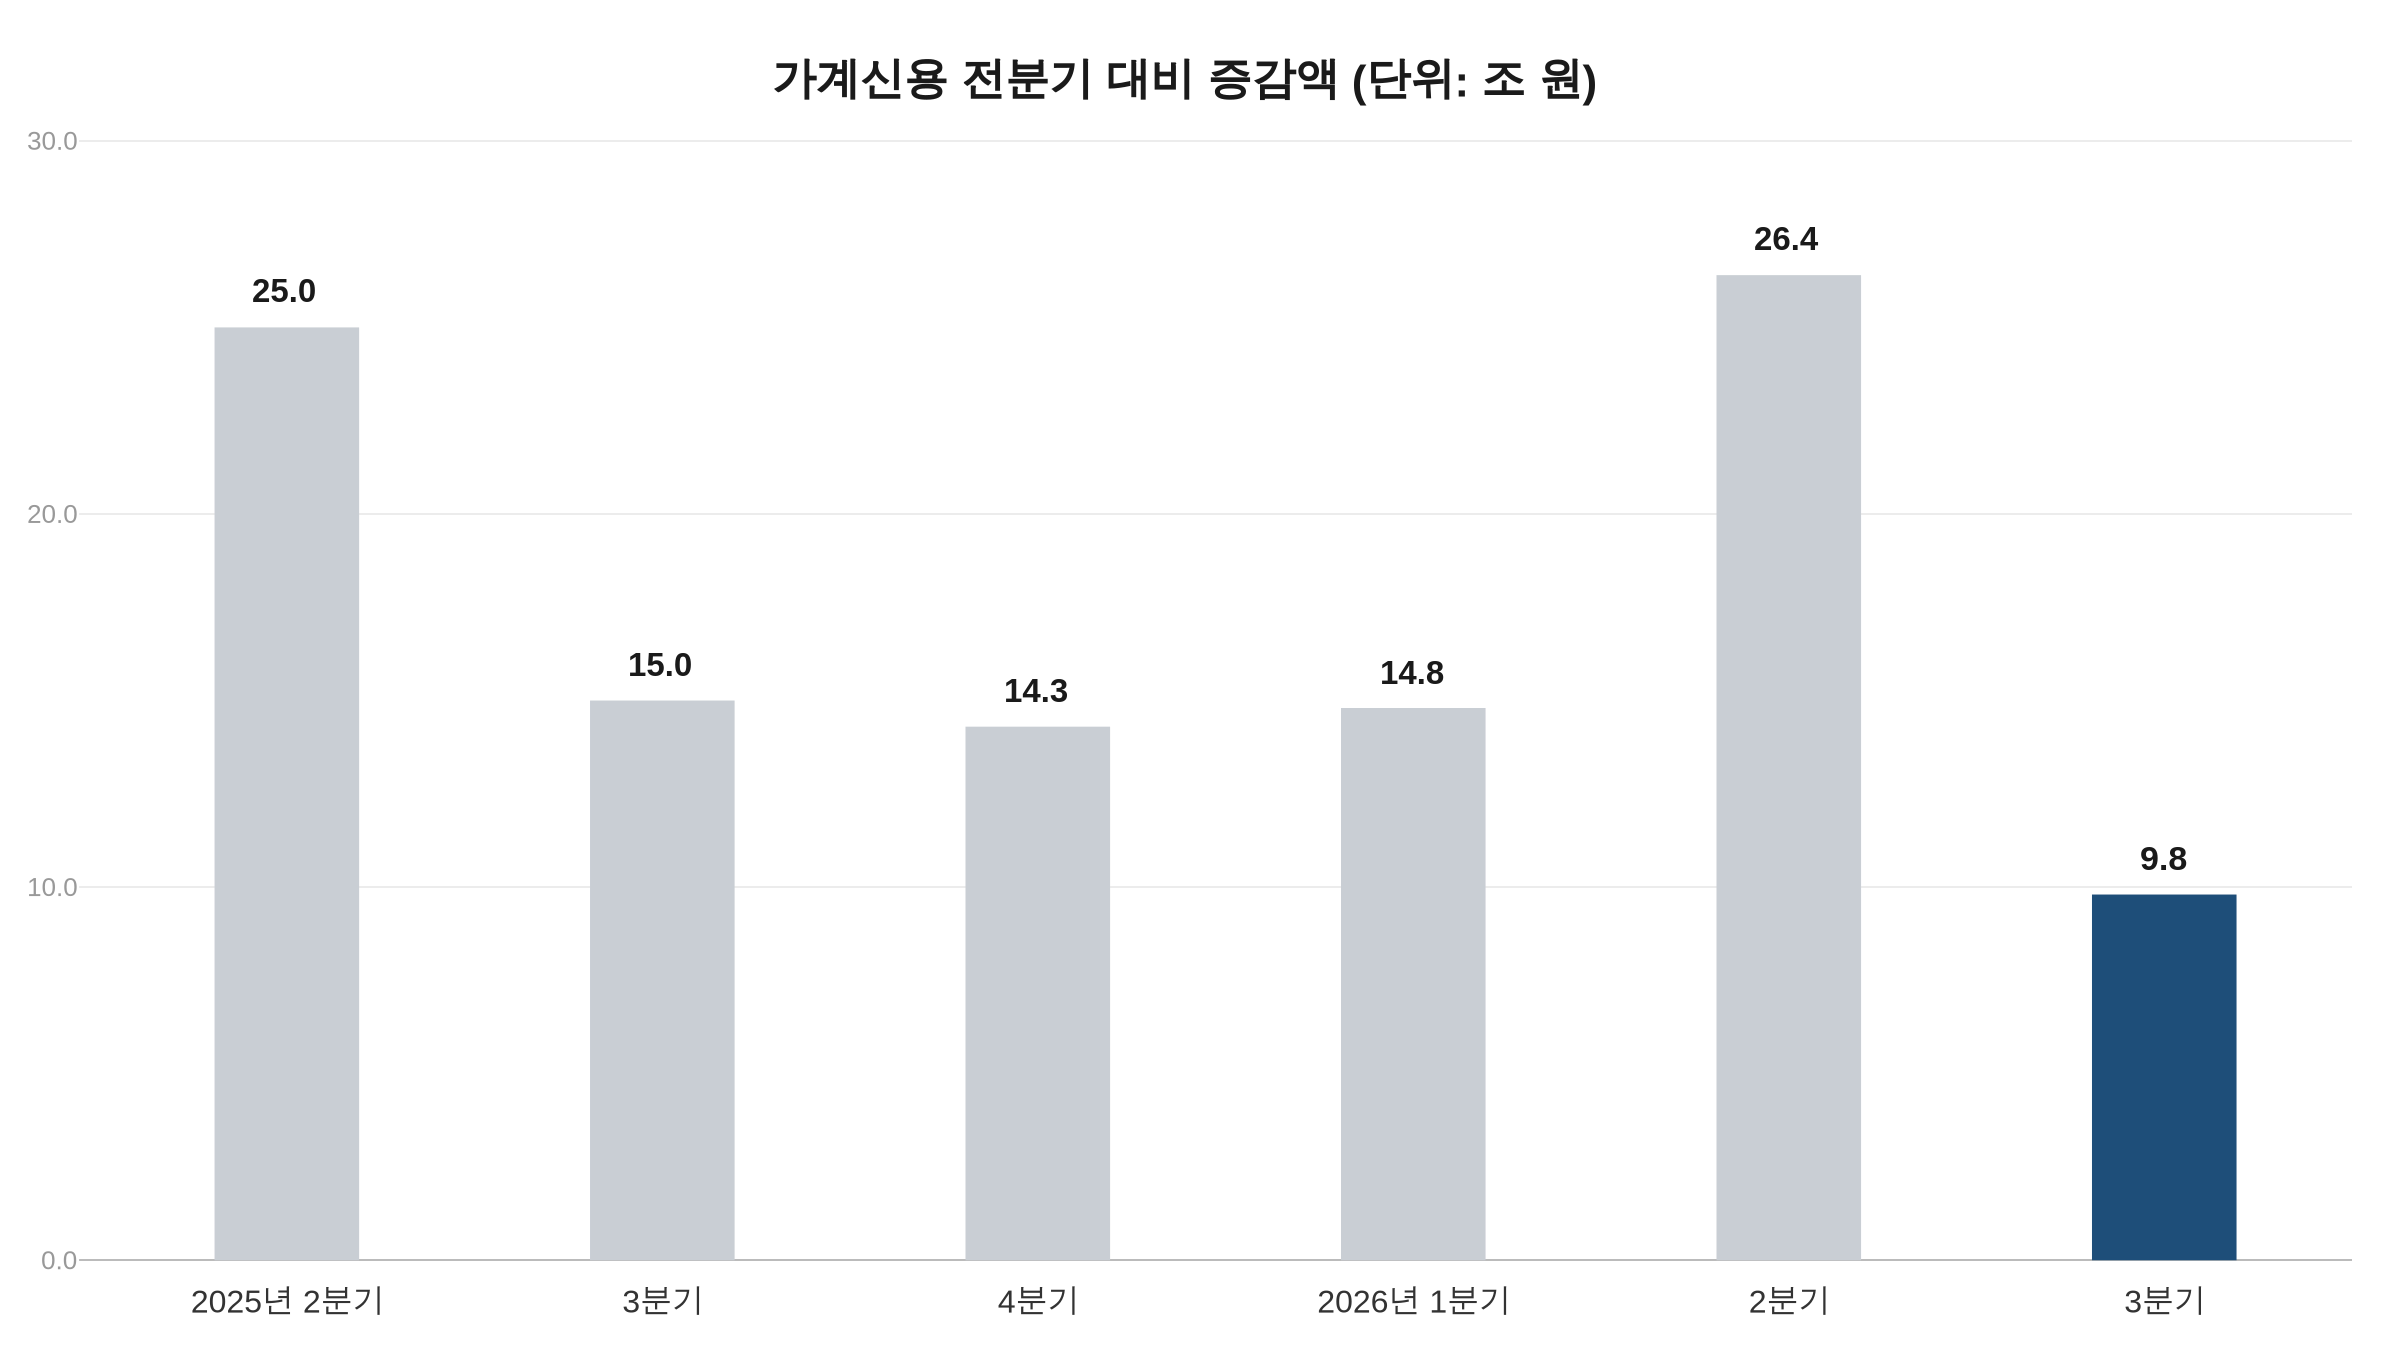
한국은행이 18일 발표한 2026년 3분기 가계신용(잠정)에 따르면 9월 말 가계신용 잔액은 2,030조5,000억원으로 전분기 말보다 9조8,000억원(0.5%) 늘었다. 수정된 2분기 증가액 26조4,000억원에서 크게 줄었다. 가계대출은 1,896조8,000억원으로 4조7,000억원, 판매신용은 133조7,000억원으로 5조원 증가했다. 두 증가액의 합이 9조8,000억원과 0.1조원 다른 것은 반올림 때문이다.
가계신용은 가계대출에 외상으로 물품을 사고 아직 갚지 않은 판매신용을 더한 금액이다. 이번 증가폭은 한국은행 통계로 계산하면 지난해 1분기(2조7,000억원) 이후 가장 작다. 1년 전보다는 65조2,000억원(3.3%) 늘었다.
한국은행은 8월 공표 당시 2,019조8,000억원이던 2분기 말 잔액을 통화통계 개편에 맞춘 업권분류 조정과 비은행 기초자료 정비로 소급 수정했고, 이번 발표에서는 2,020조8,000억원이다. 전분기 대비 증감은 수정치 기준이다.
주택관련대출 9조6,000억 늘고 기타대출 4조9,000억 줄었다
가계대출 증가액 4조7,000억원 안에서는 대출 종류별로 방향이 엇갈렸다. 개별 주택담보대출·전세자금대출·집단대출을 합한 주택관련대출은 9조6,000억원 늘어 잔액이 2분기 말 1,192조7,000억원에서 1,202조3,000억원으로 1,200조원을 넘었다. 주택담보대출만 가리키는 항목은 아니다. 반면 기타대출은 2분기 13조1,000억원 증가에서 3분기 4조9,000억원 감소로 돌아섰다. 4개 분기 만의 감소 전환이다.
김성준 한국은행 경제통계1국 금융통계팀장은 설명회에서 둔화의 가장 큰 이유로 이 기타대출 감소를 들었다. 증시 조정 영향으로 예금은행 신용대출이 줄고 증권사 신용공여도 감소로 돌아섰다는 설명이다. 주택관련대출 증가폭이 2분기 12조2,000억원에서 줄어든 데에는 주택매매 거래량과 아파트 분양 물량 감소가 작용했다고 봤다.
업권별로는 예금은행이 8조1,000억원 늘어 2분기(13조3,000억원)보다 증가폭이 줄었다. 비은행예금취급기관은 1조원 감소로 돌아섰고(2분기 3조1,000억원 증가), 기타금융기관 등은 2조4,000억원 줄었다(2분기 8조9,000억원 증가). 기타금융기관 안에서는 증권사 등 기타금융중개회사가 2조1,000억원, 여신전문회사가 1조3,000억원 감소했다.
판매신용은 2분기 1조1,000억원에서 3분기 5조원으로 증가폭이 커졌다. 여신전문회사가 중심이었고, 한국은행은 장기 할부 혜택과 일부 기업의 가전제품 환급 행사 같은 판촉을 요인으로 설명했다.
올해 1~3분기 누적 증가액은 50조9,000억원이다. 김 팀장은 지난해 연간 증가액(56조원 수준)을 감안하면 “그렇게 적은 것은 아니”라고 했다. 10월 가계대출이 6조원 이상 늘어난 점을 들어 증가세가 이어질 것으로 봤다. 상방 요인으로는 주택가격 상승 기대와 4분기 입주물량 증가, 증시 변동성을, 하방 요인으로는 정부의 가계대출 관리 기조와 주택매매 감소를 꼽았다.
연관 기사