
네비우스 그룹이 12일 발표한 3분기 실적에서 매출은 9억8,080만 달러로 1년 전(1억4,610만 달러)보다 571% 늘었다. 영업이익은 5,040만 달러로, 1년 전 1억3,020만 달러 영업손실에서 흑자로 돌아섰다. 다만 AI 클라우드 매출 9억7,380만 달러 가운데 3억2,510만 달러는 회사가 비경상(non-recurring)이라고 밝힌 전략 파트너십 매출이다. AI 클라우드 매출의 33.4%, 전체 매출의 33.1%에 해당한다.
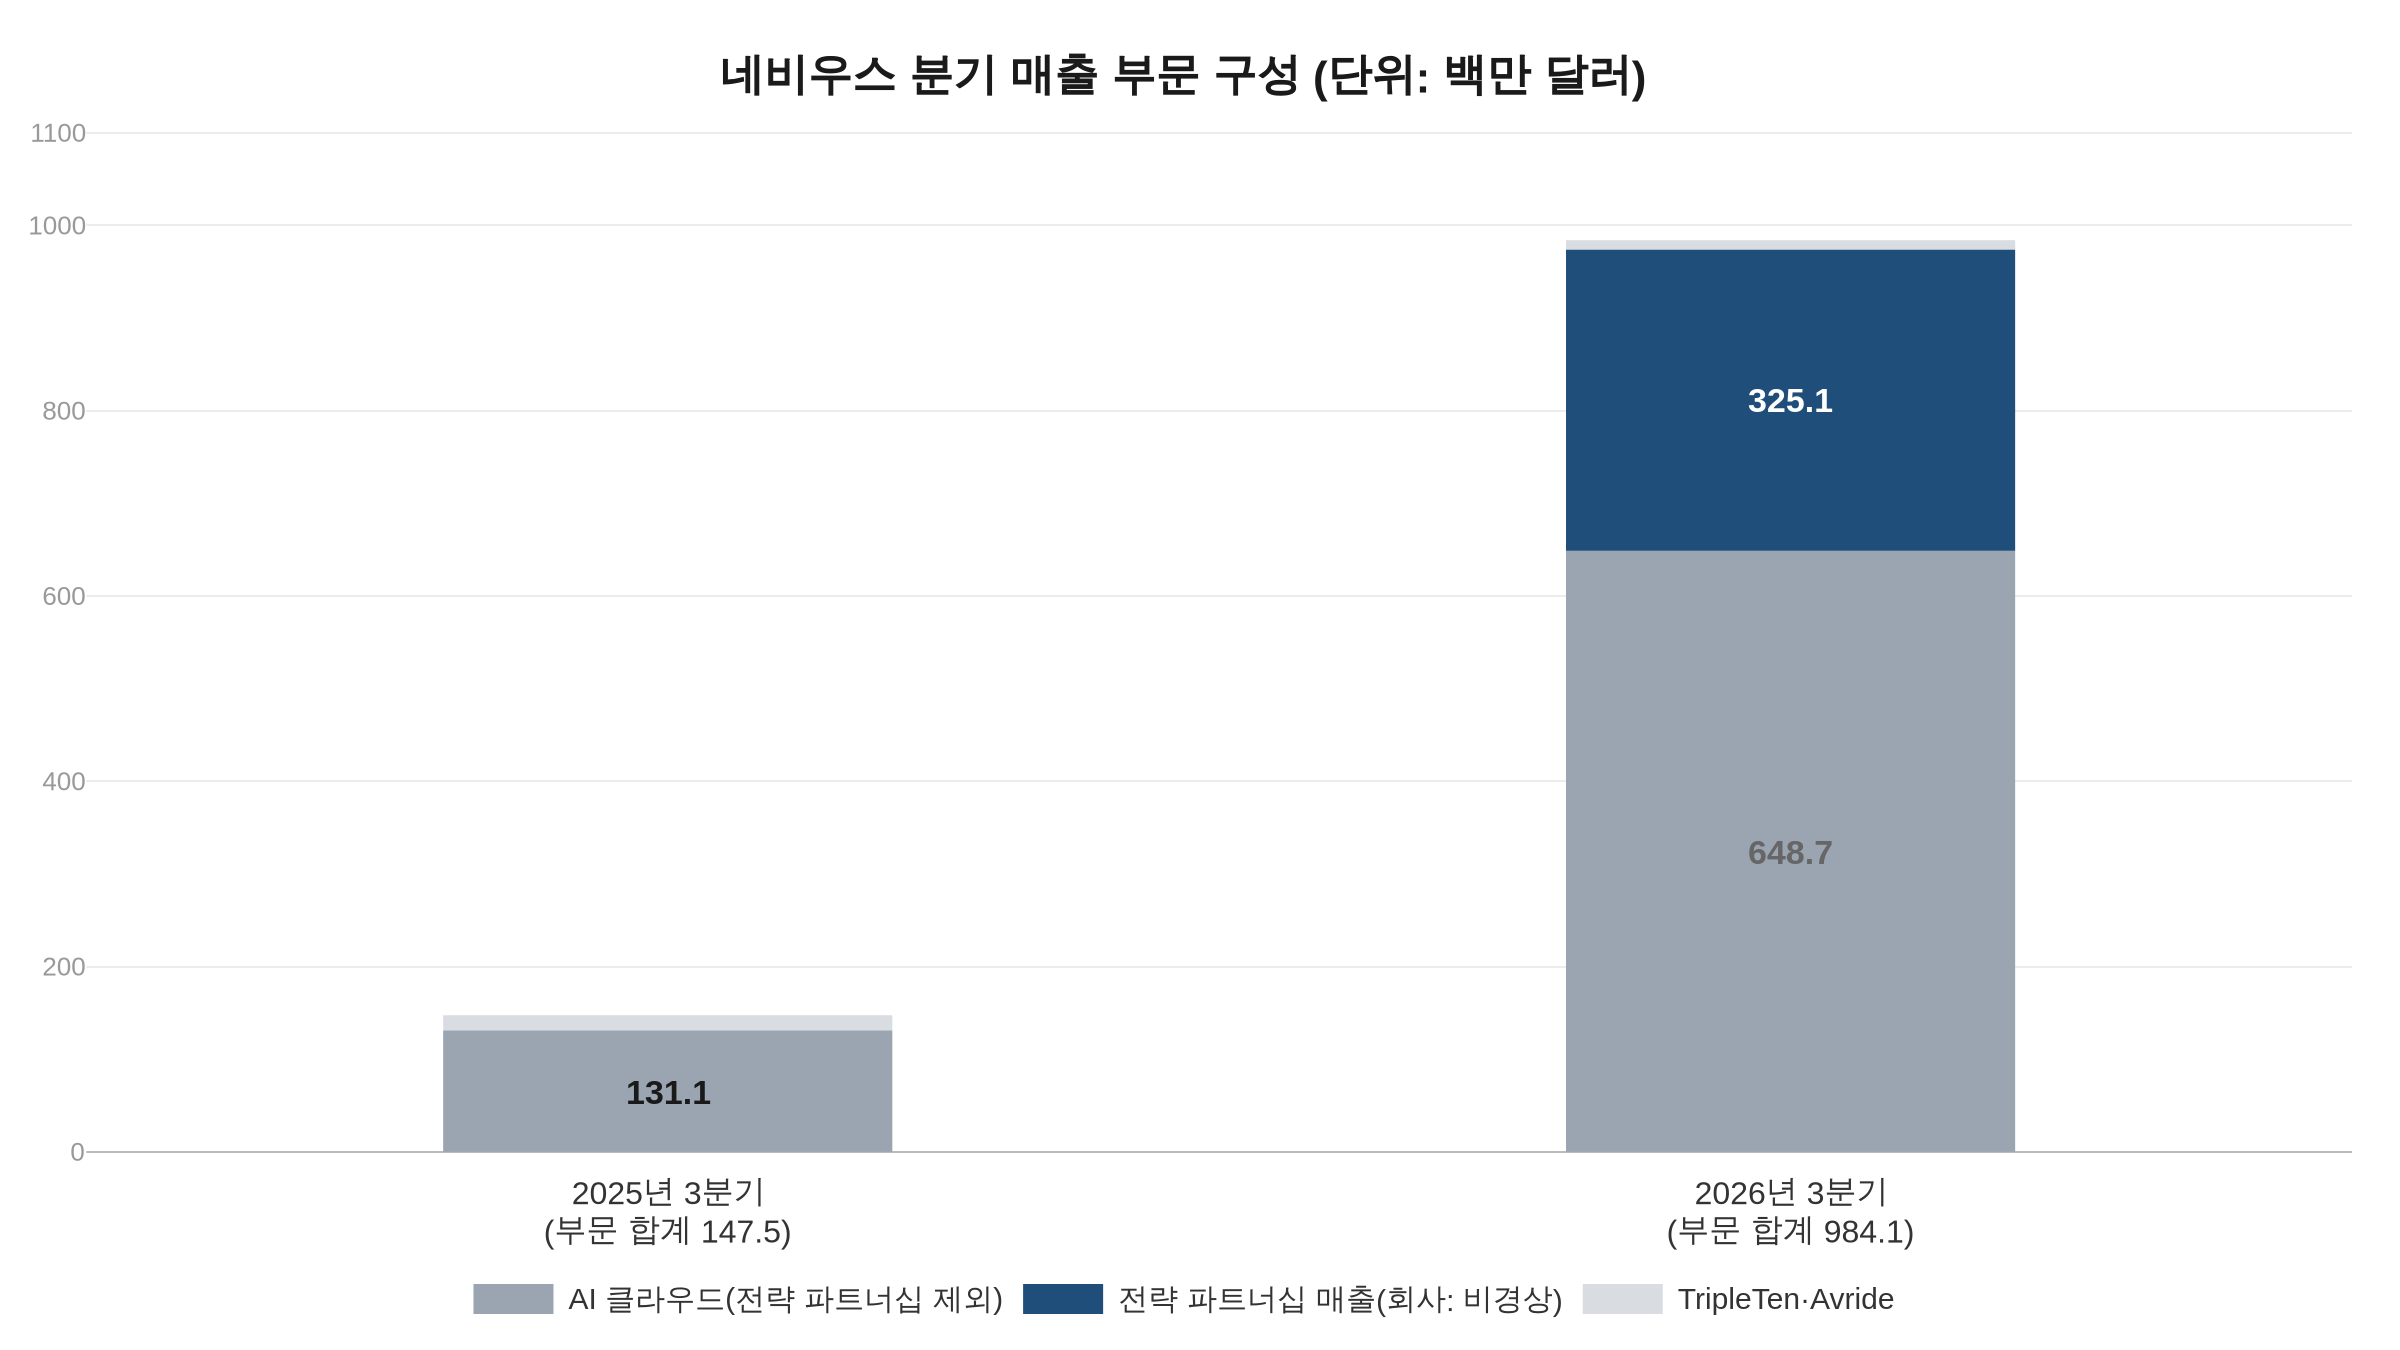
회사 설명에 따르면 파트너가 자기 자금으로 마련한 용량에 네비우스의 아키텍처와 플랫폼을 얹는 방식이다. 매출은 대가에 대한 권리가 확정되는 시점에 한꺼번에 잡힌다. 상대방은 공시에 나오지 않는다. 회사는 이런 매출이 성격상 비경상이고 시기와 규모를 예측하기 어렵다고 적었다. 그러면서도 같은 주주서한에서 자산 경량(asset-light) 사업이 커지면 이 매출이 사업의 더 정기적인 부분이 될 것으로 기대한다고 밝혔다.
파트너십 매출이 3분기에 처음 나온 것도 아니다. 9개월 누계가 4억910만 달러여서 상반기에 이미 8,400만 달러(본지 계산)가 있었다. 전년 같은 기간에는 파트너십 매출이 없었다고 회사는 밝혔다.
흑자는 영업이익과 조정 EBITDA까지다. 조정 EBITDA는 4억6,580만 달러였지만 계속사업 순손실은 3,750만 달러(1년 전 1억1,960만 달러 손실)였다. 이자비용이 1,470만 달러에서 1억1,250만 달러로 불었다. 서버·네트워크 장비 내용연수를 4년에서 5년으로 바꾼 것도 2026년 1월 1일부터 적용돼 3분기 감가상각비가 4,310만 달러 줄어드는 효과가 났다.
2026년 매출은 범위 하단, 자본지출은 약 270억 달러로
회사는 같은 날 전망도 손봤다. 2026년 매출은 기존 30억~34억 달러 범위의 하단으로 내렸다. 일부 제3자 용량의 가동이 2027년 상반기로 미뤄졌기 때문이라고 회사는 설명했다. 반면 자본지출은 기존 200억~250억 달러에서 약 270억 달러로 올렸고, 3분기에만 약 73억 달러를 썼다.
| 항목 | 기존 | 변경·신규 |
|---|---|---|
| 2026년 매출 | 30억~34억 달러 | 범위 하단 |
| 2026년 조정 EBITDA 마진 | 약 40% | 약 40% 유지 |
| 2026년 자본지출 | 200억~250억 달러 | 약 270억 달러 |
| 2027년 매출 | – | 120억~130억 달러 |
| 2027년 자본지출 | – | 400억~450억 달러 |
자료: 네비우스 그룹 주주서한(2026년 11월 12일). 2027년은 회사 초기 전망
2027년 전망은 더 크다. 매출 120억~130억 달러에 4분기 세전 손익분기를 제시했는데, 금융비용을 반영하고 5년 감가상각을 가정한 값이다. 자본지출 400억~450억 달러 가운데 75~85%는 선수금과 투자등급 고객 계약을 담보로 한 자산담보 금융 등으로 충당할 것으로 예상했다.
실적 발표 당일인 12일 나스닥 종가는 128.64달러로 전일보다 16.84% 내렸다.
회사는 이번 서한에서 9월 말 연환산 매출(ARR) 64억 달러를 공개하면서 ARR을 더는 사업을 재는 적절한 척도로 보지 않는다고 밝혔다. 2027년부터는 매출과 세전이익, 용량을 기준으로 가이던스를 내기로 했다.
연관 기사