
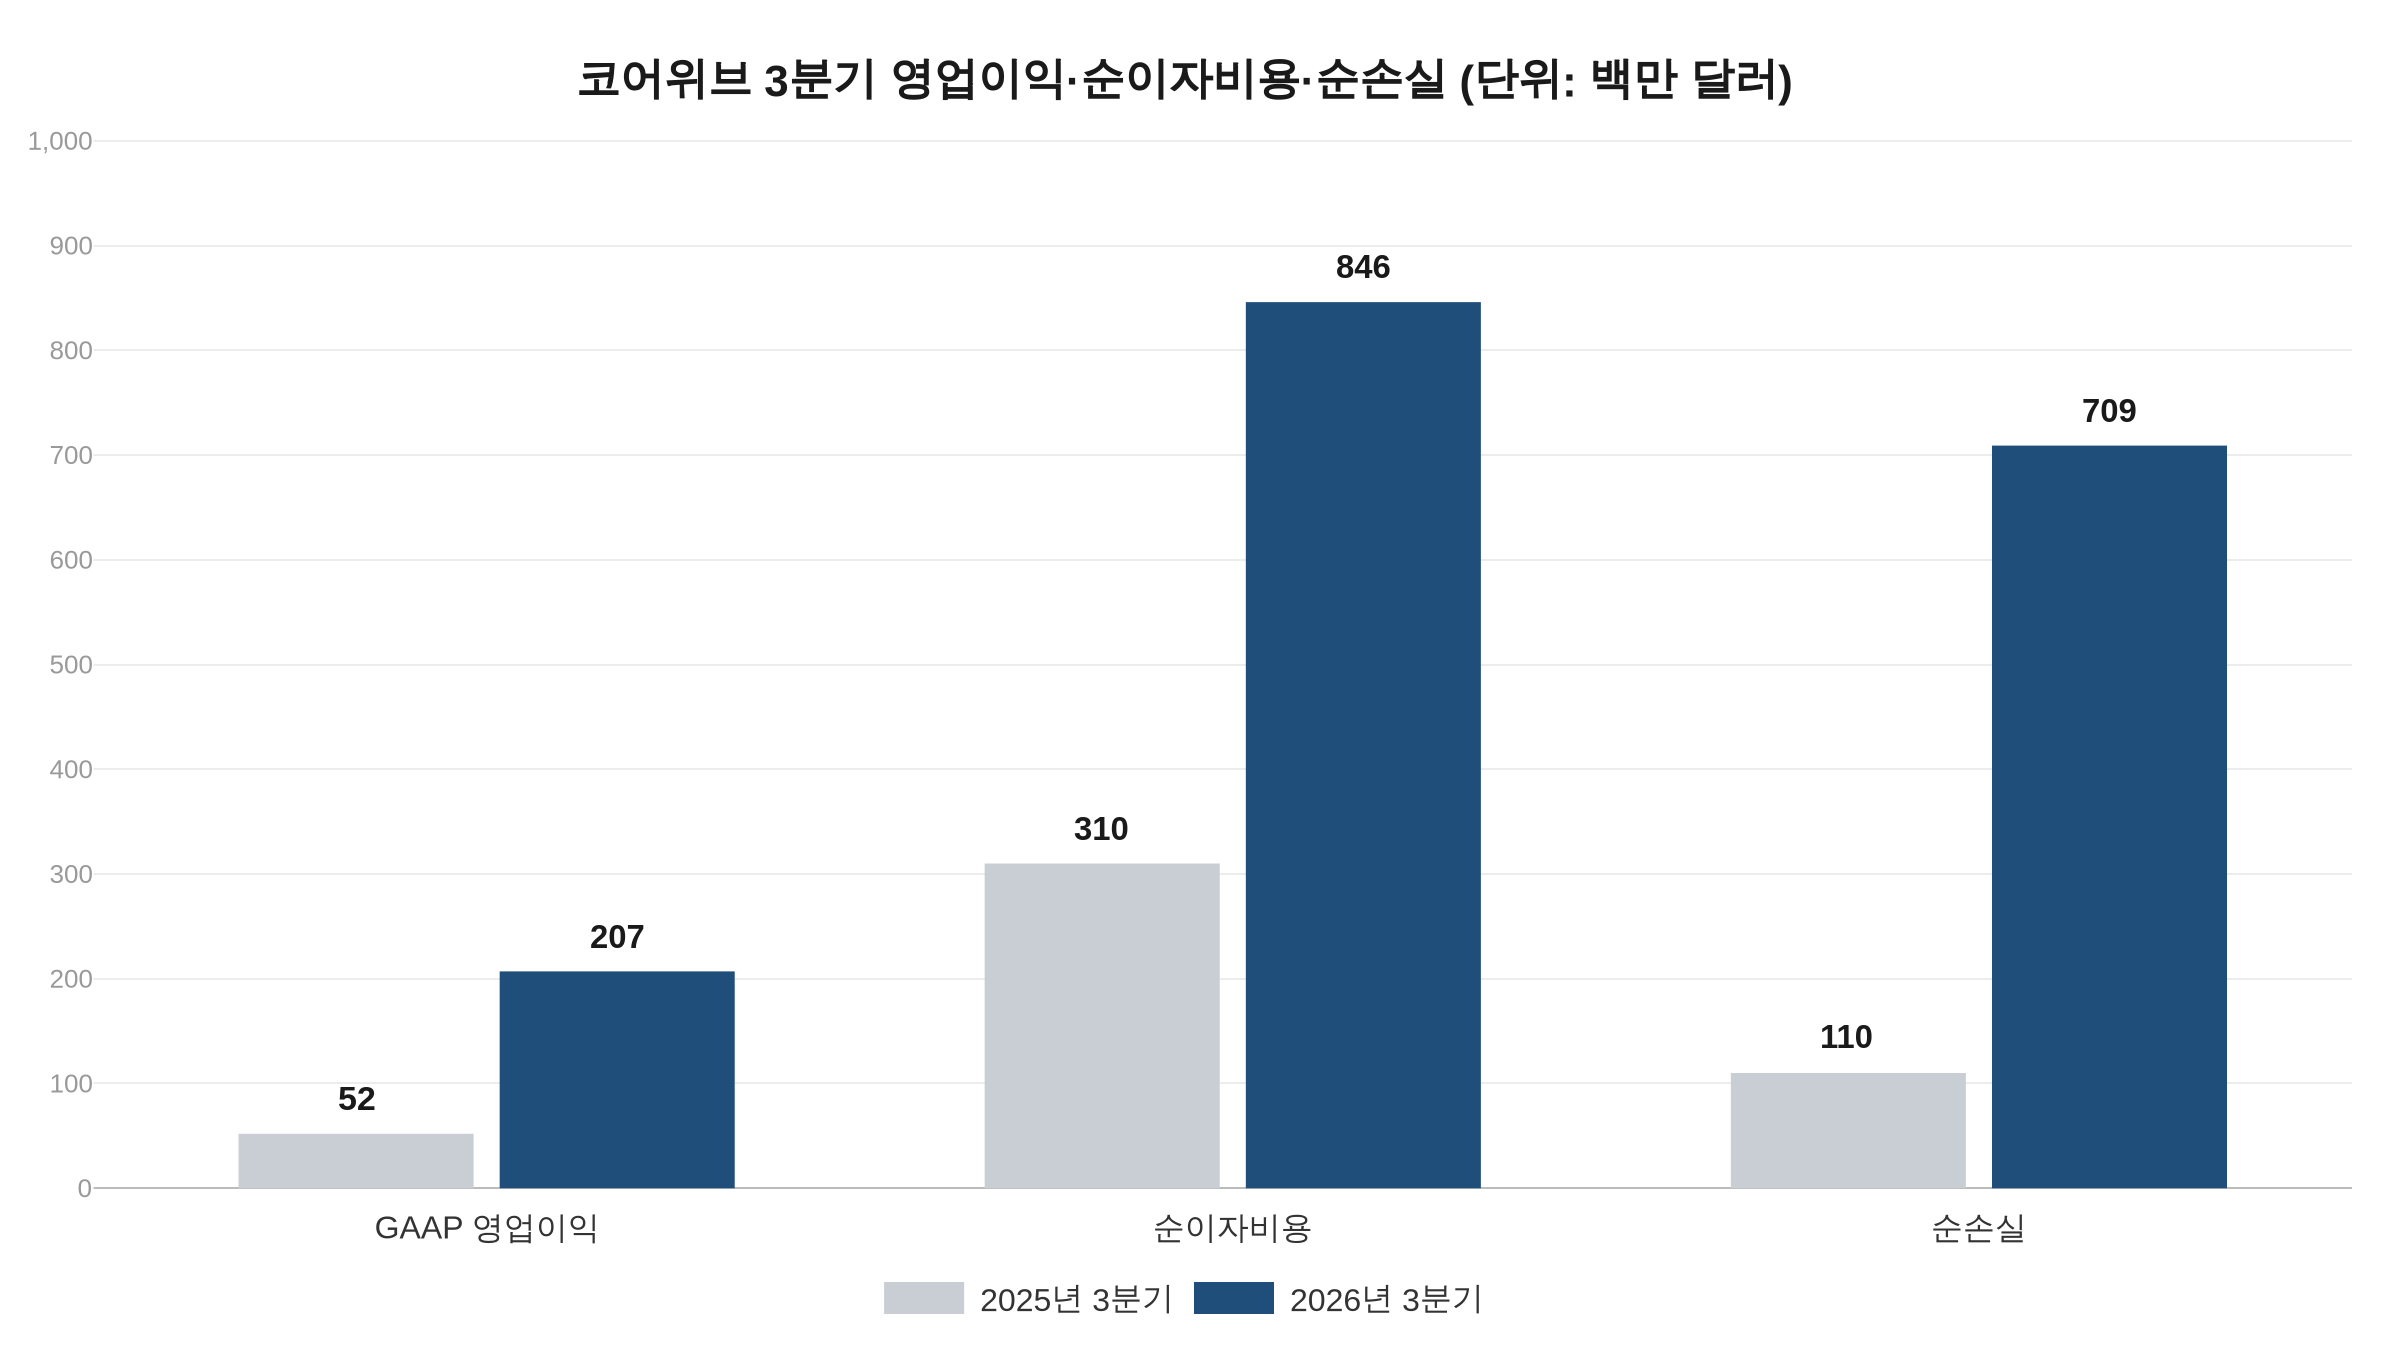
미국 AI 클라우드 기업 코어위브의 3분기 실적은 매출이 36억6,100만 달러로 1년 전보다 168% 늘었다. 회사는 10일(현지) 연매출 전망을 130억~133억 달러로 올렸지만 순손실은 7억900만 달러로, 1년 전(1억1,000만 달러)의 6배를 넘었다. 원인은 영업이익 아래 단계, 이자와 세금에 있었다. GAAP 영업이익은 2억700만 달러 흑자였는데 순이자비용이 8억4,600만 달러로 그 약 4배였다.
영업이익은 4배로 늘었는데 적자는 영업 아래서 커졌다
손익계산서를 위에서부터 따라가면 흐름이 보인다. 회사가 실적 보도자료에 실은 재무제표 기준으로 GAAP 영업이익은 1년 전 5,200만 달러에서 2억700만 달러로 약 4배가 됐고, 영업이익률은 4%에서 6%로 올랐다. 영업 단계만 보면 장사는 나아졌다.
뒤집힌 것은 그 아래다. 순이자비용은 3억1,000만 달러에서 8억4,600만 달러로 2.7배가량 불어 매출의 약 23%를 차지했다. 법인세도 방향이 바뀌었다. 지난해 3분기에는 1억2,700만 달러의 혜택이었으나 이번에는 8,300만 달러가 비용으로 잡혔다. 영업이익에서 이자와 세금을 거치고 나면 7억900만 달러의 손실이 남는다. 감가상각도 6억3,000만 달러에서 18억8,900만 달러로 커졌다. 앞의 약 4배는 GAAP 영업이익과 견준 값이다. 주식보상 등을 더한 조정 영업이익 3억7,900만 달러와 견주면 2.2배다.
실적 전 시장이 물은 것은 수요가 아니라 조달
AI 인프라 사업은 설비를 먼저 짓고 대금은 나중에 받는다. 그 사이를 빚으로 메우다 보니 계약된 수요가 있어도 이자는 먼저 나간다. 11월 10일 실적 발표 전 시장의 질문도 이 시차에 모였다. 크레딧사이츠의 조던 챌핀 애널리스트는 코어위브의 핵심 쟁점 중 하나로 필요한 자금을 모두 조달할 수 있느냐를 꼽았다. 다만 그는 시장 분위기와 별개로 펀더멘털과 가격은 꽤 강하다고 봤다.
숫자를 요구하는 목소리도 있었다. 울프리서치는 월요일 노트에서 신흥 AI 클라우드 업체들이 기존 수주잔고를 실행하려고 얼마를 조달할지 수치로 내놓아야 한다고 했다. 웰스파고의 마이클 터린 애널리스트는 2027년 설비투자가 최대 660억 달러에 이를 수 있고, 그러면 최소 250억 달러를 더 빌려야 한다고 추정했다. 모펫네이선슨의 닉 델 데오 매니징디렉터는 코어위브 모회사 무담보채 수익률이 약 16%인데 시가총액이 약 300억 달러라는 점에서 둘 중 하나는 틀렸다고 말했다.
IG 리서치는 질문을 더 압축했다. 고객이 용량을 원하느냐보다 대출자가 계속 돈을 대느냐가 문제이고, 부채로 키운 성장은 차환 조건만큼만 매력적이라는 분석이다. 발표 전에 나온 견해는 수요보다 자금을 계속 조달할 수 있느냐에 모였다.
수주잔고 1,325억 달러가 답한 것, 4분기 이자가 남긴 것
수요 쪽 질문에는 숫자가 답했다. 수주잔고는 6월 말 1,042억 달러에서 9월 말 약 1,325억 달러로 283억 달러(27.2%) 늘었다. 수주잔고는 매출이 아니라 서비스 제공 요건을 충족해야 인식되는 계약 의무 등을 더한 회사 정의의 값이다. 회사는 조정 영업이익 전망 중간값을 이전보다 26% 올렸고, 설비투자 전망은 하단만 350억 달러에서 370억 달러로 높여 370억~390억 달러로 제시했다. 연매출 전망 130억~133억 달러는 LSEG 집계 예상치 128억6,000만 달러를 웃돈다.
조달 쪽은 사정이 다르다. 9월 말 재무상태표의 차입금 네 항목을 더하면 468억7,300만 달러다. 상환청구 차입이 416억 달러, 비상환청구 차입이 52억7,300만 달러이고 리스 부채는 뺀 값이다. 3분기 영업현금흐름은 19억7,500만 달러 들어왔지만 유무형 자산 구매에 94억4,100만 달러가 나갔다. 둘의 차이는 약 74억7,000만 달러다. 두 숫자를 뺀 값일 뿐 회사가 발표한 잉여현금흐름은 아니다. 같은 기간 차입으로 순 103억100만 달러를 조달했다. 회사는 4분기 이자비용을 10억5,000만~11억5,000만 달러로 내다봤다. 3분기 수치(순이자비용)와는 기준이 다른 이자비용 총액 전망이다.
마이클 인트레이터 최고경영자(CEO)는 성장이 고객 계약을 담보로 한 조달, 영업현금흐름, 앞으로 석 달 안에 들어올 것으로 예상하는 약 90억 달러의 고객 선수금·예치금 등 여러 자금원에 기대고 있다고 밝혔다. 발표 후 평가는 엇갈린다. 미국 투자 분석 기고자 제러미 보먼은 실적 발표 뒤 칼럼에서 코어위브가 재무구조 위험에서 아직 전환점을 보여주지 못했다고 평가하고, 이자비용이 매출의 20%를 넘는다는 점을 짚었다. 반면 현재 금리에서는 무담보채 시장을 쓰지 않겠다는 경영진 결정은 채권 수익률 상승을 걱정하는 투자자에게 일부 안도가 된다고 봤다. 이 결정은 보먼이 경영진 발언을 요약한 내용이다.
국내 증권가가 실적 전 짚은 변수, 반도체 투자심리
국내에서는 이 질문을 반도체 투자심리와 묶어 봤다. iM증권 양현경 연구원은 발표 전 보고서에서 계약된 데이터센터 용량이 얼마나 빨리 가동돼 매출로 바뀌는지, 설비투자와 이자 부담을 감당할 현금흐름이 있는지, “추가 자금조달 여력”이 있는지를 확인하라고 했다. 기대에 못 미치면 국내 반도체주에 부담이 될 수 있다는 것이다.
대신증권 이경민 연구원도 발표 전에 매출 성장뿐 아니라 “현금흐름, 이자비용 및 향후 자금조달 계획”에 주목한다고 밝혔다. 조달 여력이 확인되면 반도체 투자심리 회복의 계기가 되지만, 차입 부담이 다시 부각되면 추가 조정 압력이 될 수 있다는 설명이다. 두 증권사가 꼽은 항목 가운데 이자비용은 이번 발표에서 4분기 이자비용 10억 달러대 전망이라는 숫자로 나왔다.
회사도 같은 보도자료의 위험요인 항목에 상당한 부채, 자본 필요, 추가 자본 조달 능력을 적어 두었다.
연관 기사