
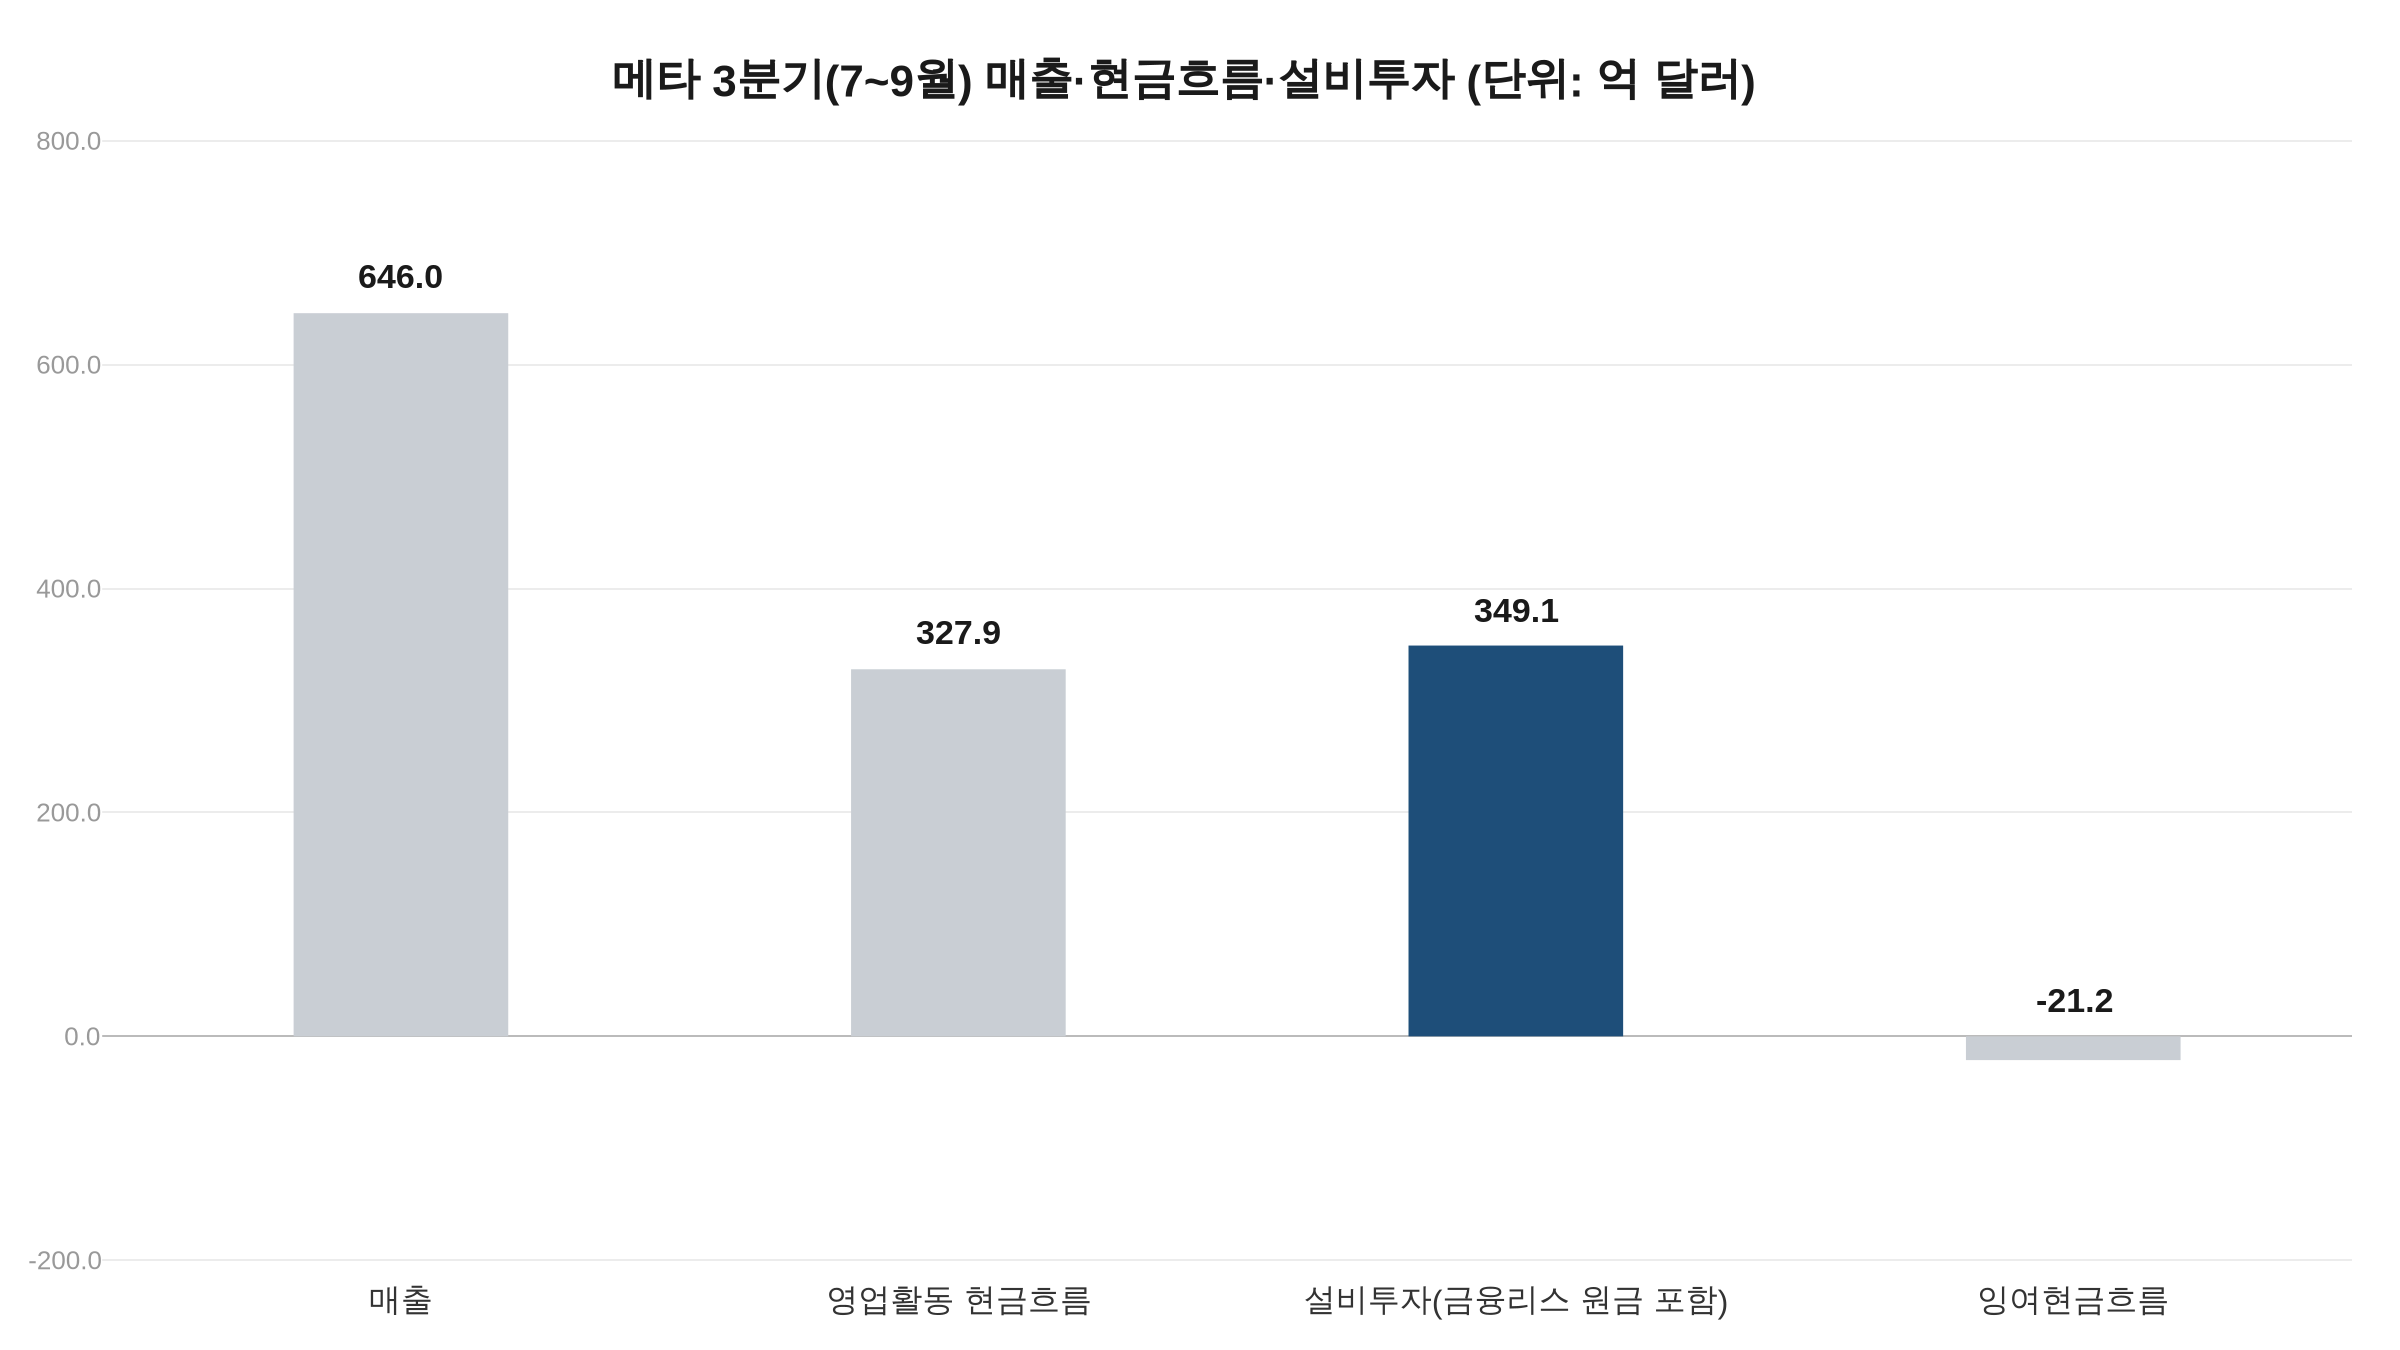
메타가 21일(미국 현지) 발표한 3분기(7~9월) 실적에서 설비투자(금융리스 원금 포함)가 349.1억 달러로 영업활동 현금흐름 327.9억 달러를 넘어, 잉여현금흐름이 21.2억 달러 적자였다. 신용평가사와 채권 운용사는 이런 흐름을 두고 빅테크를 이익이 아니라 빚을 감당할 능력으로도 보기 시작했고, 그 판단은 엇갈린다.
메타 3분기, 설비투자가 영업현금을 21억 달러 넘었다
메타의 3분기 매출은 646.0억 달러로 1년 전보다 26% 늘었다. 설비투자는 그 매출의 54%에 해당한다. 잉여현금흐름은 영업활동 현금흐름에서 유형자산 매입과 금융리스 원금 상환을 뺀 메타의 비GAAP 지표다. 1년 전 같은 분기에는 106.3억 달러 흑자였다.
다만 한 분기만 떼어 본 그림이다. 영업현금 자체는 327.9억 달러로 컸고 부족분은 설비투자의 6% 남짓이었다. 올해 9개월 누적 잉여현금흐름은 110.5억 달러 흑자다. 3분기에는 장기채를 새로 발행하지도 않았다.
달라진 건 재원의 구성이다. 메타의 장기부채는 지난해 말 587.4억 달러에서 9월 말 809.2억 달러로 37.8% 불었다. 올해 9개월 동안 장기채로 249.1억 달러를 조달했고, 같은 기간 자사주 매입은 0이었다. 지난해 9개월에는 자사주 매입에 262.5억 달러를 썼다. 주주에게 돌리던 현금이 투자 쪽으로 옮겨갔다. 메타는 올해 설비투자 전망을 1,350억~1,450억 달러로 제시했는데, 직전 전망(1,300억~1,450억 달러)에서 범위를 좁힌 값이다.
하이퍼스케일러 채권, 투자적격 발행의 2%에서 9%로
업계 단위로 봐도 방향은 같다. JP모건자산운용이 8월 20일 낸 리포트 제목은 「Hyperscalers: Now also a credit story」, 하이퍼스케일러가 이제 신용의 이야기이기도 하다는 뜻이다. 리포트에 따르면 미국 하이퍼스케일러 채권이 달러 투자적격 회사채 발행에서 차지하는 비중은 2022~2024년 2%에서 2026년 9%로 올라설 것으로 예상됐다. 연초부터 8월 중순까지 이들이 찍은 투자적격 채권은 2,190억 달러(비달러 약 620억 달러 상당 포함)였고, 앞으로 1년간 3,000억 달러까지 발행할 수 있다고 봤다. 채권 발행 규모는 집계 기관마다 대상 기업과 기간이 달라 여기서는 이 리포트의 수치만 쓴다.
AI 투자의 회수 논쟁이 주가를 두고 벌어졌다면, 채권시장은 같은 질문을 가산금리로 묻는다. 스프레드는 국채보다 더 얹어주는 금리 차이를 말하며, JP모건자산운용은 하이퍼스케일러 채권의 스프레드가 벌어진 것을 “정당하다”고 봤다. 리포트는 늘어나는 공급이 시장을 “탈선시키지는 않겠지만 재편하고 있다”고 썼다. 두 달 전 8월 시점의 진단이다.
신평사는 숨은 부채를 보지만 등급은 아직 그대로
빚이 늘었다고 곧 위험하다는 판단은 아니다. S&P 글로벌의 마크 하비브 디지털 인프라 글로벌 총괄은 19일 런던 라운드테이블에서 두 가지를 함께 말했다. 보이지 않는 곳에 “더 많은 부채가 존재할 가능성이 높다고 보는 것이 타당하다”면서도, 신용등급을 “당장 조정해야 할 만큼 시장과의 괴리가 심각하다고 보지 않는다”고 했다. 지출이 더는 지속 가능하지 않다는 점이 분명해지면 이 견해가 바뀔 수 있다는 단서도 붙였다. 하비브 총괄이 꼽은 등급의 최대 위협은 기대한 수익이 실현되지 않는 상황이다. S&P는 아마존·마이크로소프트·알파벳·오라클·메타·스페이스X 등 6대 하이퍼스케일러가 적어도 내년까지 마이너스 잉여현금흐름을 낼 것으로 본다. 오라클은 7월 투자적격 등급의 최하단인 BBB-로 강등됐다.
신용의 눈으로 보면 질문이 달라진다. 주식 투자자가 얼마나 버는지를 묻는다면 채권 투자자는 투자하고도 현금이 남는지를 묻는다. 그 현금이 빚을 갚는 원천이어서다. JP모건자산운용은 관건으로 2027년 이후 잉여현금흐름이 어떤 경로를 타느냐를 꼽았고, 회복이 늦어지면 스프레드가 더 벌어질 수 있다고 했다.
신중론과 수요 강세론 사이, 다음 확인할 숫자는 빅테크 실적
시장에서는 같은 지출을 놓고 해석이 더 갈린다. 시타델의 켄 그리핀 창업자 겸 CEO는 20일 뉴욕 콘퍼런스에서 투자자들이 “거의 확실하게 AI 버블 속에 있다”고 말했다. 다만 버블이 지나간 뒤 남는 것은 “세상을 바꾸는 경우가 많다”고도 했다. 현지 보도에 따르면 AI 주식을 팔라는 뜻은 아니었다. 발언은 부채가 아니라 주식 투자 전반을 향한 것이었다.
데이터센터에 투자하는 사모펀드 블랙스톤의 존 그레이 사장 겸 COO는 22일 미국 방송 인터뷰에서 신생 AI 클라우드 업체인 네오클라우드의 자금 조달 압박을 묻는 질문을 받았다. 그는 이들의 “사업 자체는 실제로 꽤 강하다”고 답했다. 고비를 넘긴 네오클라우드라면 컴퓨팅 가격이 50% 올라 있고 데이터센터는 시장가보다 낮게 임대돼 있을 것이라는 조건부 전망이었고, 비교 시점은 밝히지 않았다. 블랙스톤이 보유한 비상장 기업 전반에서 컴퓨팅 수요가 강하고 공급에는 제약이 있다는 설명도 곁들였다. 그가 2027년의 역풍으로 든 것은 자본 조달 비용 상승, 정부 적자, AI 인프라 투자로 다른 자금이 밀려나는 현상이다.
S&P와 JP모건자산운용이 함께 짚은 변수는 투자 뒤 잉여현금흐름이 언제 다시 플러스로 돌아서느냐다. S&P는 적어도 내년까지 마이너스를, JP모건자산운용은 2027년 이후 경로를 관건으로 봤다. 미국 현지 시간 28일 마이크로소프트, 29일 아마존이 실적을 내놓고, 알파벳도 이번 주 발표가 예상된다. 메타가 공개한 것과 같은 설비투자·영업현금 항목을 확인할 수 있다.
연관 기사