
11월 23일부터 2013년 3월 이전에 가입해 재가입 조항이 없는 초기 실손보험 가입자는 5세대 실손 전환 시 이후 3년간 5세대 보험료의 50%를 할인받는다. 금융위원회가 19일 발표한 제도로 대상은 약 1,630만 명이고, 신청은 2027년 5월 22일까지 6개월간 받는다. 금융위는 시행 뒤 연장 여부를 검토한다.
전환은 가입한 보험사의 5세대 실손으로 하고 별도 심사는 없다. 보장 종목을 늘리거나 청약을 철회한 뒤 다시 전환하는 경우에는 심사를 거칠 수 있다. 할인은 3년이 지나면 끝나고 그때부터 5세대 보험료를 전액 낸다. 전환 신청일 이전 6개월 또는 할인 기간 중에 초기 실손이 특약으로 붙은 기존 계약을 해지하면 할인이 종료된다. 청약 철회는 보험금 지급 사유가 없으면 6개월 이내에 가능하고, 전환 후 3개월 이내라면 지급 사유가 있어도 할 수 있다.
손해보험협회가 9개 손보사를 집계한 10월 실적을 보면 5세대 가입 9만 4,237건 중 1~4세대에서 자발적으로 옮겨 온 계약이 1만 2,542건(13.3%)이다. 1·2세대에서 넘어온 계약은 6,746건으로 10월 5세대 가입 전체의 7.16%였다. 이 비중은 5월 12.3%보다 낮다.
선택형 특약 옵션 셋 모두 가입하면 1세대 약 37%, 2세대 약 27% 할인
| 구분 | 계약전환 할인 | 선택형 할인특약 |
|---|---|---|
| 방식 | 가입한 보험사 5세대 실손으로 전환(무심사) | 기존 계약 유지, 보장 일부 제외 |
| 할인 | 5세대 보험료 50%, 전환 후 3년 | 옵션1 약 15~20%, 옵션2 약 2~4%, 옵션3 약 9~17% |
| 기간 | 2026.11.23~2027.5.22(연장 여부 검토) | 별도 안내 전까지 계속 |
| 유의 | 3년 뒤 할인 종료, 5세대 보장 기준 적용 | 가입 1회, 철회·해지 후 재가입 불가 |
자료: 금융위원회 보도자료·Q&A(2026년 11월 19일). 대상은 2013년 3월 이전 가입, 재가입 조항이 없는 실손 가입자. 선택형 할인율은 추후 변동될 수 있고, 보험료 수준은 보험사별로 다르다.
선택형 특약은 기존 계약을 그대로 두고 보장 일부를 빼는 대신 보험료를 깎는다. 옵션1은 도수치료 등 근골격계 물리치료, 체외충격파치료, 비급여 주사제를 보장에서 빼고, 관리급여로 지정된 도수치료 등 급여 치료비도 보장하지 않는다. 옵션2는 비급여 MRI·MRA를, 옵션3은 급여와 비급여 모두에 자기부담률 20%를 적용한다. 할인율은 통계를 쌓는 최초 5년이 지나면 1년 단위로 조정되고, 연간 조정 한도는 ±25% 범위다.
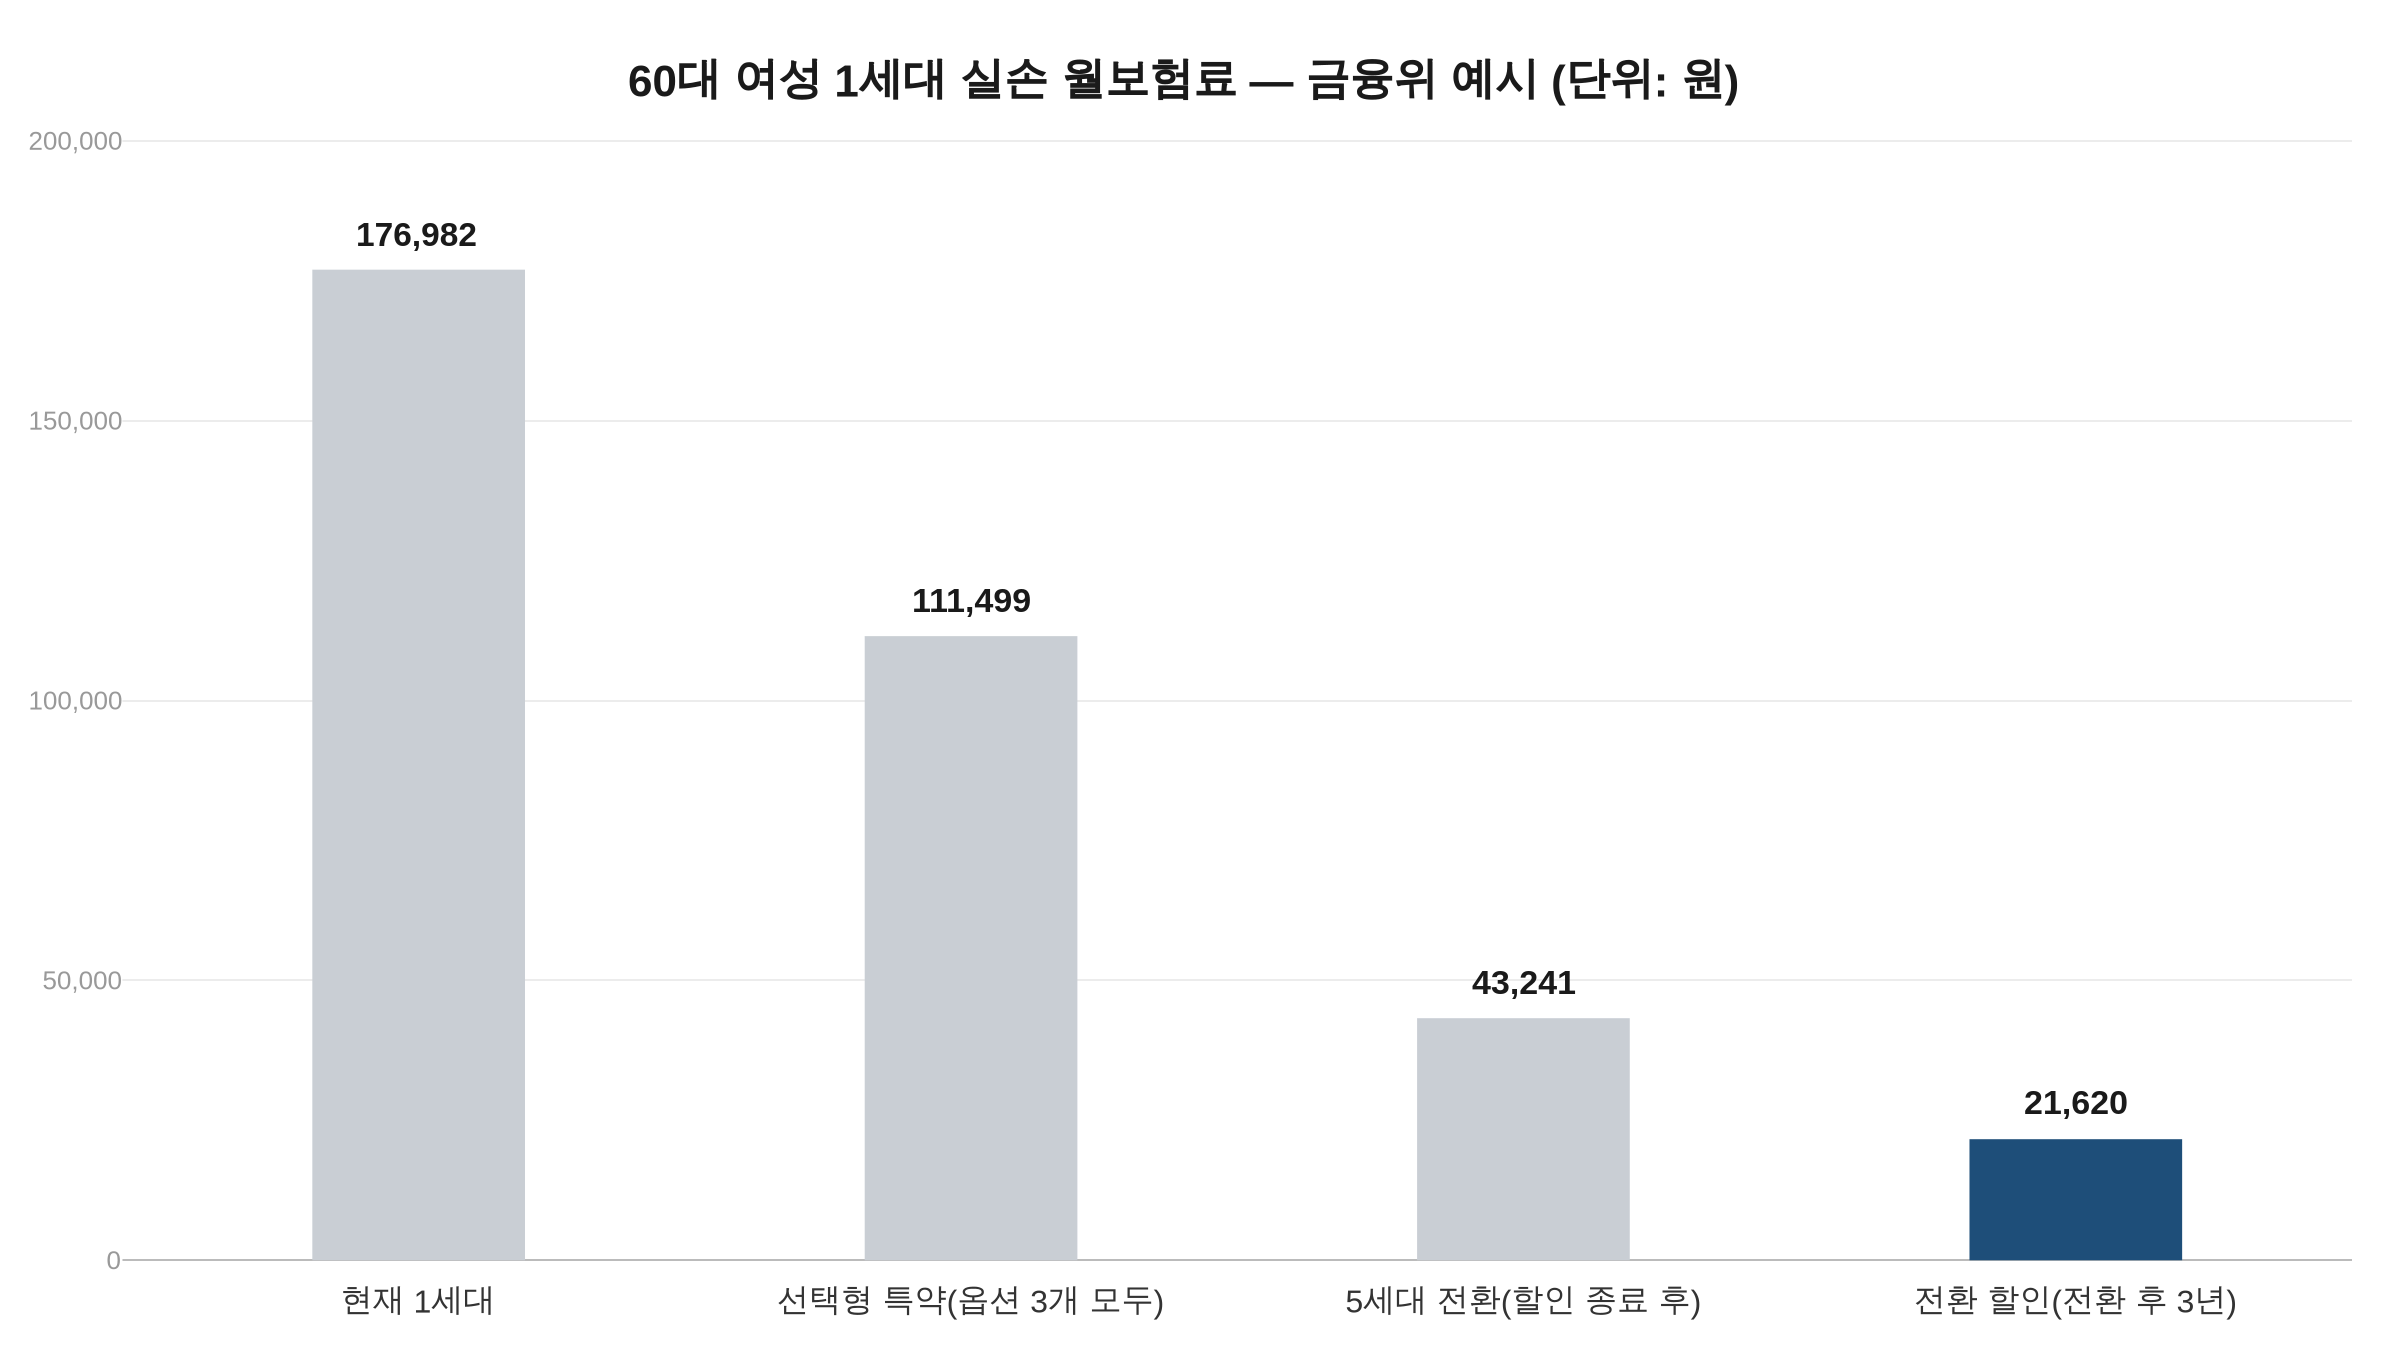
금융위가 든 예시(60대 여성, 6개 대형 손보사 기준)로 보면 월 176,982원을 내는 1세대 가입자는 전환 할인 기간에 21,620원, 할인이 끝난 뒤에는 43,241원, 선택형 옵션을 모두 달면 111,499원을 낸다. 2세대(월 126,773원)는 전환 할인 때 21,620원, 선택형 옵션을 모두 달면 92,544원이다. 보험료는 보험사별로 다르고 연령이 오르면 바뀐다.
금융위는 두 제도 모두 보험료가 상당 부분 줄어드는 대신 보장 치료범위와 보험금 수령액이 줄 수 있다며 본인의 의료 이용 패턴 등을 충분히 감안해 신중히 결정해야 한다고 안내했다. 선택형 특약은 철회·해지를 1회로 제한하고, 철회·해지 뒤에는 다시 가입할 수 없다.
연관 기사