
연준이 미 동부시간 18일 공개한 10월 27~28일 FOMC 의사록에서 거의 모든 참석자(almost all)는 향후 몇 달 안에 기준금리 목표 범위를 추가로 올리는 것이 적절할 가능성이 크다고 판단했다. 현재 목표 범위는 3.75~4.00%다. 의사록이 나온 뒤 국내외 증권가와 운용사의 진단은 12월 이후 인상 속도와 그 속도를 정할 근거 지표를 두고 갈렸다. 다음 회의는 12월 8~9일이다.
‘거의 모든 참석자’가 가리킨 시점은 12월이 아닌 ‘향후 몇 달’
의사록 문장은 12월을 특정하지 않는다. 향후 몇 달(in the months ahead)의 정책 경로를 다룬 대목에서 거의 모든 참석자가 추가 인상이 적절할 가능성이 크다(would likely be appropriate)고 적었을 뿐이다. 확률 표현이고 횟수도 없다. 9월 의사록에서는 다수(most) 참석자가 연말까지 한 차례 더 올리는 것이 적절할 가능성이 크다고 했다. 수량어는 most에서 almost all로, 시계는 ‘연말까지’에서 ‘향후 몇 달’로 바뀌었다. 연준은 이 수량어에 인원 기준을 따로 두지 않는다.
위원회 안에서는 이견도 나왔다. 10월 회의에서 10명은 3.75~4.00% 유지에 찬성했고, 리사 쿡과 베스 해맥 두 위원은 25bp 인상을 선호하며 반대표를 던졌다. 의사록에는 일부(some) 참석자가 이번 회의에서 25bp 인상을 선호했다는 문장도 있고, 소수(a few)는 동결이 근소한 판단(close call)이었다고 적었다. 반대표와 별개로, 두어 명(a couple of)은 물가 지표가 나쁘게 나오면 다음 회의에서 25bp를 넘는 인상도 검토 대상이 될 수 있다고 말했다. 점진적 긴축이 기업과 가계에 적응할 시간을 준다고 본 참석자도 두어 명이었다.
| 수량어 | 의사록 정책 경로 문장 |
|---|---|
| 거의 모든(almost all) | 향후 몇 달 추가 인상 적절할 가능성 |
| 일부(some) | 10월 25bp 인상 선호, 시장의 12월·내년 긴축 기대가 자기 평가와 대체로 일치 |
| 소수(a few) | 물가가 끈질기면 더 긴축적 기조 필요, 동결은 근소한 판단 |
| 두어 명(a couple of) | 물가 지표 나쁘면 다음 회의 25bp 초과 검토, 점진적 긴축 접근 |
| 실명 2명 | 반대표(쿡·해맥, 25bp 인상 선호) |
자료: 미 연준 FOMC 의사록(10월 27~28일 회의, 11월 18일 공개) 원문. 연준은 수량어의 공식 인원 정의를 두지 않는다
의사록에서 ’12월’이 나오는 곳은 시장 기대를 다룬 문장이다. 일부 참석자는 12월과 내년의 긴축을 반영한 시장 기대가 자신의 정책금리 경로 평가와 대체로 일치한다고 봤고, 여러 참석자는 그 일치가 이번 회의에서 금리를 건드리지 않는 데 따른 위험을 줄여 준다고 평가했다. 의사록 문장대로라면 추가 인상에는 거의 모든 참석자가 무게를 실었고, 12월 인상 폭을 두고는 두어 명이 25bp를 넘는 인상 가능성을 열어 둔 셈이다.
BofA는 3월까지 세 번, 골드만은 두 번…12월 이후 속도가 갈렸다
시장이 그리는 인상 횟수는 기관마다 다르고, 전망을 낸 시점부터 갈린다. BofA와 골드만삭스의 전망은 의사록 공개 전에 나왔고 KB증권과 키움증권의 전망은 공개 뒤인 19일에 나왔다. BofA 글로벌리서치의 아디트야 바브 이코노미스트는 13일 노트에서 12월·1월·3월 회의마다 25bp씩 올려 3월 16~17일 회의 뒤 정책금리가 4.5~4.75%에 이를 것으로 봤다. 다만 경기가 일시적으로 꺾이면(soft patch) 연준이 “마지막 인상을 미루거나 건너뛸 수 있다”는 단서를 달았다.
골드만삭스의 데이비드 메리클 미국 수석 이코노미스트는 10일 노트에서 12월에 끝난다고 보던 인상 사이클에 3월 25bp를 하나 더 얹었다. 연말까지 물가가 누그러질 것으로 예상하기 때문에 “1월보다 3월 가능성이 더 크다”는 판단이다. 같은 월가 안에서도 1월 인상을 놓고 BofA와 골드만이 갈린다. 국내에서는 KB증권 임재균 연구원이 12월에 이어 내년 3월 추가 인상이 이뤄질 것이라는 기존 전망을 유지했다. 다만 소비자물가가 높은 수준을 지속하면 내년 1월과 3월 연속 인상 가능성도 있다고 분석했다. 키움증권 안예하 연구원은 12월 0.25%포인트 인상 전망을 유지하되 “물가 압력이 내년 1분기부터 점진적으로 완화된다면 연준의 추가 금리 인상 여력도 약화할 것”이라고 내다봤다. 9월 인상 뒤 모기지금리가 오르고 신용스프레드가 벌어진 점이 12월 이후 인상 폭을 가파르지 않게 만들 것이라는 설명이다.
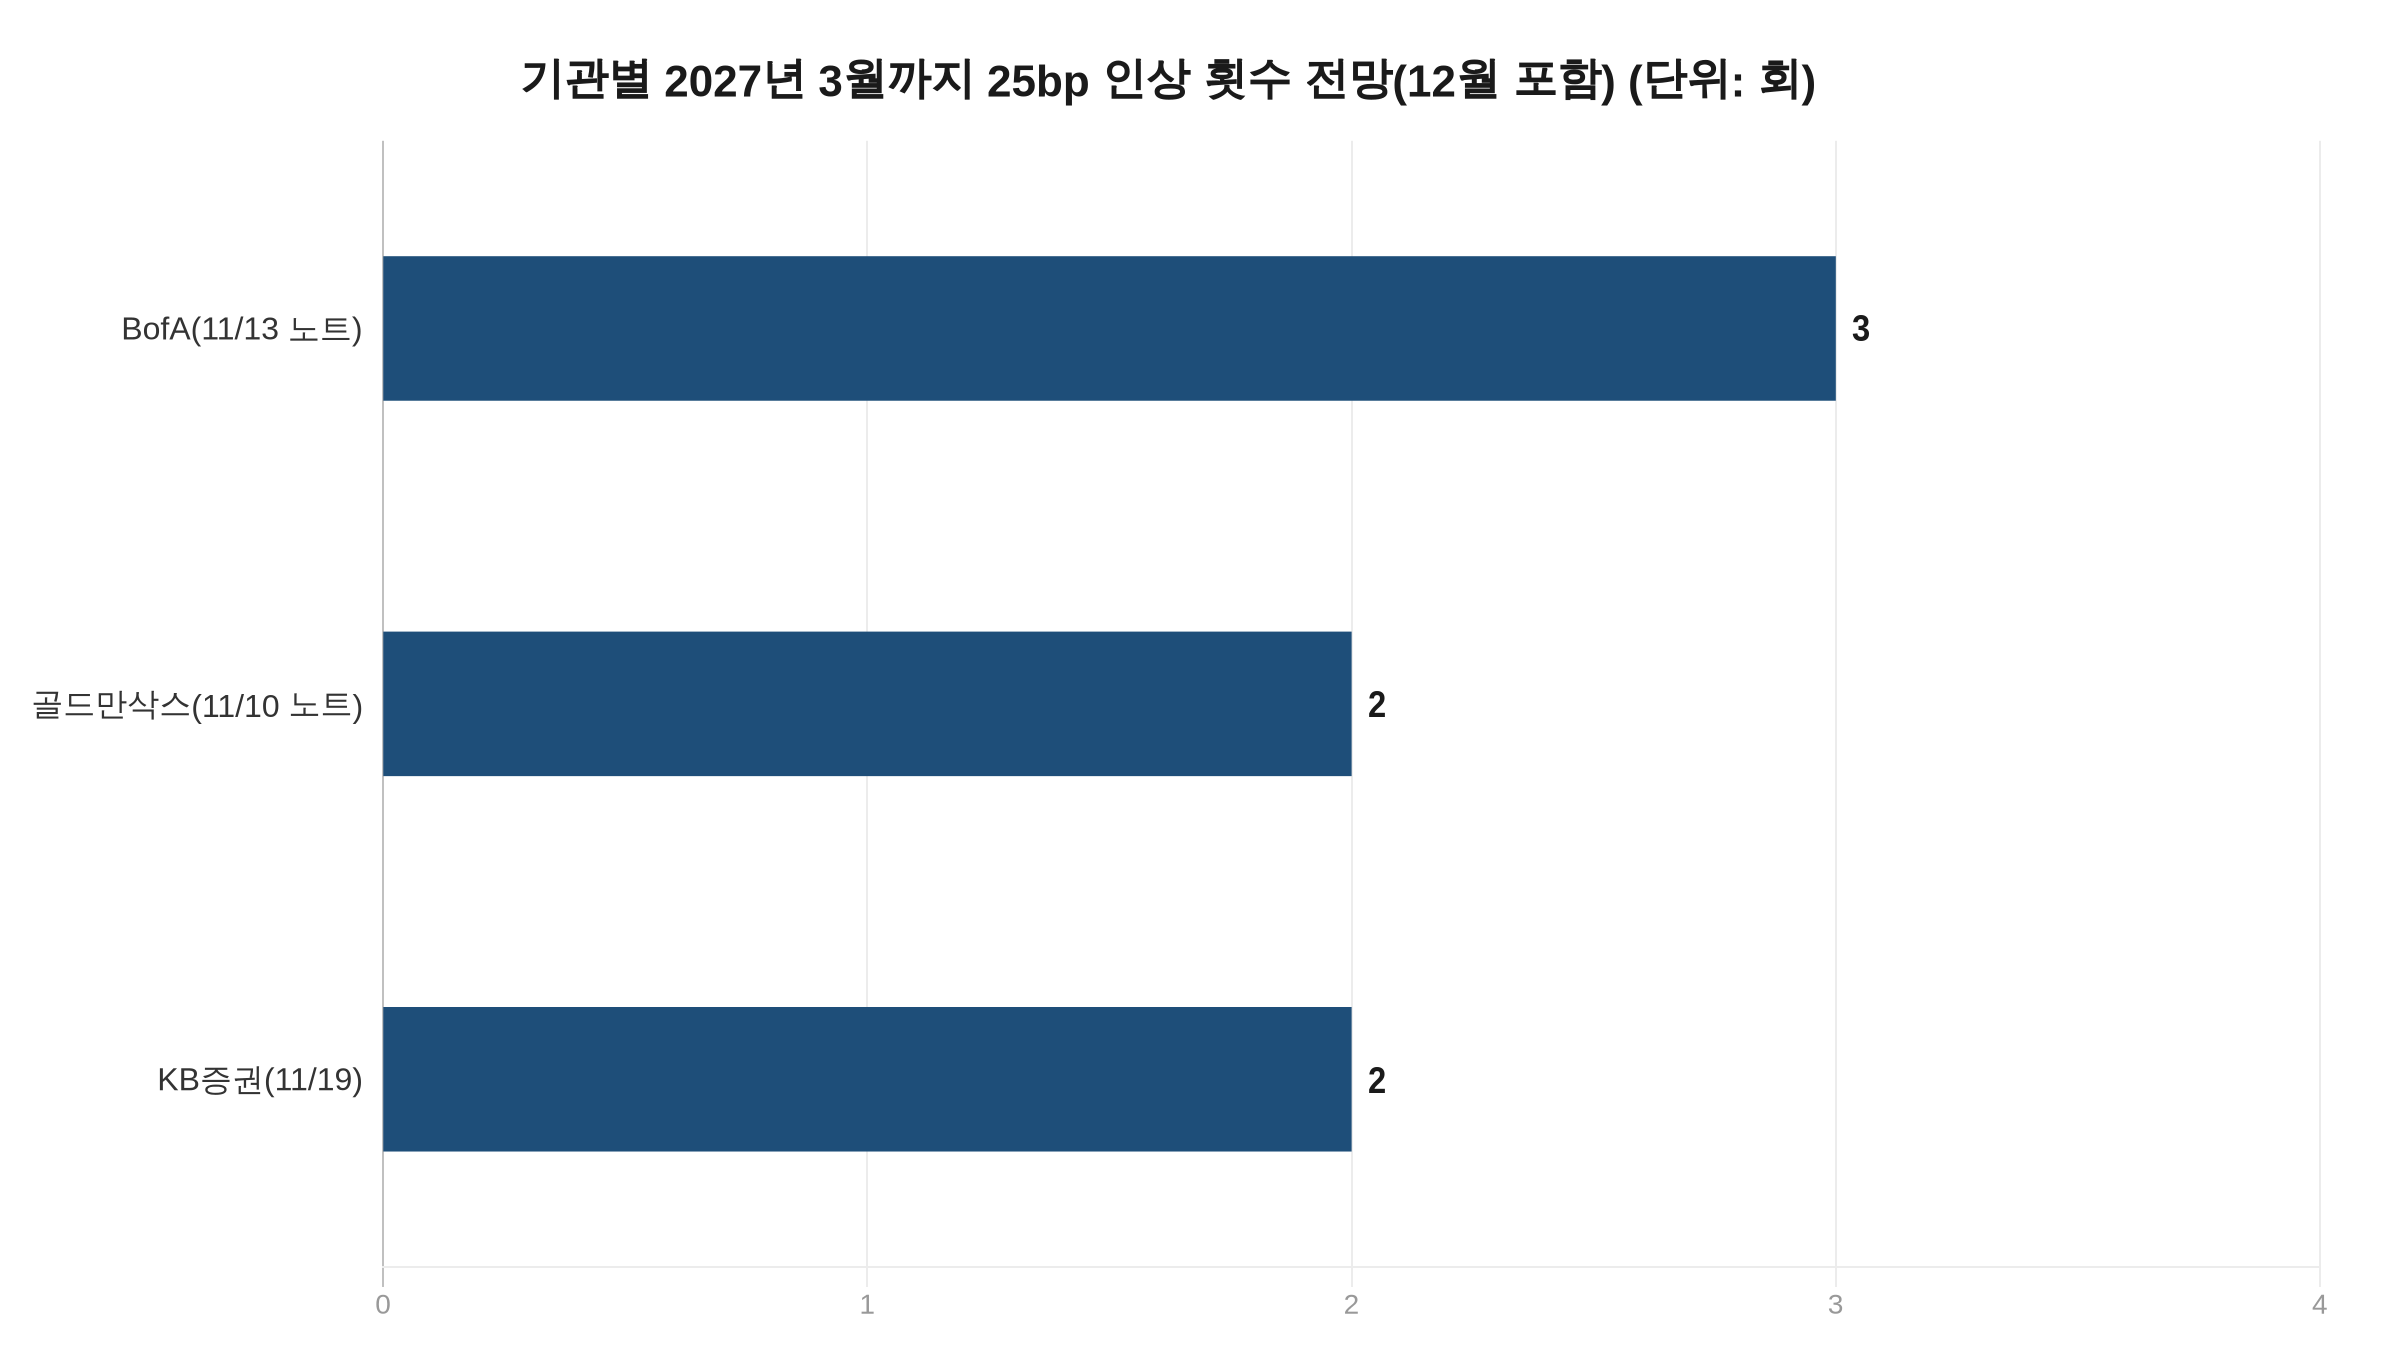
| 기관(전망 시점) | 12월 | 2027년 1월 | 3월 |
|---|---|---|---|
| BofA(13일 노트) | 25bp | 25bp | 25bp |
| 골드만삭스(10일 노트) | 인상(보도 기준) | 3월에 무게 | 25bp |
| KB증권(19일) | 인상 | 물가 고공 시 가능 | 인상 |
| 키움증권(19일) | 0.25%포인트 | 미제시 | 미제시 |
자료: 각 기관 보고서(보도 기준). BofA·골드만삭스는 의사록 공개 전 전망
의사록에서 두어 명이 밝힌 점진적 접근과 BofA의 세 차례 인상 전망이 속도 전망의 양 끝에 있다. BofA 경로에 붙은 단서를 따라가면 경기가 일시적으로 꺾이는지를 무엇으로 판단하느냐는 문제가 남는다.
CPI는 후행 지표라는 반론, 의사록은 정제유 공급 제약을 봤다
그 판단 지표를 둘러싼 반론이 의사록 공개 다음 날 나왔다. 스위스 금융감독청(FINMA)의 감독을 받는 취리히 소재 자산운용사 Arvy의 티에리 보르게아 공동창업자 겸 최고투자책임자는 “인플레이션은 후행 지표”라고 말했다. 소비자물가는 지난달 지불한 값을 알려 주지만, 원유와 정제 제품의 가격 차인 크랙스프레드는 “선행 지표”여서 다음 달 지불할 값을 알려 준다는 설명이다. 그는 연준이 후행 지표인 물가만 보고 있어, 주유소 가격이 이미 내려가는데도 금리를 올리려 한다고 지적했다.
같은 날 웰링턴 알투스(Wellington Altus)의 제임스 E. 손 수석 시장전략가도 “소매 가격은 도매 가격보다 몇 주 뒤처진다”며 자료를 제시했다. 그가 제시한 자료에서 3-2-1 크랙스프레드는 6주 사이 배럴당 65.56달러에서 41.90달러로 36% 내렸고, 뉴욕상업거래소(NYMEX) RBOB 휘발유 선물은 3주 동안 약 20% 떨어졌다. 미국자동차협회(AAA) 집계로 11월 19일 보통 휘발유 전국 평균은 갤런당 3.75달러로 한 달 전보다 12.8% 낮지만 1년 전보다는 약 22% 높다.
의사록은 같은 변수를 정반대 쪽에서 읽었다. 회의가 열린 10월 27~28일 시점에 압도적 다수(vast majority)는 에너지 가격 상승과 정제유 공급 제약을 물가의 상방 위험으로 꼽았다. 회의 시점과 손의 발언 시점은 3주가량 벌어져 있다. 연준 스태프는 내년에는 에너지 가격 상승세가 둔해지며 총물가 상승률이 크게 내려갈 것으로 전망했다. 키움증권은 근원 소비자물가가 3개월 연속 0.3% 오른 점을 12월 인상의 근거로 들었다.
12월 8~9일 점도표와 한은 26일 회의가 다음 확인 지점
12월 8~9일 FOMC에는 경제전망요약(SEP)이 함께 나온다. 키움증권은 이 점도표가 미 국채 2년물 금리의 방향을 가를 변수라고 봤다. KB증권은 연준의 인상 속도가 빨라지면 국내 채권시장에 부담이 될 수 있다고 분석했다. 한국은행 금융통화위원회는 11월 26일(목) 통화정책방향을 결정한다.
연관 기사