
미국 연방준비제도(연준)가 28일(현지시간) 연방공개시장위원회(FOMC)에서 기준금리를 연 3.75~4.00%로 동결했다. 한국시간 29일(목) 오전 3시에 나온 결정은 10대 2 표결이었고, 리사 쿡 연준 이사와 베스 해맥 클리블랜드 연방준비은행 총재는 이번 회의에서 0.25%포인트 인상을 주장했다.
9월 16일 0.25%포인트 인상 때는 위원 12명이 전원 찬성했다. 이번 성명은 인플레이션이 여전히 높다는 문장을 그대로 두고, 경기 판단은 견조한 속도의 확장에서 강한 속도의 확장으로 올렸다.
FOMC 동결에도 성명은 ‘물가 높다’를 유지했다
금리는 멈췄지만 성명 문장은 대부분 9월과 같다. 9월 16일 성명과 이번 성명을 대조하면 결정, 경기 판단, 정책 문장, 표결 네 곳만 다르다. 소비와 투자, 고용을 설명하는 문장은 글자 그대로 같고, 마지막의 물가안정 달성 다짐도 그대로다.
| 항목 | 9월 16일 | 10월 28일 |
|---|---|---|
| 결정 | 0.25%p 인상(3.75~4.00%) | 동결(3.75~4.00%) |
| 경기 판단 | 견조한(solid) 속도로 확장 | 강한(strong) 속도로 확장 |
| 정책 문장 | 오늘의 정책 조치가 2% 목표로의 더 빠른 복귀를 지원할 것 | 더 많은 정보의 축적이 2% 목표로의 적기 복귀에 적절한 정책 기조를 결정하는 데 도움이 될 것 |
| 표결 | 12대 0 | 10대 2(쿡·해맥 인상 주장) |
자료: 연준 FOMC 성명(2026-09-16, 2026-10-28). 문구는 본지 번역
눈여겨볼 곳은 정책 문장이다. 9월에는 오늘의 조치가 물가 목표 복귀를 앞당긴다고 썼는데, 이번에는 추가 정보가 쌓여야 적절한 기조를 정할 수 있다고 썼다. 문장의 주어가 지금의 결정에서 앞으로 쌓일 정보로 바뀌었다. 김유미 키움증권 연구원은 이 변화를 두고 추가 경제지표 확인을 강조한 점이 “긴축 기조 자체에는 변화가 없지만” 공격적인 인상보다 기존 정책의 효과를 점검하며 속도를 조절할 가능성을 높였다고 해석했다.
박준우 하나증권 연구원도 비슷한 방향에서 동결을 읽었다. 연준의 동결이 “긴축 기조를 유지하되 과잉 긴축은 경계하려는 의도”라는 설명이다. 키움과 하나의 해석을 겹쳐 보면 동결은 인상 사이클의 끝이라기보다 다음 인상의 시점을 지표 확인 뒤로 미룬 결정에 가깝다. 반대 2표를 봐도 그렇다. 위원회 안에 이번 회의에서 올리자는 목소리가 있었다는 뜻이다.
12월 8~9일 회의, 인상 재개를 기본 경로로 본 시각
연준 회의 일정표상 다음 회의는 12월 8~9일이다. 경제전망요약(SEP)이 함께 나오는 회의다. 29일 오전 보도된 CME 페드워치는 이 회의에서 0.25%포인트 인상이 이뤄질 확률을 85%로 반영했다. 연방기금금리 선물 가격에서 계산한 시장 추정치이지 연준의 전망은 아니다.
운용사와 증권사의 시각도 12월 쪽으로 모인다. 케이 헤이그 골드만삭스자산운용 글로벌 채권·유동성 솔루션 최고투자책임자(CIO)는 “연준이 12월 금리 인상을 재개할 것으로 예상한다”고 말했다. 에너지 가격이 더 오르거나 경제지표가 강하게 나오면 내년에도 추가 긴축이 이뤄질 수 있다는 단서도 붙였다. 박준우 연구원은 “올해 12월, 내년 3월 인상, 최종 4.50% 전망을 유지한다”고 밝혔다. 키움증권도 국제유가 상승에 따른 물가 압력을 이유로 12월 추가 인상 가능성이 여전히 높다고 봤다.
케빈 워시 연준 의장의 기자회견 발언도 결이 비슷했다. 워시 의장은 9월 인상 이후 금융여건이 다소 긴축되고 기대인플레이션도 안정되는 등 정책 효과가 나타나고 있다고 설명했다. 다음 정책 방향은 앞으로 들어올 경제지표를 확인한 뒤 정하겠다고 했고, 확고한 결론은 없다는 입장이었다. 12월 회의까지는 앞으로 6주 동안 많은 일이 일어날 수 있다고도 했다. 물가안정은 어떤 조건이나 변명 없이 달성하겠다는 뜻을 밝혔고, 정치는 이번 결정에 역할을 하지 않았다고 선을 그었다.
동결이 물가 의지에 의문을 키운다는 진단, 시장은 ‘비둘기’로 읽었다
다만 모두가 같은 방향으로 읽은 것은 아니다. 구인구직 플랫폼 인디드(Indeed)의 경제 연구조직 하이어링랩의 오브리 웨스너 어소시에이트 이코노미스트와 펠릭스 아이달라 이코노미스트는 28일 분석글에서 반대편의 문제를 짚었다. 금리를 동결한 이번 결정이 연준의 물가안정 다짐에 의문을 낳을 수 있고, 인상 속도를 늦추면 앞으로의 물가 상승률에 대한 기대가 커질 위험이 있다는 것이다. 이들은 기대인플레이션을 붙들어 두는 닻이 연준의 가장 값진 자산이라고 적었다.
이들이 문제 삼은 또 다른 대목은 중립금리다. 중립금리는 경기를 가속하지도 감속하지도 않는 금리 수준을 뜻한다. 두 이코노미스트는 실질 정책금리가 그 수준 위에 있어야 경기와 물가가 식는다고 설명하고, 여러 지표로 볼 때 현재 금리가 아직 낮을 수 있다고 짚었다. 이 논리를 따르면 이번 동결은 아직 덜 조인 상태를 길게 끄는 결정이 된다.
시장의 첫 반응은 그 우려와 거리가 있었다. 민경원 우리은행 선임연구원은 워시 의장의 금융여건 발언 등이 “비둘기로 해석되며 금리와 달러 동반 하락 재료로 소화됐다”고 설명했다. 우리은행이 내놓은 29일 원/달러 환율 장중 예상 범위는 1,331~1,344원이다. 달러가 약해지면 원/달러 환율은 내리고 원화는 강해진다. 이 범위는 실제 마감 수치가 아닌 전망치다. 같은 결정을 두고도 긴축 의지를 따지는 쪽과 완화 신호를 찾은 쪽의 결론이 엇갈렸다.
한미 금리차 1.00%p, 11월 26일 한은 앞 산술
한국 독자에게는 금리차가 먼저 걸린다. 한국은행은 10월 22일 기준금리를 연 3.00%로 동결했고, 미국 목표범위 상단 4.00%와의 차이는 1.00%포인트다. 한은의 8월과 10월 결정문에는 “추가 인상의 시기와 속도 등을 결정해 나갈 것”이라는 같은 문구가 들어 있다. 이 문구만으로 다음 인상이 정해졌다고 읽을 수는 없다.
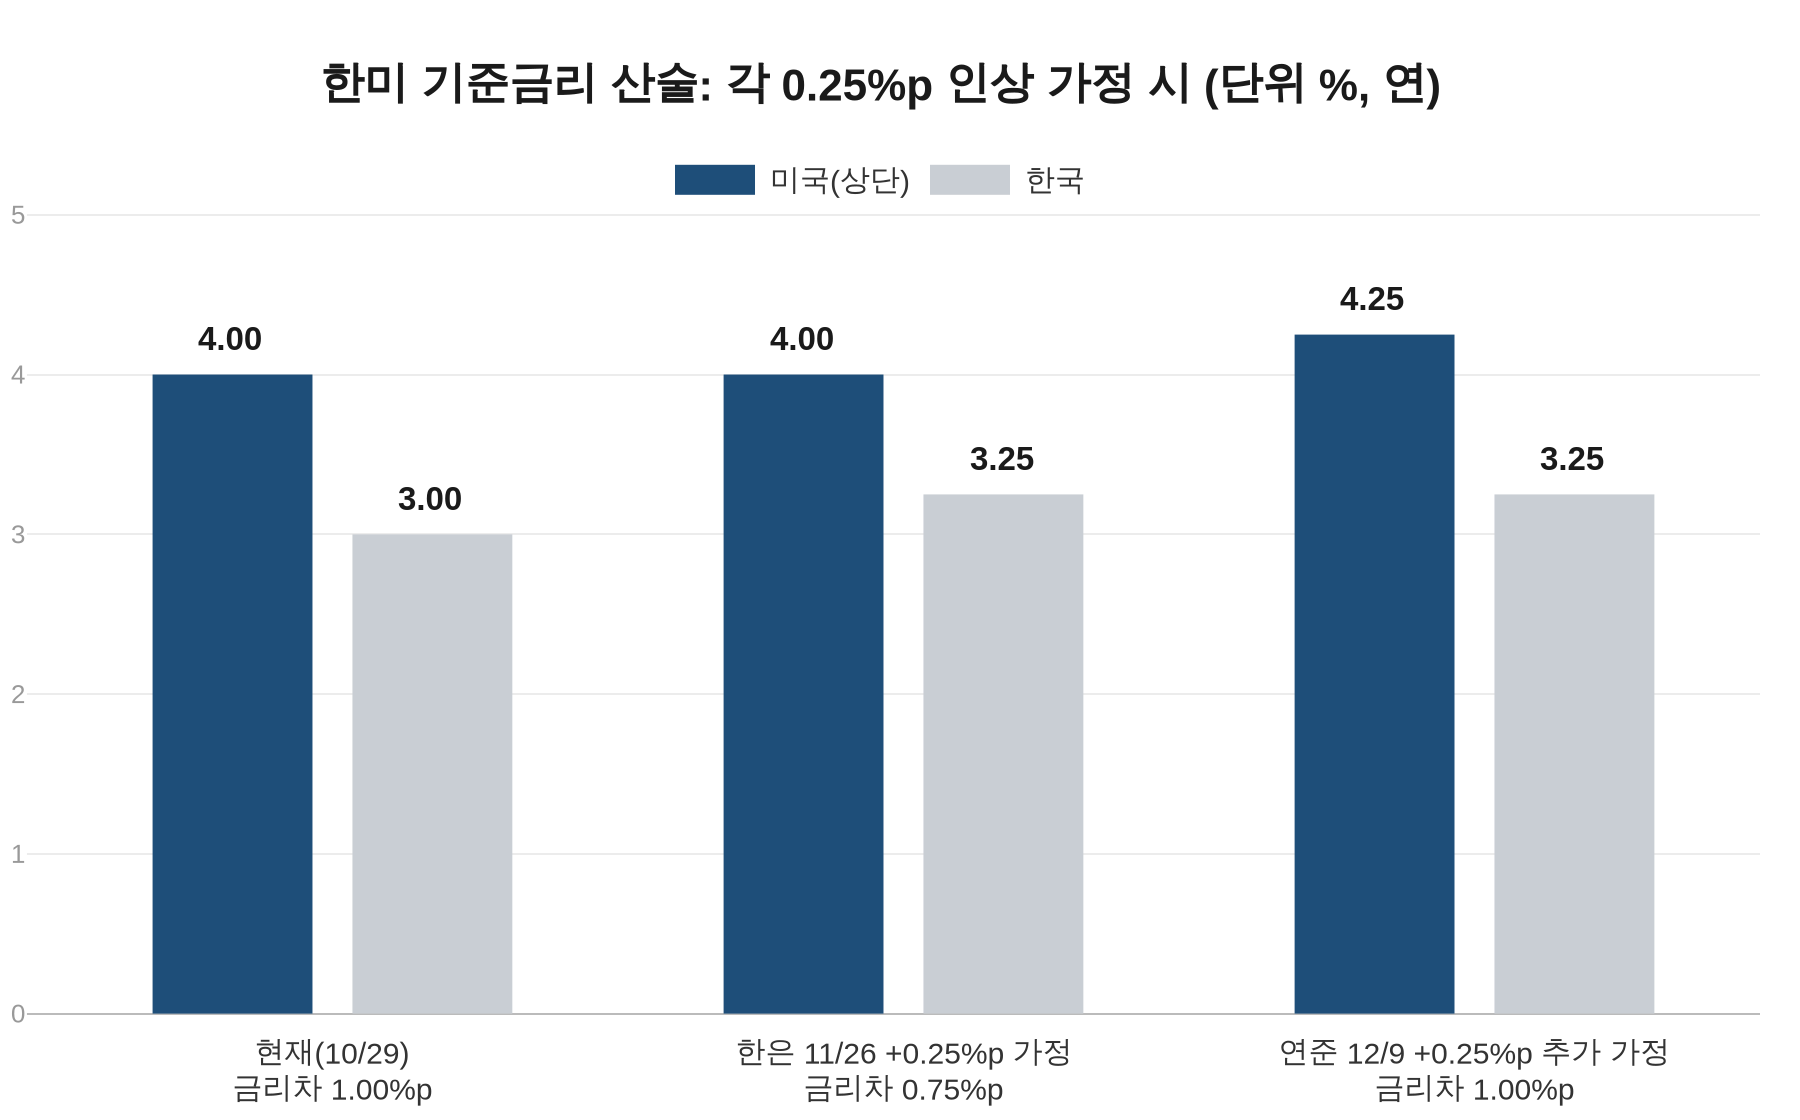
가정을 넣어 계산해 보면 이렇다. 한은이 11월 26일 0.25%포인트 올리면 금리차는 0.75%포인트로 좁아지고, 연준이 12월 9일(현지시간) 같은 폭으로 올리면 다시 1.00%포인트가 된다. 금리차는 한은의 11월 결정과 연준의 12월 결정에 함께 달려 있다는 얘기다. 김유미 연구원은 AI 투자 사이클의 지속성과 신용여건 변화까지 감안하면 “연속적이고 공격적인 긴축이 장기화될 가능성은 제한적”이라고 내다봤다. 인상이 이어지더라도 폭과 기간에는 한계가 있다는 뜻이다.
확인할 일정은 세 개다. 10월 회의 의사록이 회의 3주 뒤인 11월 18일 전후에 공개된다. 이어 11월 26일 한은 통화정책방향 결정이 나오고, 12월 8~9일 FOMC에서는 경제전망과 점도표가 함께 갱신된다.
연관 기사