
연방준비제도가 16일(현지시간, 한국시간 17일 새벽 3시) 열린 연방공개시장위원회에서 연방기금금리 목표범위를 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 올렸다. 표결은 12대 0으로 만장일치였고 2023년 7월 이후 3년 2개월 만의 인상이다. 2024년 9월 이후 여섯 차례 내린 뒤 나온 인상이다.
연준은 이번 인상 뒤의 경로를 못박지 않았다. 다만 같은 날 나온 경제전망에서 참가자 18명 가운데 16명은 올해 말까지 한 차례 이상 더 올리는 것이 적정하다고 봤다.
「물가가 너무 높고 너무 오래됐다」…워시가 든 인상 근거
성명은 경기를 “탄탄한 속도로 확장하고 있다”고 평가하면서도 “물가는 여전히 높다”고 적었다. 생산성 증가세가 강하고 설비투자도 견조하며 고용 증가세는 노동력 증가 속도만큼 유지되고 실업률도 거의 변하지 않았다고 짚었다. 지정학적 요인으로 불확실성이 높아진 가운데서도 국내 소비는 견조했다고도 덧붙였다. 케빈 워시 연준 의장은 기자회견 모두발언에서 “물가가 너무 높고, 너무 오래 그래 왔다는 것이 분명한 사실”이라고 말했다. 그는 기저 물가가 목표치로 뚜렷하고 충분한 속도로 움직인다는 확신이 서야 하는데, 이번 회의에서는 그 기준이 충족되지 않았다고 판단했다고 밝혔다. 워시 의장은 8월 개인소비지출(PCE) 물가의 12개월 상승률이 3.6% 안팎으로 추정된다고 했다. 그는 “그래서 완화 정도를 한 단계 걷어냈다”고 말했고, 지난달 잭슨홀 발언을 다시 언급하며 “전반적 금융 여건을 긴축적이라고 보기는 어렵다”고도 했다. 7월 회의에서는 동료 다수와 함께 새 정보를 기다리는 편이 더 현명하다고 판단했다고 설명했다.
결정 전 노트에서 전망을 바꾼 곳도 있었다. 모건스탠리 마이클 게이펜 수석이코노미스트는 물가 둔화 속도가 2% 복귀를 확신하기에 충분하지 않다며 기존의 동결 전망을 접었다.
18명 중 16명, 연말까지 한 차례 이상 더 올리는 전망
같은 날 나온 경제전망(SEP)은 이번 인상 뒤의 경로를 짐작하게 한다. 9월 15~16일 회의에는 참가자 18명이 개인 전망을 냈다. 한 차례 이상 더 올리는 게 적정하다고 본 참가자는 16명이다.
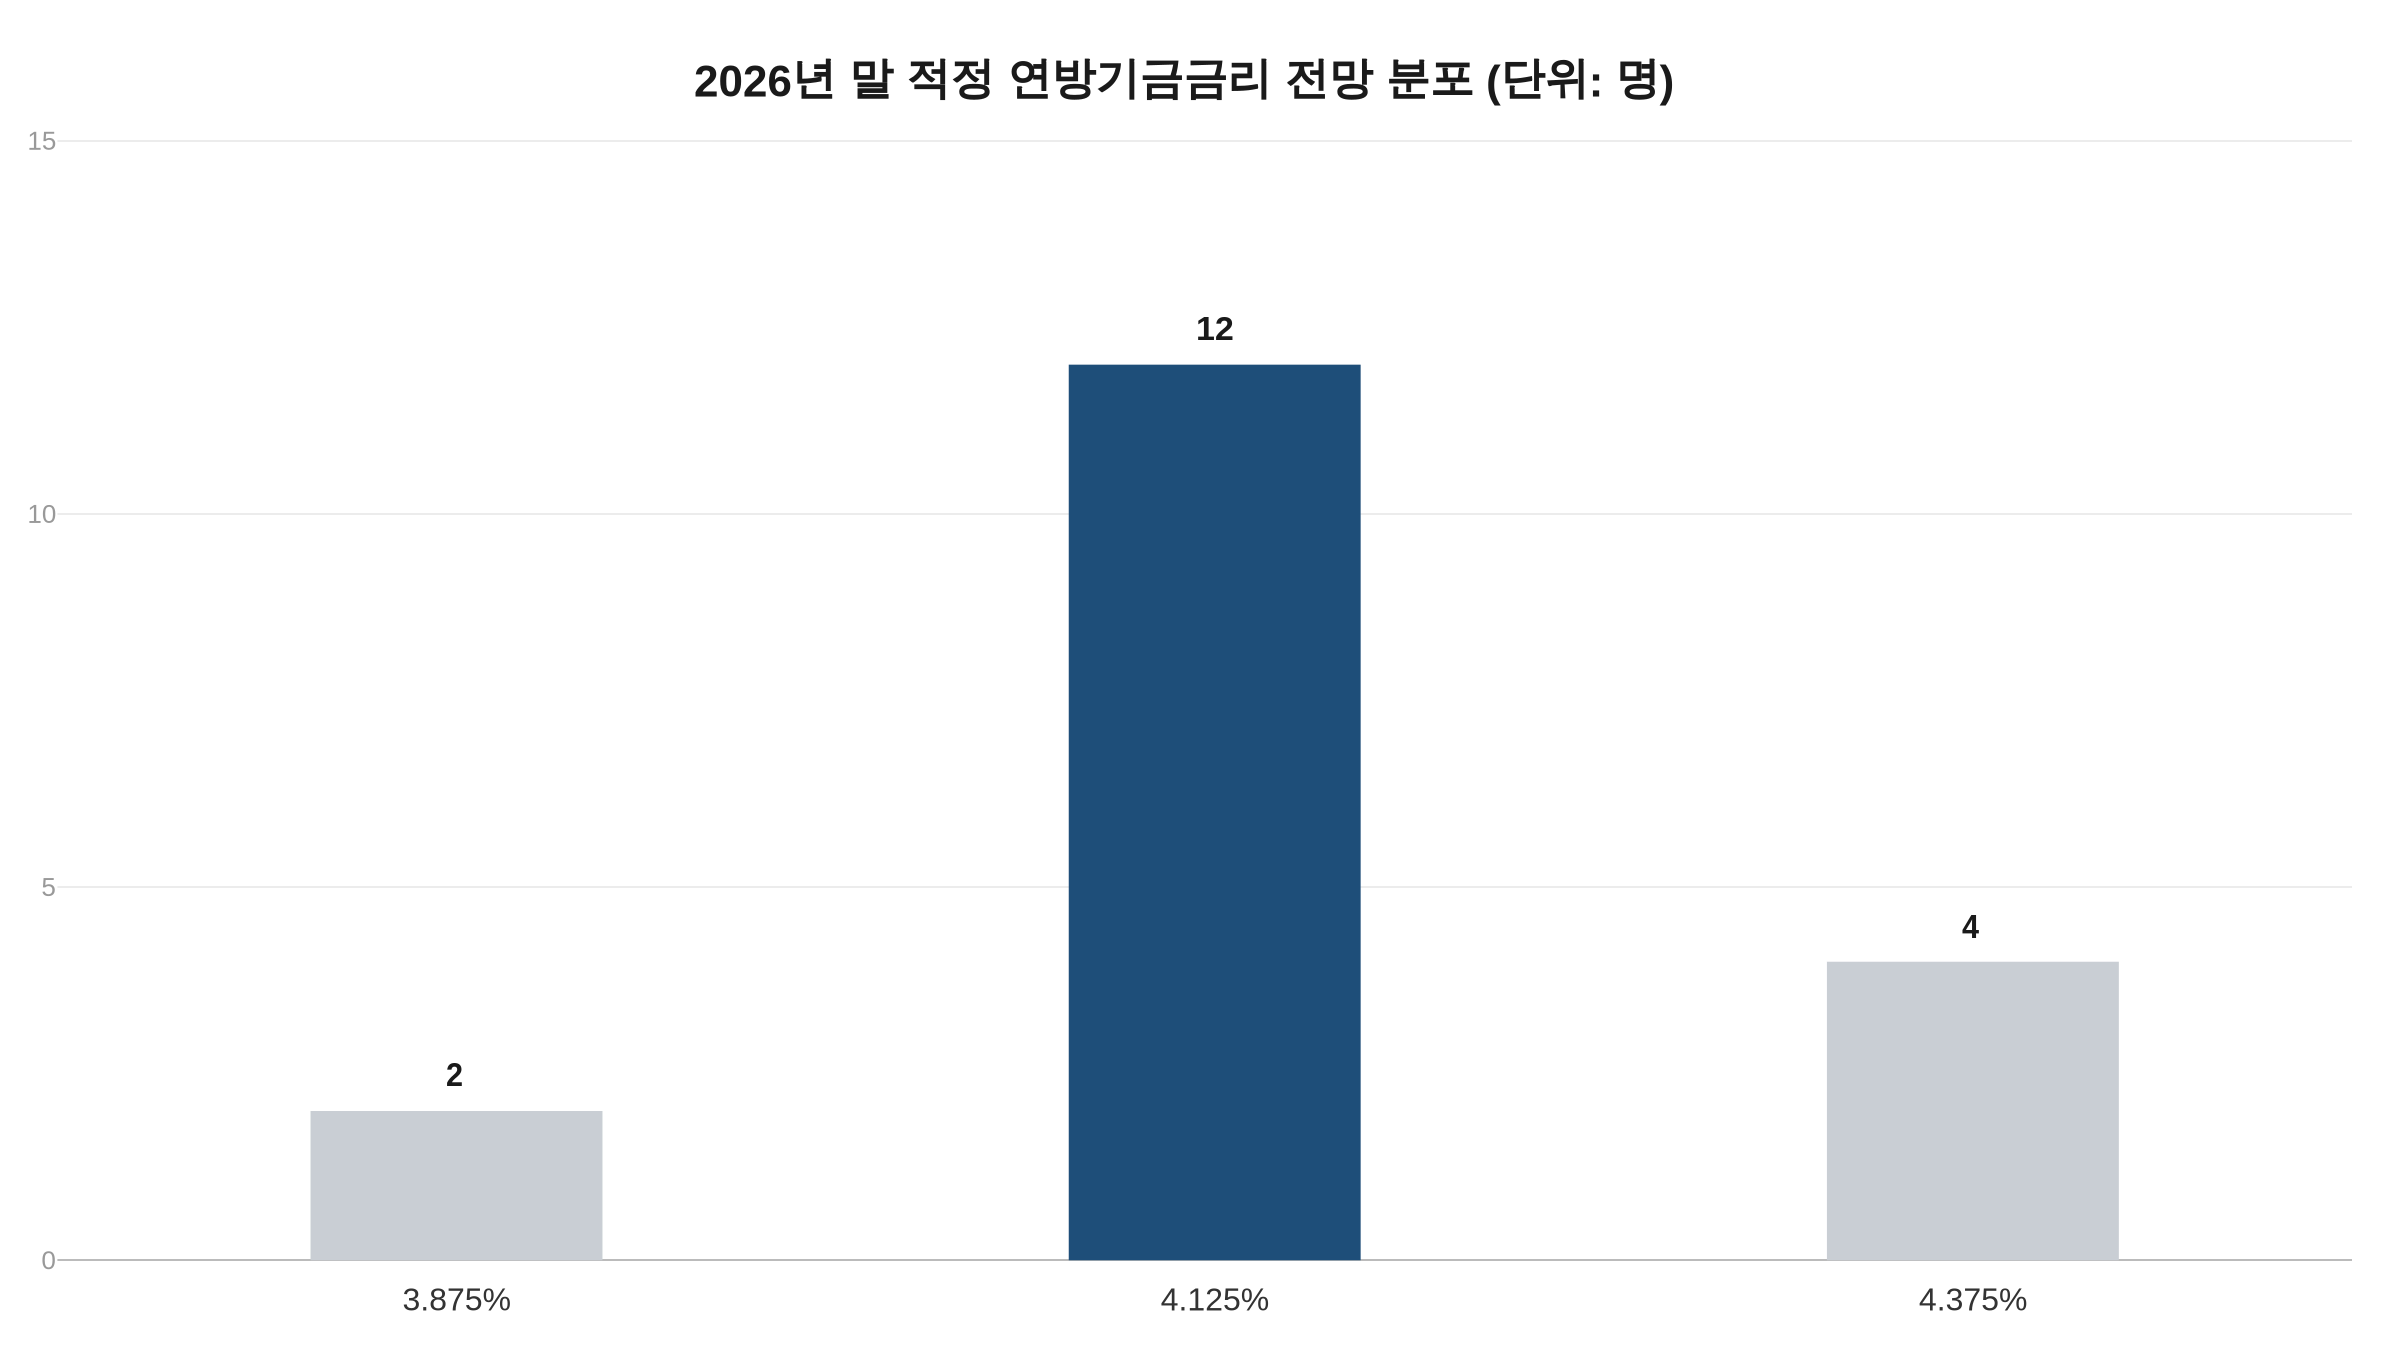
점도표를 낸 사람은 18명이고, 이날 인상에 표결한 사람은 12명이다. 두 숫자는 다른 집단이다.
물가·성장 전망도 6월보다 높아졌다. 올해 말 개인소비지출(PCE) 물가 상승률 중간값은 3.7%(6월 전망 3.6%), 근원 PCE는 3.4%(6월 3.3%)로 올랐다. 금리 중간값은 4.1%(6월 3.8%)로 뛰었고 실업률 전망은 4.1%(6월 4.3%)로 낮아졌으며 성장률 전망은 2.3%(6월 2.2%)로 높아졌다. 장기 금리 중간값도 3.2%(6월 3.1%)로 올랐다. 워시 의장은 회견에서 참가자 전망의 중간값이 올해 말 4.1%이고 내년에도 그 수준이라고 소개했다. 경제전망 요약은 물가 위험이 위쪽으로 치우쳐 있고 고용 위험은 대체로 균형이라고 봤다.
점도표는 개인 전망…워시는 예단을 거부했다
점도표는 참가자 각자가 적정하다고 본 금리를 점으로 찍은 것이지 위원회의 합의나 약속이 아니다. 워시 의장 본인은 이번에도 자신의 전망을 SEP에 담지 않았다. 그는 “6월처럼 저는 제 전망을 내놓지 않았다”고 말했다. 6월에 이어 두 번째다. 워시 의장이 의장으로서 처음 주재한 FOMC도 지난 6월이었다.
워시 의장은 기자회견 질의응답에서 앞으로의 결정을 미리 안내하거나 예단하지 않겠다는 뜻을 밝혔다.
3.75~4.00%는 처음 가 보는 수준이 아니다. 2025년 10월 말 이 구간으로 내렸다가 그해 12월 초 3.50~3.75%로 한 번 더 내린 뒤, 이번에 다시 3.75~4.00%로 돌아왔다.
월가·백악관 평가 갈려…한미 금리차 상단 기준 1%p
발표 이후 나온 평가는 두 갈래로 갈렸다. 먼저 12월에 한 번 더 올릴지를 놓고 온도차가 있었다. 골드만삭스자산운용 케이 헤이그 최고투자책임자는 이번 결정이 “공격적인 긴축 사이클을 예고한 것은 아니”라고 봤다. 그는 12월에 한 차례 더 올릴 것으로 보되, 중간선거에 가까운 10월은 건너뛸 가능성이 크다고 짚었다. 다만 12월 인상 여부는 물가 지표와 에너지 가격 흐름에 달려 있다고 조건을 달았다. JP모건도 만장일치 인상은 예상에 부합했지만 향후 정책 안내는 매파적이라고 평가하며 12월 추가 인상 전망을 유지했다(한국은행 뉴욕사무소 보고서 재인용).
금리로 지금의 물가를 잡을 수 있느냐를 놓고도 의문이 나왔다. 셀마 헵 Cotality 수석이코노미스트는 이번 인상이 물가 안정 의지를 재확인했다면서도, 금리로는 휘발유값이나 관세 비용을 낮추기 어렵고 오히려 주택 수요만 더 누를 수 있다며 “엉뚱한 물가와 싸우고 있다”는 우려를 전했다. 쿠시 데사이 백악관 대변인은 이번 인상이 “설득력 있는 경제적 근거로 뒷받침되지 않았다”고 말했고 지금의 물가는 전적으로 에너지 공급 충격 때문이라고 주장했다.
긴축의 강도를 놓고는 월가 안에서도 진단이 갈렸고 물가의 원인을 금리로 다스릴 수 있느냐를 놓고는 시장과 백악관이 같은 의문을 던진 셈이다.
한국은행 기준금리는 8월 27일 결정된 3.00%다. 상단 기준으로 본 한미 금리차는 1.00%포인트다. 다음 금융통화위원회는 10월 22일, 다음 FOMC는 10월 27~28일이다. 10월 회의에는 이번 같은 경제전망이 나오지 않는다.