
금융감독원이 9월 15일 발표한 「2026년 상반기 자동차보험 사업실적(잠정)」에 따르면 상반기 자동차보험 보험손익이 1,848억원 적자로 돌아섰다. 전년 동기에는 302억원 흑자였다. 합산비율이 손익분기점인 100%를 넘어선 101.9%를 기록하면서 상반기 기준으로는 6년 만에 적자를 냈다. 원수보험료는 10조6,384억원으로 1년 전보다 4.2% 늘었다.
매출로 잡히는 원수보험료 증가와 손익 계산에 반영되는 경과보험료 증가는 다른 얘기다. 경과보험료는 723억원(0.8%) 늘어나는 데 그쳤는데 손해율은 84.9%로 1.6%포인트, 사업비율은 17.0%로 0.6%포인트 함께 뛰었다.
사고는 8만2,000건 줄었는데 발생손해액은 2,182억원 늘었다
상반기 자동차보험 사고 건수는 174만5,000건으로 1년 전보다 8만2,000건(4.5%) 줄었다. 자동차 가입대수는 2,596만대로 21만대(0.8%) 늘었는데도 발생손해액은 2,182억원(2.8%) 증가했다. 금융감독원은 “병원치료비 등 인적보상 및 정비공임 등 물적보상이 모두 증가”한 결과라고 설명했다. 보험연구원은 지난해 12월 분석에서 사고 발생 빈도보다 사고 한 건당 손해 규모, 즉 사고심도의 영향이 더 컸고 물적담보 쪽 상승 효과가 인적담보보다 크다고 짚었다.
| 구분 | 2025년 상반기 | 2026년 상반기 |
|---|---|---|
| 대형 4사 | 1,292억원 | △517억원 |
| 중소형 5사 | △459억원 | △761억원 |
| 비대면전문사 | △531억원 | △570억원 |
| 합계 | 302억원 | △1,848억원 |
자료: 금융감독원 「2026년 상반기 자동차보험 사업실적(잠정)」(2026-09-15) · 단위 억원, △는 적자
대형사·중소형사·비대면전문사 세 그룹 모두 보험손익이 적자였다. 이 중 흑자에서 적자로 돌아선 곳은 대형 4사뿐이고, 중소형사와 비대면전문사는 지난해 상반기에도 이미 적자였다.
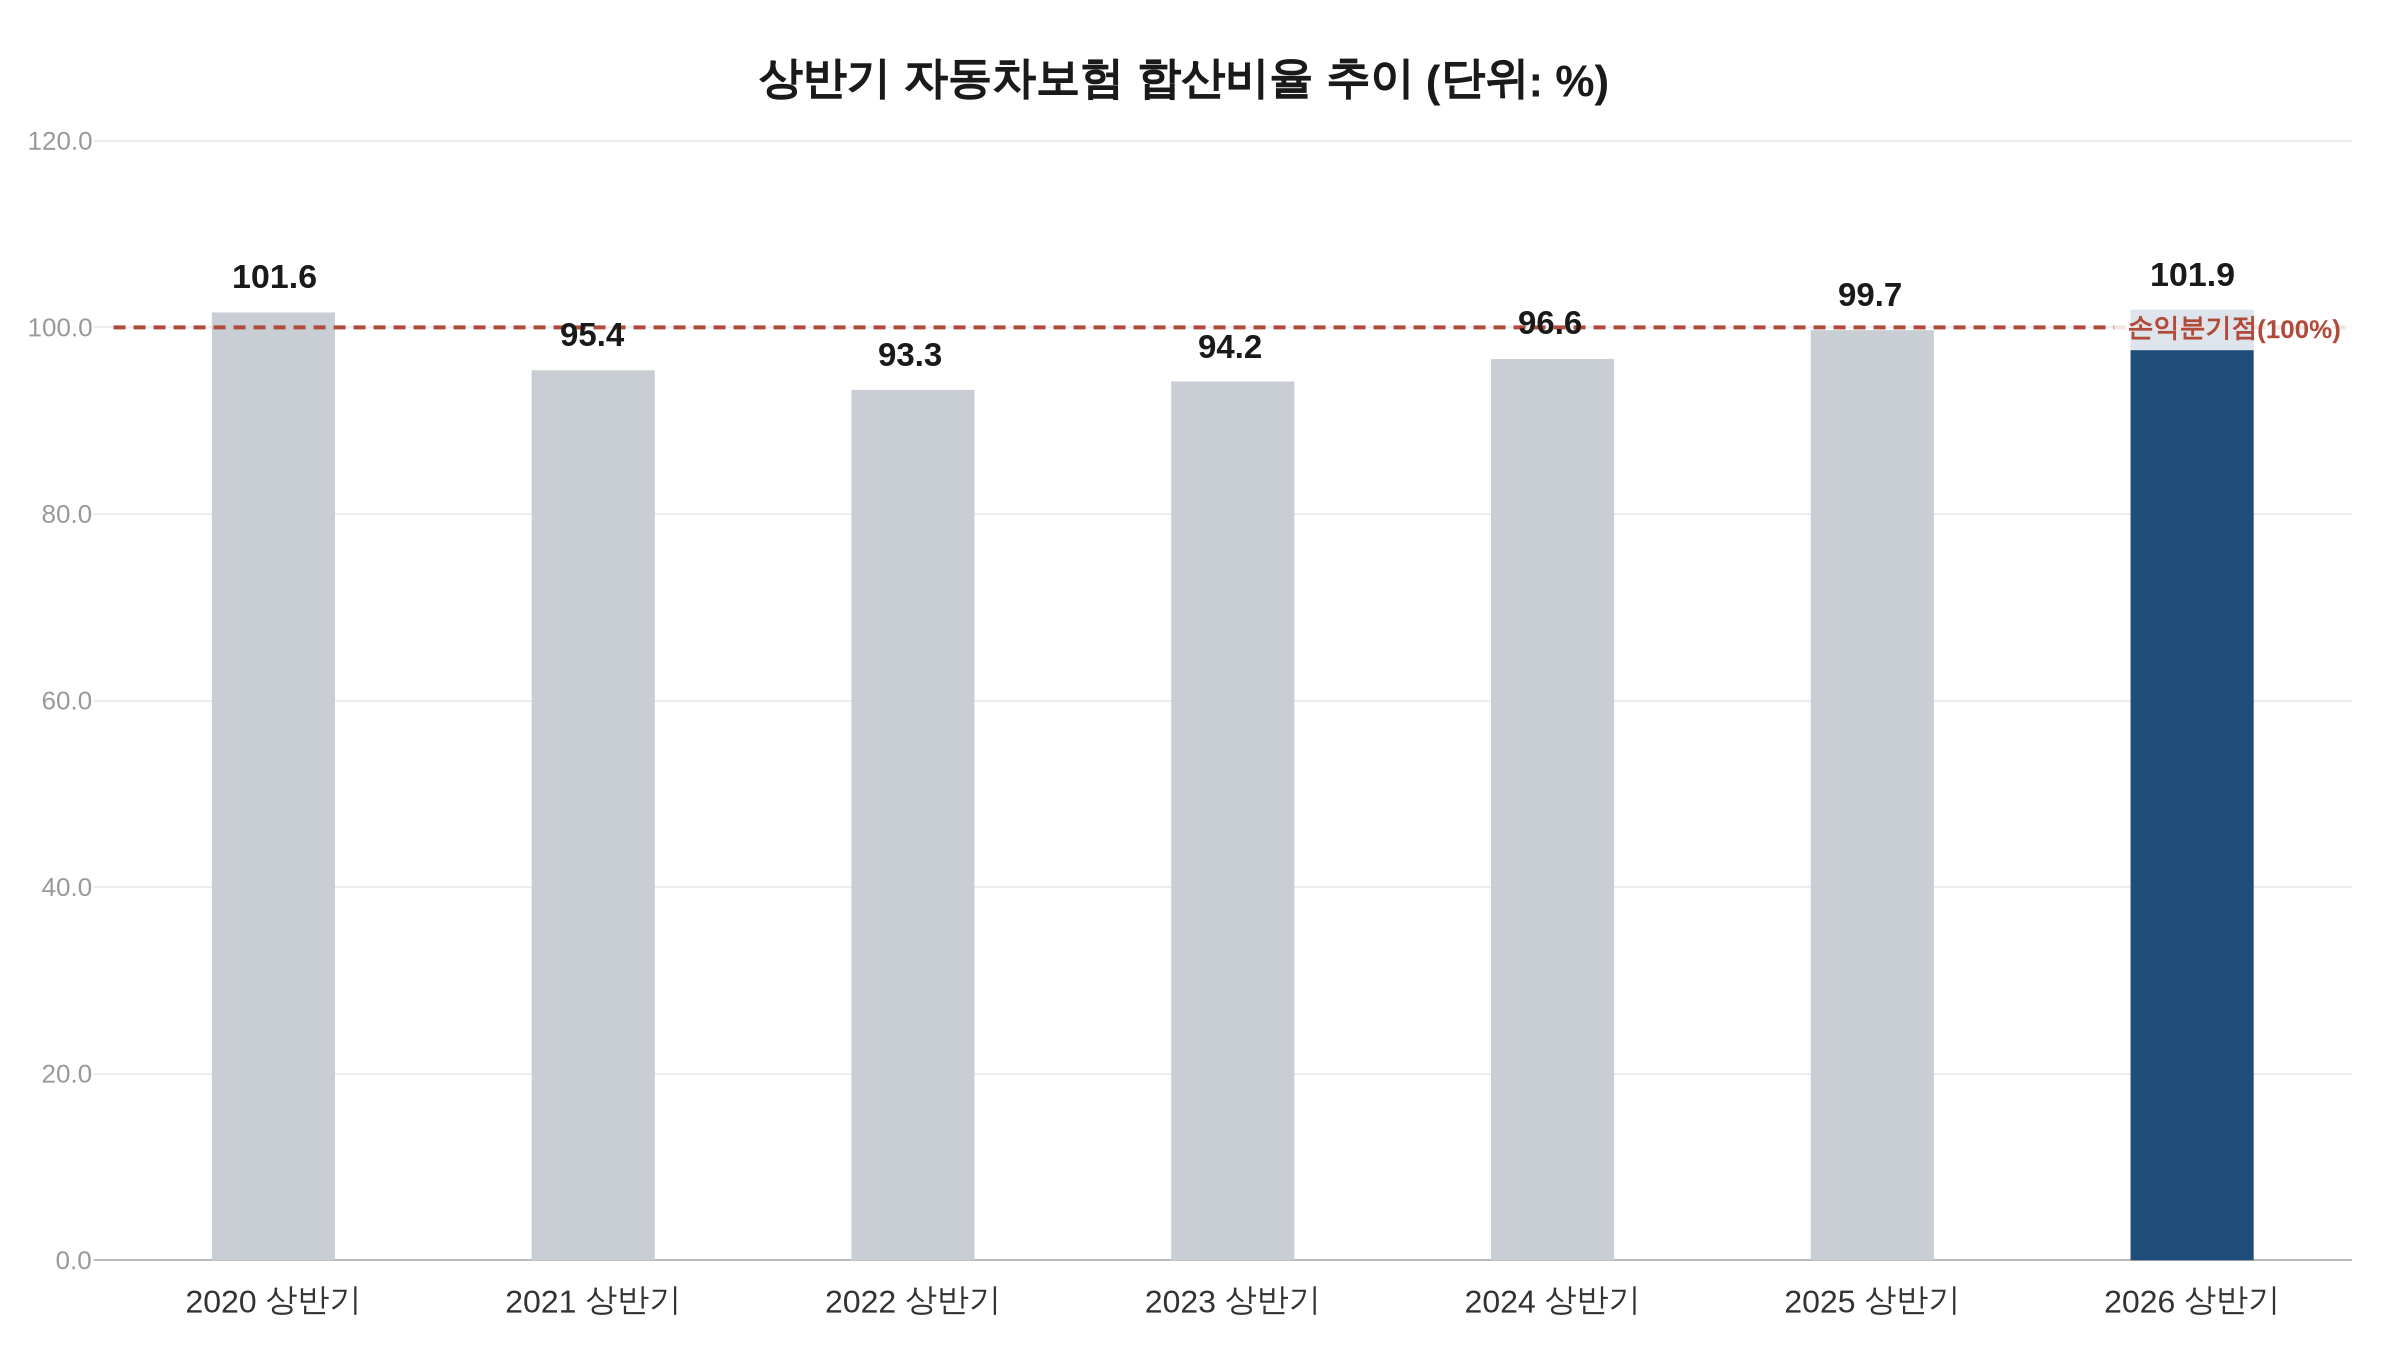
투자손익은 4,228억원으로 1년 전보다 20.2% 늘었다. 덕분에 보험손익과 투자손익을 합한 총손익은 2,380억원 흑자를 유지했다. 연간 기준으로는 사정이 다르다. 2024년 보험손익은 97억원 적자(합산비율 100.1%), 2025년은 7,080억원 적자(합산비율 103.7%)로 이미 2년 연속 적자였다.
금융감독원은 제도개선에 따른 손해율 개선 효과가 “전 국민 자동차보험료 인하로 이어질 수 있도록 감독해 나갈 예정”이라고 밝혔다.