
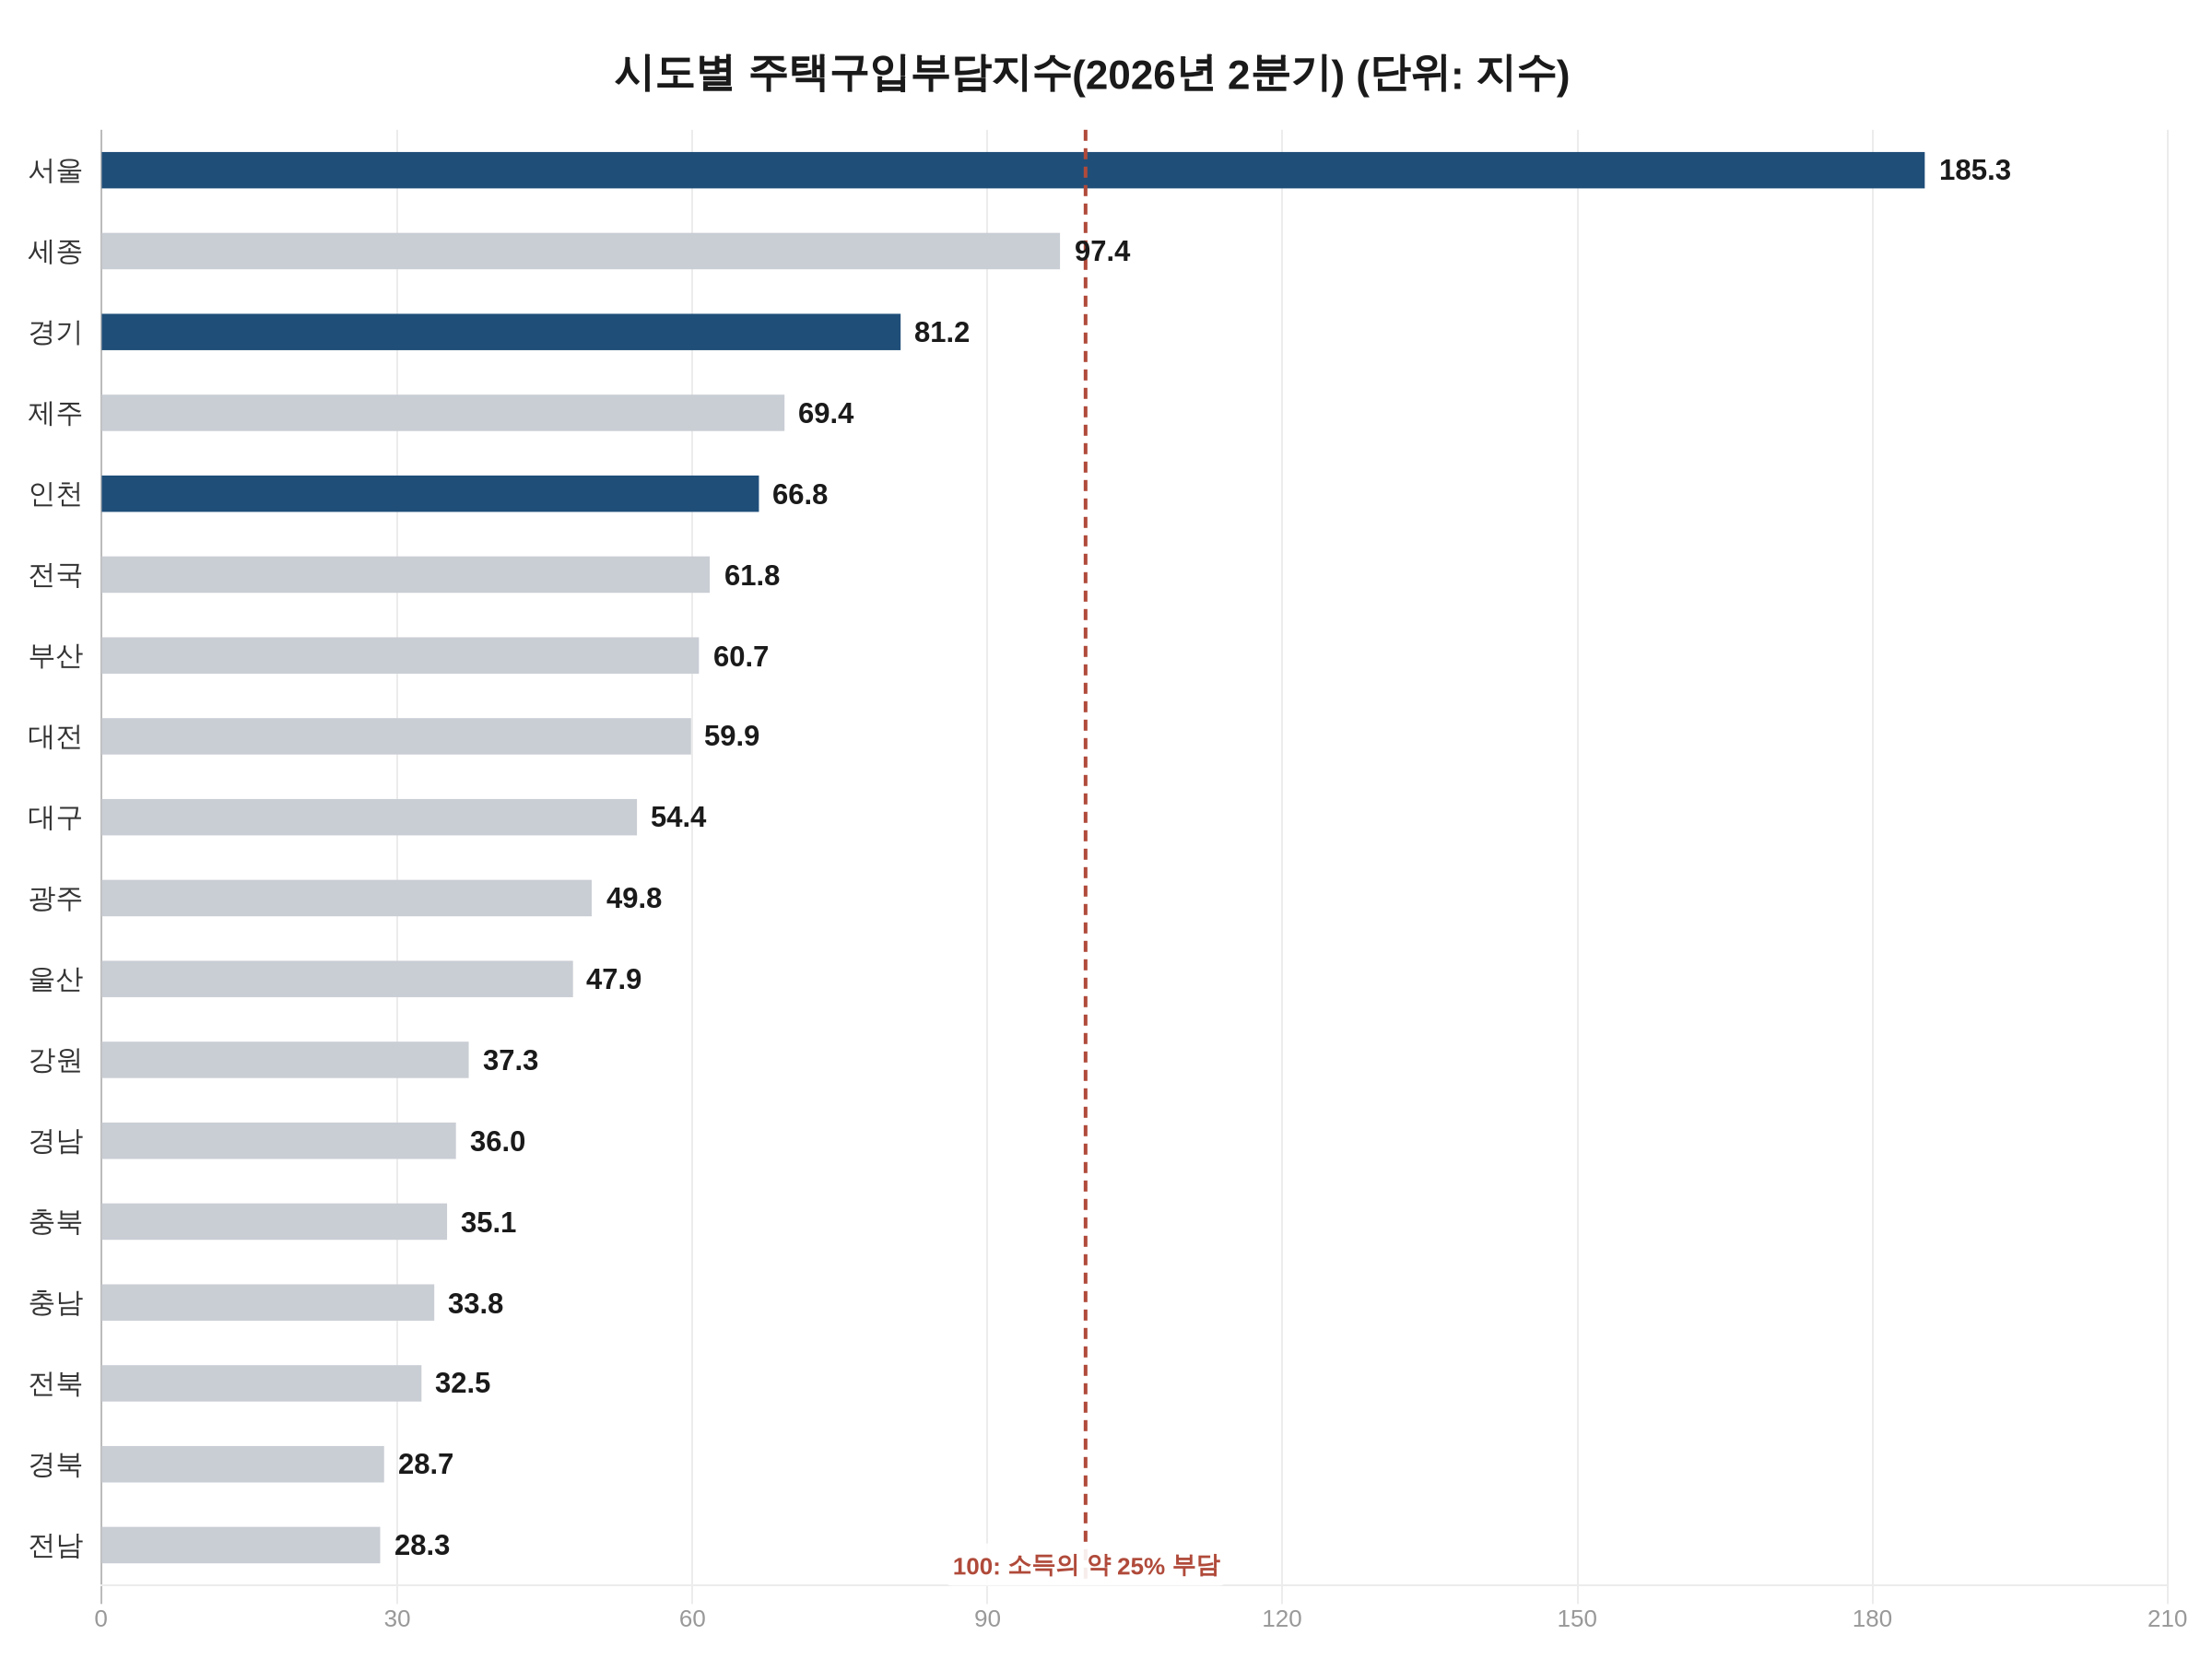
한국주택금융공사가 집계한 2026년 2분기 서울 주택구입부담지수는 185.3으로, 1분기(179.3)보다 6.0 올랐다. 2022년 4분기(198.6) 이후 3년 6개월 만에 가장 높은 수준이다.
주택구입부담지수는 한국주택금융공사가 분기마다 내놓는다. 중위소득 가구가 표준대출을 받아 중위가격 주택을 살 때의 상환 부담을 나타낸다. 100이면 적정부담액인 소득의 약 25%를 원리금 상환에 쓴다는 뜻이다. 서울은 전년 같은 분기(153.4)보다 31.9 높고, 2024년 2분기 저점(147.9)에서는 37.4 올랐다. 2022년 3분기 정점(214.6)보다는 29.3 낮다. 지수에 산출 기준인 DTI 25.7%를 곱하면(본지 계산) 서울 중위소득 가구는 소득의 약 47.6%를 원리금으로 갚는 셈이다. 1분기는 46.1%였다.
17개 시도 중 서울·인천·경기만 올랐다…지방 14곳은 부담 줄어
2분기 지수가 오른 곳은 17개 시도 가운데 서울(+6.0), 인천(65.6→66.8), 경기(81.1→81.2) 세 곳뿐이다. 나머지 14곳은 내렸다. 제주는 70.7에서 69.4로 1.3, 세종은 98.3에서 97.4로 0.9 떨어졌다. 전국 종합은 61.5에서 61.8로 0.3 올라 3개 분기 연속 상승했다. 서울(185.3)은 전국의 약 3배다.
서울을 전용면적별로 나누면 60㎡ 이하가 116.9에서 124.3으로 7.4 올라 상승폭이 가장 컸다. 전용 60~85㎡는 191.5(+4.4), 85~135㎡는 270.2(+5.1)다. 135㎡ 초과는 514.6에서 513.4로 1.2 내려 유일하게 하락했다.
지수 계산에는 집값·소득과 함께 한국은행이 집계하는 은행 신규취급 주택담보대출 금리가 들어간다. 2분기 이 금리는 월별 값을 평균하면(본지 계산) 1분기 4.317%에서 4.330%로 거의 변하지 않았다. 서울 지수의 상승폭도 1분기 14.2에서 2분기 6.0으로 줄었다.
지수가 분기 단위라 7월 이후 금리는 2분기 값에 반영되지 않았다. 한국은행 집계 은행 신규취급 주택담보대출 금리는 7월 4.48%, 8월 4.66%였다.
연관 기사