
미국 증시 4분기는 통계상 한 해 가운데 가장 강한 분기다. 투자분석업체 CFRA 집계로 1945년 이후 S&P 500의 4분기 평균 상승률은 4.2%였고, 오른 해는 85%였다. 나머지 세 분기의 두 배를 웃도는 평균이다. 올해 S&P 500은 10월 2일(현지시간) 7,722.72로 마감해 연초보다 12.81% 올랐고, 8월 13일 최고치(7,798.99)에는 0.98% 못 미친다. 같은 날 미 재무부 기준 10년물 국채금리 종가는 5.28%였다.
1945년 이후 4분기 평균 4.2%, 중간선거 해엔 6.4%
11월 3일 중간선거를 앞둔 올해는 계절성 통계가 한층 두텁다. CFRA의 샘 스토벌 수석투자전략가는 노트에서 중간선거가 있는 해의 4분기가 평균 6.4% 올랐다고 짚었다. 선거 불확실성이 걷히는 효과를 주가가 누린다는 설명이다. 월별로 보면 캐슨그룹은 중간선거 해 10월이 한 해 가운데 가장 좋은 달로, 평균 3.0% 오르고 약 74%의 확률로 상승했다고 집계했다. 11월이 평균 2.7%(상승 확률 약 80%)로 바로 뒤를 잇는다. 스톡트레이더스 알마낙의 제프리 허시 편집자도 중간선거 해 10월을 4년 주기에서 가장 좋은 구간인 “스위트 스폿”의 시작점으로 꼽았다.
| 구분 | 평균 등락률 | 상승 확률 | 집계 |
|---|---|---|---|
| 4분기(전체 해) | +4.2% | 85% | CFRA, 1945년 이후 |
| 중간선거 해 4분기 | +6.4% | — | CFRA |
| 중간선거 해 10월 | +3.0% | 약 74% | 캐슨그룹 |
| 중간선거 해 11월 | +2.7% | 약 80% | 캐슨그룹 |
자료: CFRA 집계(1945년 이후)·캐슨그룹 집계. 과거 평균이며 미래 수익을 보장하지 않는다.
세 곳은 집계 대상 기간이 서로 달라, 평균값을 그대로 맞대어 비교하기는 어렵다.
약하다던 2분기에 기록적 15% 상승, 상승분이 미리 반영됐나
통계가 말하는 방향과 별개로 올해 지수의 출발점은 높다. S&P 500은 연초 대비 12.81% 오른 상태로 4분기를 맞았다(10월 2일 종가, S&P 다우존스 지수·FRED 집계). 캐슨그룹은 올해 지수가 크게 뛰었다는 점에 주목했다. 라이언 디트릭 수석 시장전략가는 중간선거 해 2분기가 역사적으로 가장 약한 분기였는데 올해는 기록적인 15% 상승을 냈다며, 상승분 가운데 일부가 “미리 반영됐을 수 있다”고 적었다.
웰스파고투자연구소의 트레이시 맥밀리언 글로벌 자산배분 전략 책임자는 같은 점을 낙폭으로 풀었다. 중간선거가 있는 해에는 평균 15% 안팎의 하락 구간이 있었는데 올해 가장 깊었던 낙폭은 9%에 그쳤다는 것이다. 그는 4분기가 계절적으로 강한 시기라는 점은 인정하면서도, 올해는 투자자들이 “역풍”을 맞고 있다고 진단했다.
10년물 5.28%, 전략가들이 꼽은 첫 번째 역풍
역풍으로 가장 먼저 꼽히는 것은 금리다. 호라이즌인베스트먼트서비스의 척 칼슨 최고경영자(CEO)는 금리 이야기가 “가장 큰 역풍”이라고 했다. 그는 시장이 곤두박질칠 것으로 보지는 않지만 이런 환경에서는 의미 있는 상승을 만들기 힘겨울 것이라고 덧붙였다.
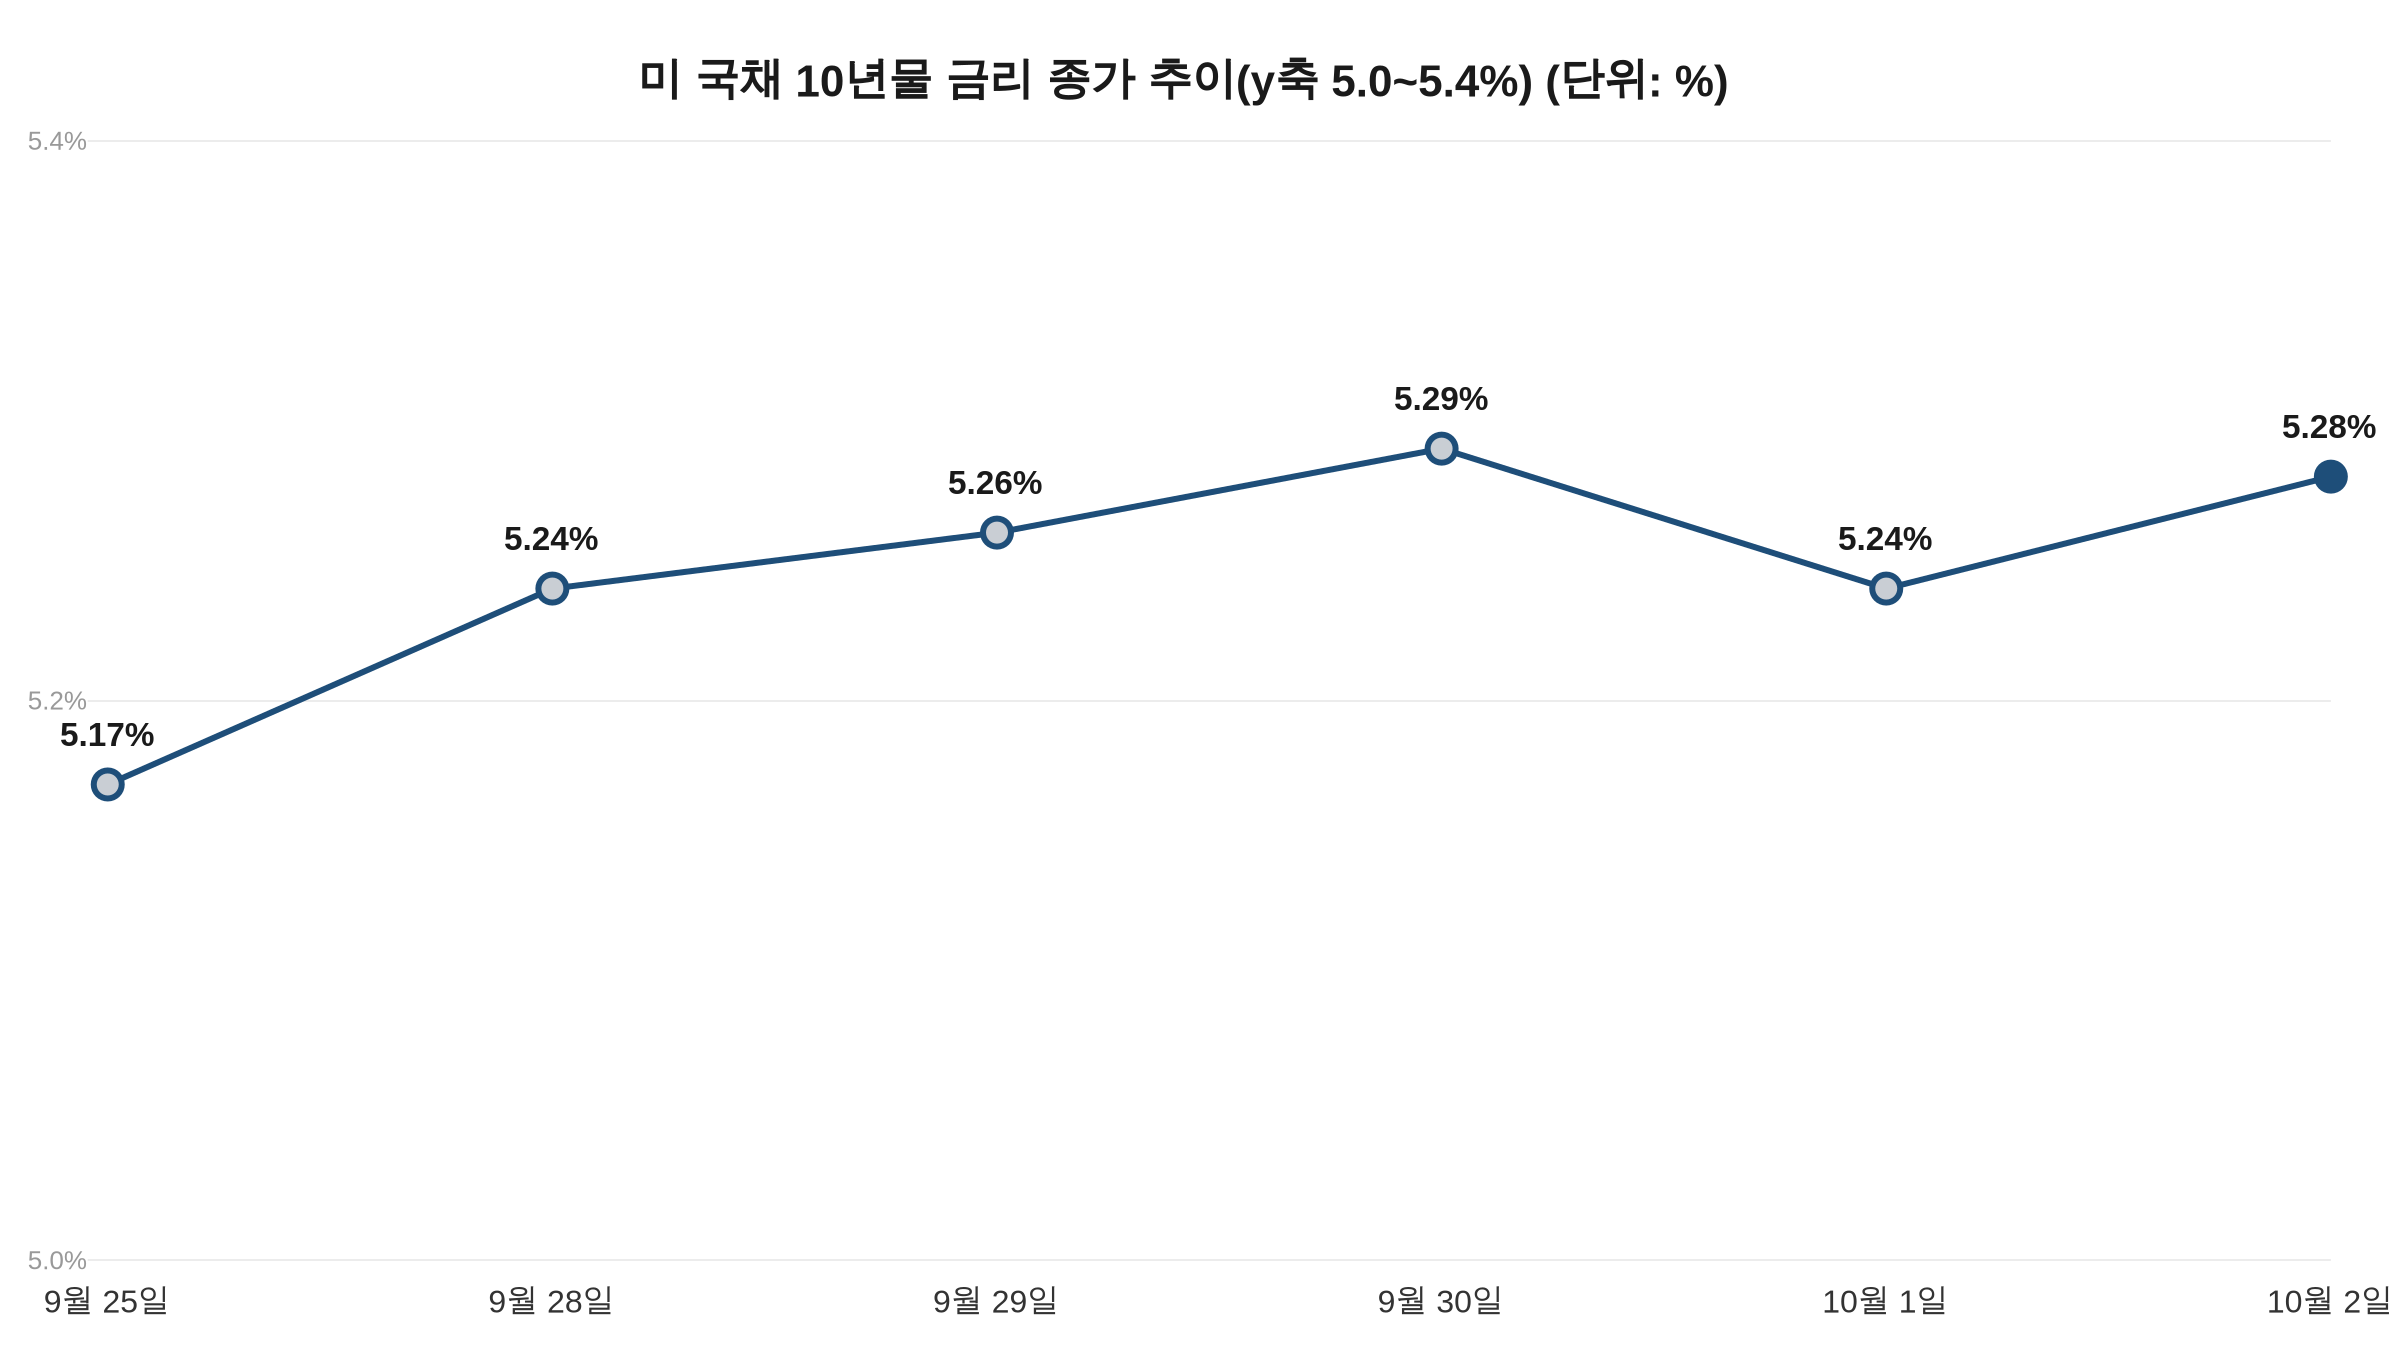
미 재무부 종가 기준 10년물은 9월 25일 5.17%에서 10월 2일 5.28%로 올랐다. 9월 30일의 5.29%가 이 기간 가장 높았다. 장중에는 5.34%까지 올랐다는 보도도 나왔다. 영국 30년물 금리 역시 LSEG 집계로 지난주 초 장중 6.029%까지 올랐다. 10월 2일 고용 보고서가 나온 뒤 미국 국채금리는 처음엔 떨어졌다가 유가가 회복되면서 낙폭을 되돌렸다.
바클레이즈의 안슐 프라단 미국 금리 조사 책임자는 보고서에서 시장이 높아진 금리를 구조적 현상이 아니라 “경기순환적 현상”으로 계속 가정하고 있다고 지적했다.
3분기 이익 30% 넘게 늘었을 것이란 기대, 시험대는 설비투자
금리와 함께 지목되는 변수는 실적이다. 10월 2일 보도 기준 LSEG IBES 집계로 S&P 500 기업의 3분기 이익은 1년 전보다 30% 넘게 늘었을 것으로 예상된다. 확정치가 아닌 시장 전망치로, 그만큼 기대가 이미 높다는 뜻이기도 하다. 10월 5일이 시작되는 주에는 펩시코와 델타항공 등 소수 대기업이 3분기 성적을 내놓고, 그다음 주부터 대형 은행이 실적 시즌을 본격적으로 연다.
얼라이언스번스틴의 넬슨 유 주식 부문 책임자는 미 증시 성과가 인공지능(AI) 테마와 높은 상관을 보인다고 설명했다. 그는 하이퍼스케일러, 즉 대형 클라우드 사업자들의 설비투자 전망 수정을 가장 먼저 보겠다며 그것이 “사슬 전체의 출발점”이라고 했다.
이미 오른 해에도 4분기는 강했다…2018년은 예외
그렇다고 이미 오른 해의 4분기가 약했던 것은 아니다. 캐슨그룹은 4분기 직전까지 S&P 500이 10~20% 오른 사례 21번을 찾았고, 남은 석 달이 85% 넘게 올랐으며 평균 5% 넘게 올랐다고 집계했다. 스토벌이 말한 선거 불확실성 해소 효과도 같은 편에 선 근거다.
반대 사례는 2018년이다. 그해 10월 S&P 500은 7% 가까이 내렸다. 캐슨그룹에 따르면 지난 8번의 중간선거 사이클 가운데 10월에 떨어진 유일한 해다. 허시 역시 10월을 1929년과 1987년의 폭락, 2008년 금융위기가 있었던 “가장 변동성이 큰 달”로 적었다.
디트릭은 이 통계를 쓰는 법에 선을 그었다. 달력만 보고 투자해서는 안 된다는 점을 가장 먼저 인정하겠다고 했고, 스토벌의 표현을 빌려 계절성을 경전이 아니라 길잡이로 삼는다고 적었다.
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사