
독일 연방재무부(Bundesministerium der Finanzen, BMF)가 암호자산의 1년 보유 비과세 규정을 없애는 초안을 마련한 사실이 지난 9일 전해졌다. 초안은 2026년 12월 31일 이후 취득분부터 보유 기간과 관계없이 25% 원천분리과세를 매기는 내용을 담았다. 연대부가세(Solidaritätszuschlag)를 더하면 26.375%다. 아직 부처 협의 단계로 각료회의와 의회 절차가 모두 남아 있다.
현행 규정에서는 비트코인 등 암호자산을 12개월 넘게 보유한 뒤 팔면 원칙적으로 세금이 없다. 1년 안에 팔면 개인 소득세율로 과세된다. 초안은 이 거래를 사적 매각거래(§23 EStG)에서 자본소득(§20 EStG)으로 옮긴다. 매각 차익뿐 아니라 대여·스테이킹 소득도 자본소득으로 분류된다. 다만 기존 보유분은 대상이 아니다. 올해 말 이전에 취득한 자산은 현행 규정이 그대로 적용된다.
| 구분 | 독일(초안) | 한국(현행법) |
|---|---|---|
| 단계 | 연방재무부 부처 협의 단계의 초안 | 확정 법률 |
| 시행(예정)일 | 2027년 1월 1일 | 2027년 1월 1일 |
| 소득 분류 | 자본소득 | 기타소득 분리과세 |
| 세율 | 25%(연대부가세 포함 26.375%) | 20%(지방소득세 포함 22%) |
| 기본공제 | 초안에 확인되지 않음 | 연 250만원 |
| 징수 방식 | 2028년 1월부터 자동 원천징수 | 다음 해 5월 자진신고·납부 |
초안이 잡은 세율 적용 시점은 2027년 1월 1일이다. 암호자산 서비스 제공자의 자동 원천징수는 그보다 1년 늦은 2028년 1월 1일로 잡혀 있다. 2027년 한 해는 원천징수 없이 납세자가 직접 신고하는 방식이 된다.
이번 초안에 대해 재무부 쪽에서는 “암호자산 투기 이익만 비과세로 남는 건 불공정하다”는 설명이 나온 것으로 전해졌다. 초안 이유서는 암호자산이 갈수록 자본투자의 한 형태가 되고 있다고 짚었다. 초안대로 개정되면 암호자산은 다른 자본소득에 견줘 갖던 특별지위를 잃게 된다고 설명했다.
다만 같은 달 각료회의를 통과한 법에는 이 조항이 없다. 2026년 9월 2일 각료회의가 의결한 「소득세개혁법 2027」에는 소득세법 제23조 관련 변경이 담기지 않아, 1년 보유 비과세 규정은 현재 그대로 유지되고 있다. 지난 9일 알려진 초안은 그와 별개 문서다.
넉 달 전 같은 취지 법안은 재정위에서 부결됐다
2026년 5월 5일 녹색당이 낸 법안(Drucksache 21/5752)이 5월 20일 연방하원 재정위원회(Finanzausschuss)에서 부결됐다. 기민·기사연합과 독일대안당, 사회민주당이 반대해 부결됐고 5월 22일 부결 권고 보고서가 나왔다. 녹색당안은 보유 기간을 없애고 개인 소득세율로 과세하는 방식이라 이번 초안의 25% 분리과세와 다르다. 당시 세수 추산은 최소 약 50억 유로였다. 두 안은 과세 방식이 달라 세수 추산의 값을 같은 기준으로 비교할 수 없다. 이번 초안을 낸 재무장관 라르스 클링바일은 이 부결에 찬성한 사회민주당 소속이다.
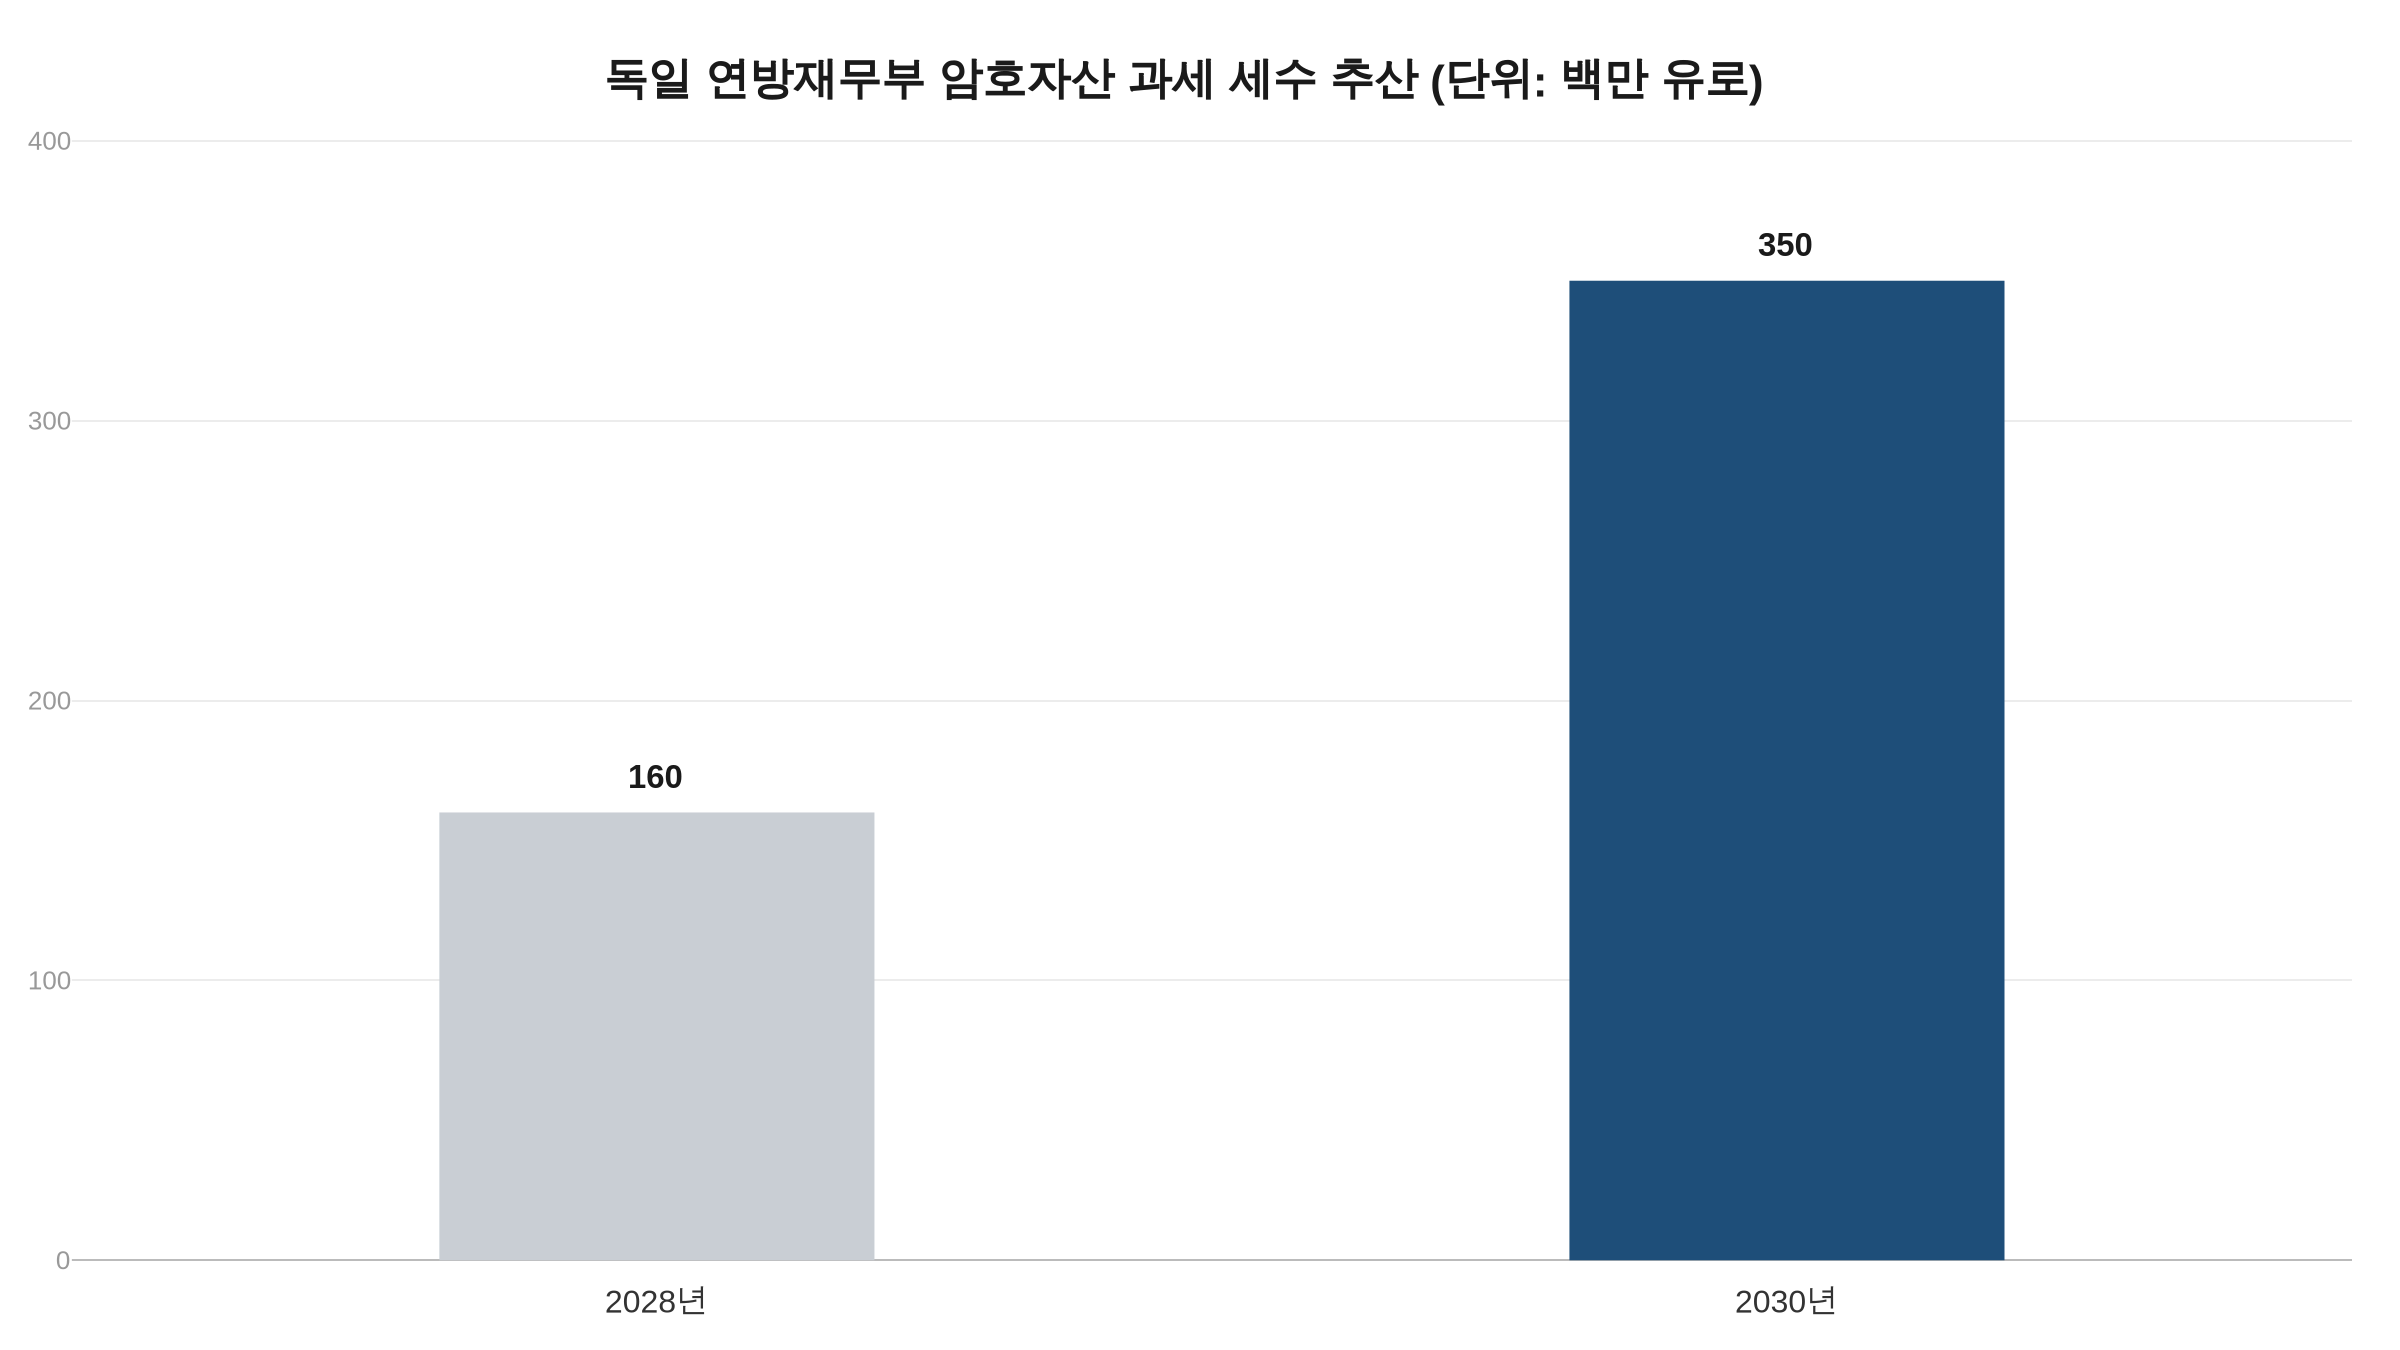
세율 적용이 예정대로 이뤄지더라도 암호자산 서비스 제공자의 자동 원천징수는 그보다 1년 늦은 2028년 1월부터 시작된다.