
국가데이터처가 9월 17일 발표한 「2024년 국민이전계정」을 보면, 2024년 생애주기적자는 220조 1,190억 원으로 전년보다 7조 3,180억 원 줄었다. 1인당으로 나누면 28세에 흑자로 들어서 61세에 다시 적자로 돌아선다.
여기서 적자는 손실이 아니라 소비가 노동소득을 넘는 상태를 가리키는 계정 용어다. 1인당 소비는 16세에 4,604만 원으로 가장 많은데, 이 나이에는 노동소득이 0이어서 소비액이 그대로 적자가 된다. 노동소득이 가장 많은 나이는 45세로 4,651만 원이며, 흑자도 이때 1,932만 원으로 최대다. 금액은 물가 상승분이 포함된 명목 값이다. 1인당 금액은 장래인구추계의 연령별 총인구로 나눠 구했다.
총액이 줄어든 배경은 소비와 노동소득의 증가 속도 차이다. 소비는 1,509조 7,940억 원으로 3.4%, 노동소득은 1,289조 6,750억 원으로 4.6% 늘었다. 국가데이터처는 보도자료에서 “소비가 노동소득보다 증가폭이 작아” 적자 규모가 줄었다고 밝혔다. 2021년부터 3년 연속 늘던 생애주기적자의 흐름은 2024년 들어 꺾였다.
| 연령계층 | 생애주기적자 | 전년 대비 |
|---|---|---|
| 유년층(0~14세) | 186조 2,200억 원 적자 | +1조 7,870억 원(+1.0%) |
| 노동연령층(15~64세) | 155조 440억 원 흑자 | 흑자 18조 6,720억 원 확대(+13.7%) |
| 노년층(65세 이상) | 188조 9,430억 원 적자 | +9조 5,680억 원(+5.3%) |
자료: 국가데이터처 「2024년 국민이전계정」
연령계층별로 보면 총액 감소는 노동연령층 흑자가 커진 결과다. 이 계층의 노동소득은 4.0% 늘어 소비 증가율 2.7%를 웃돌았다. 65세 이상은 노동소득이 15.7% 늘었는데도 적자가 커졌다. 이 계층의 소비는 263조 7,330억 원으로 8.1% 늘었고, 노동소득은 74조 7,900억 원으로 규모가 훨씬 작았다. 소비가 늘면서 전체 소비에서 차지하는 비중도 17.5%로 0.8%포인트 올랐다.
적자로 돌아서는 나이, 2010년 56세에서 61세로
흑자로 들어서는 나이는 2010년 이후 27~28세로 거의 변하지 않았다. 적자로 되돌아오는 나이만 다섯 살 늦춰졌고, 흑자로 지내는 기간도 29년에서 33년으로 4년 길어졌다.
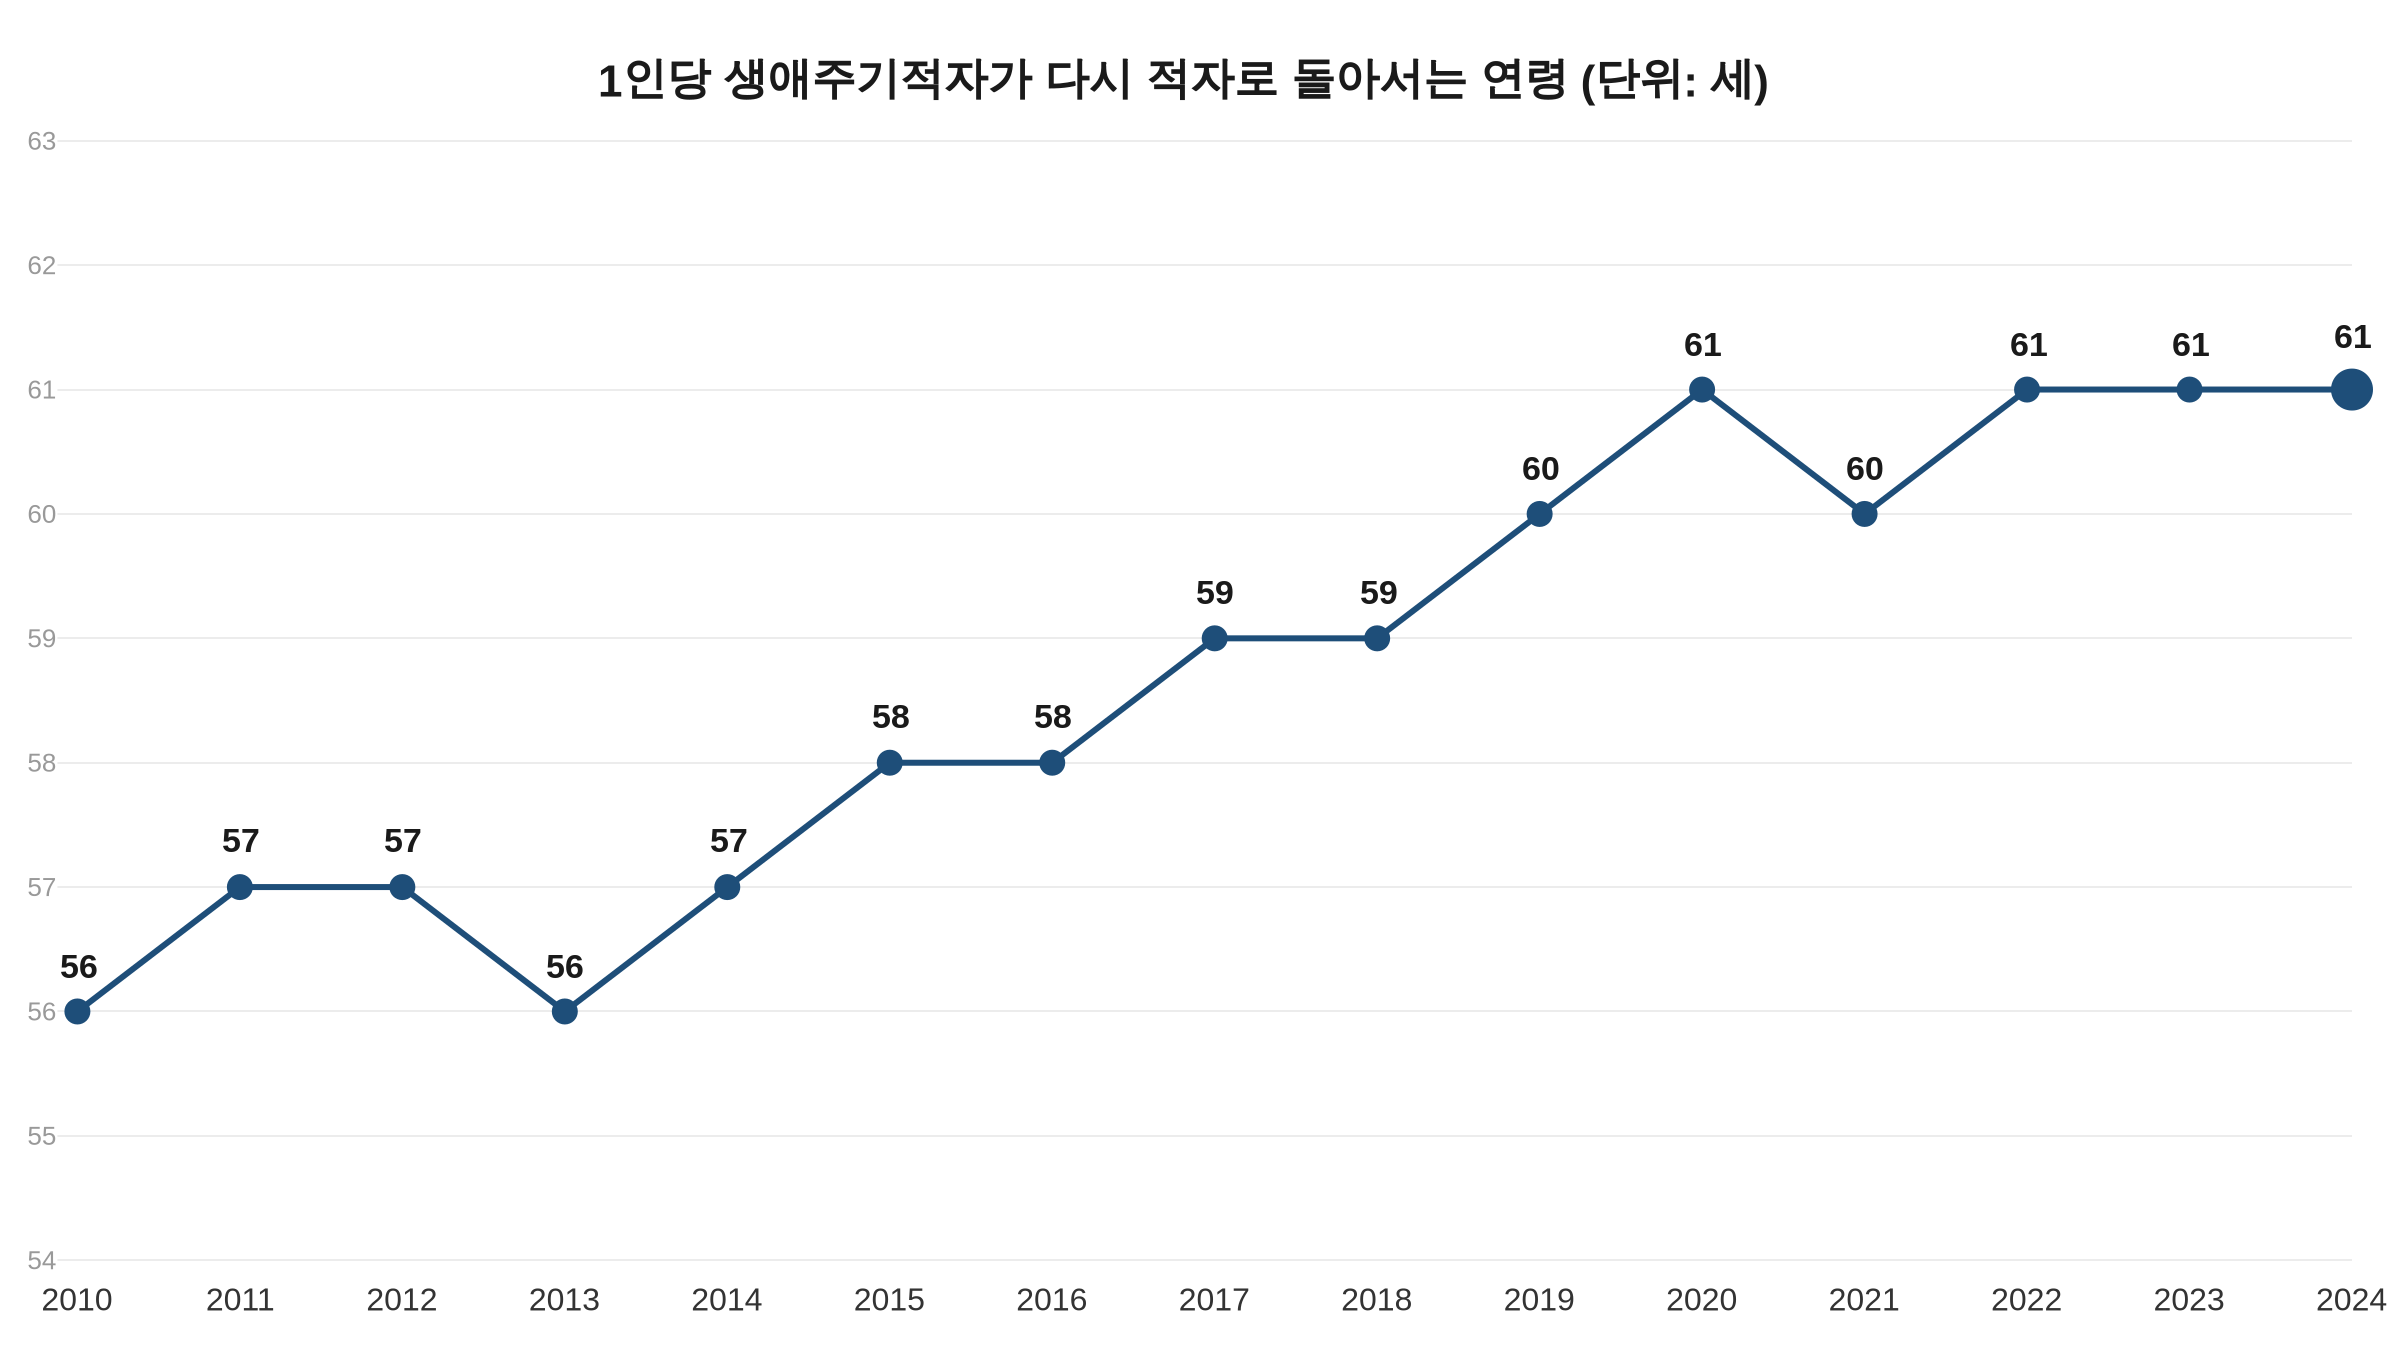
다만 33년은 2020년에 도달한 뒤 5년째 그대로다. 통계표는 국가데이터처 누리집과 국가통계포털에 공개돼 있다.
연관 기사