
인텔 주가가 30일(현지시간) 나스닥에서 28.58% 내린 65.76달러로 마감했다. 야후파이낸스 집계로 1974년 7월 이후 가장 큰 하루 낙폭이다. 전날 장 마감 뒤 인텔이 내놓은 실적 자료를 보면 4분기 매출 가이던스는 150억~160억 달러, 조정 주당순이익(EPS)은 25센트로 시장 예상(매출 약 171억 달러, 조정 EPS 43센트)에 못 미쳤다.
3분기 매출 21% 늘었는데…인텔 주가 끌어내린 4분기 전망
9월 26일 끝난 3분기 매출은 165억1,300만 달러로 전년 동기보다 21% 늘었고, 조정 EPS는 23센트에서 52센트로 뛰어 시장 예상 40센트를 30% 웃돌았다. 데이터센터·AI 부문 매출은 73억 달러로 78% 증가했다. 반면 클라이언트 부문은 81억 달러로 5% 줄었고, 회계기준(GAAP) EPS는 전년 90센트에서 60센트로 감소했다.
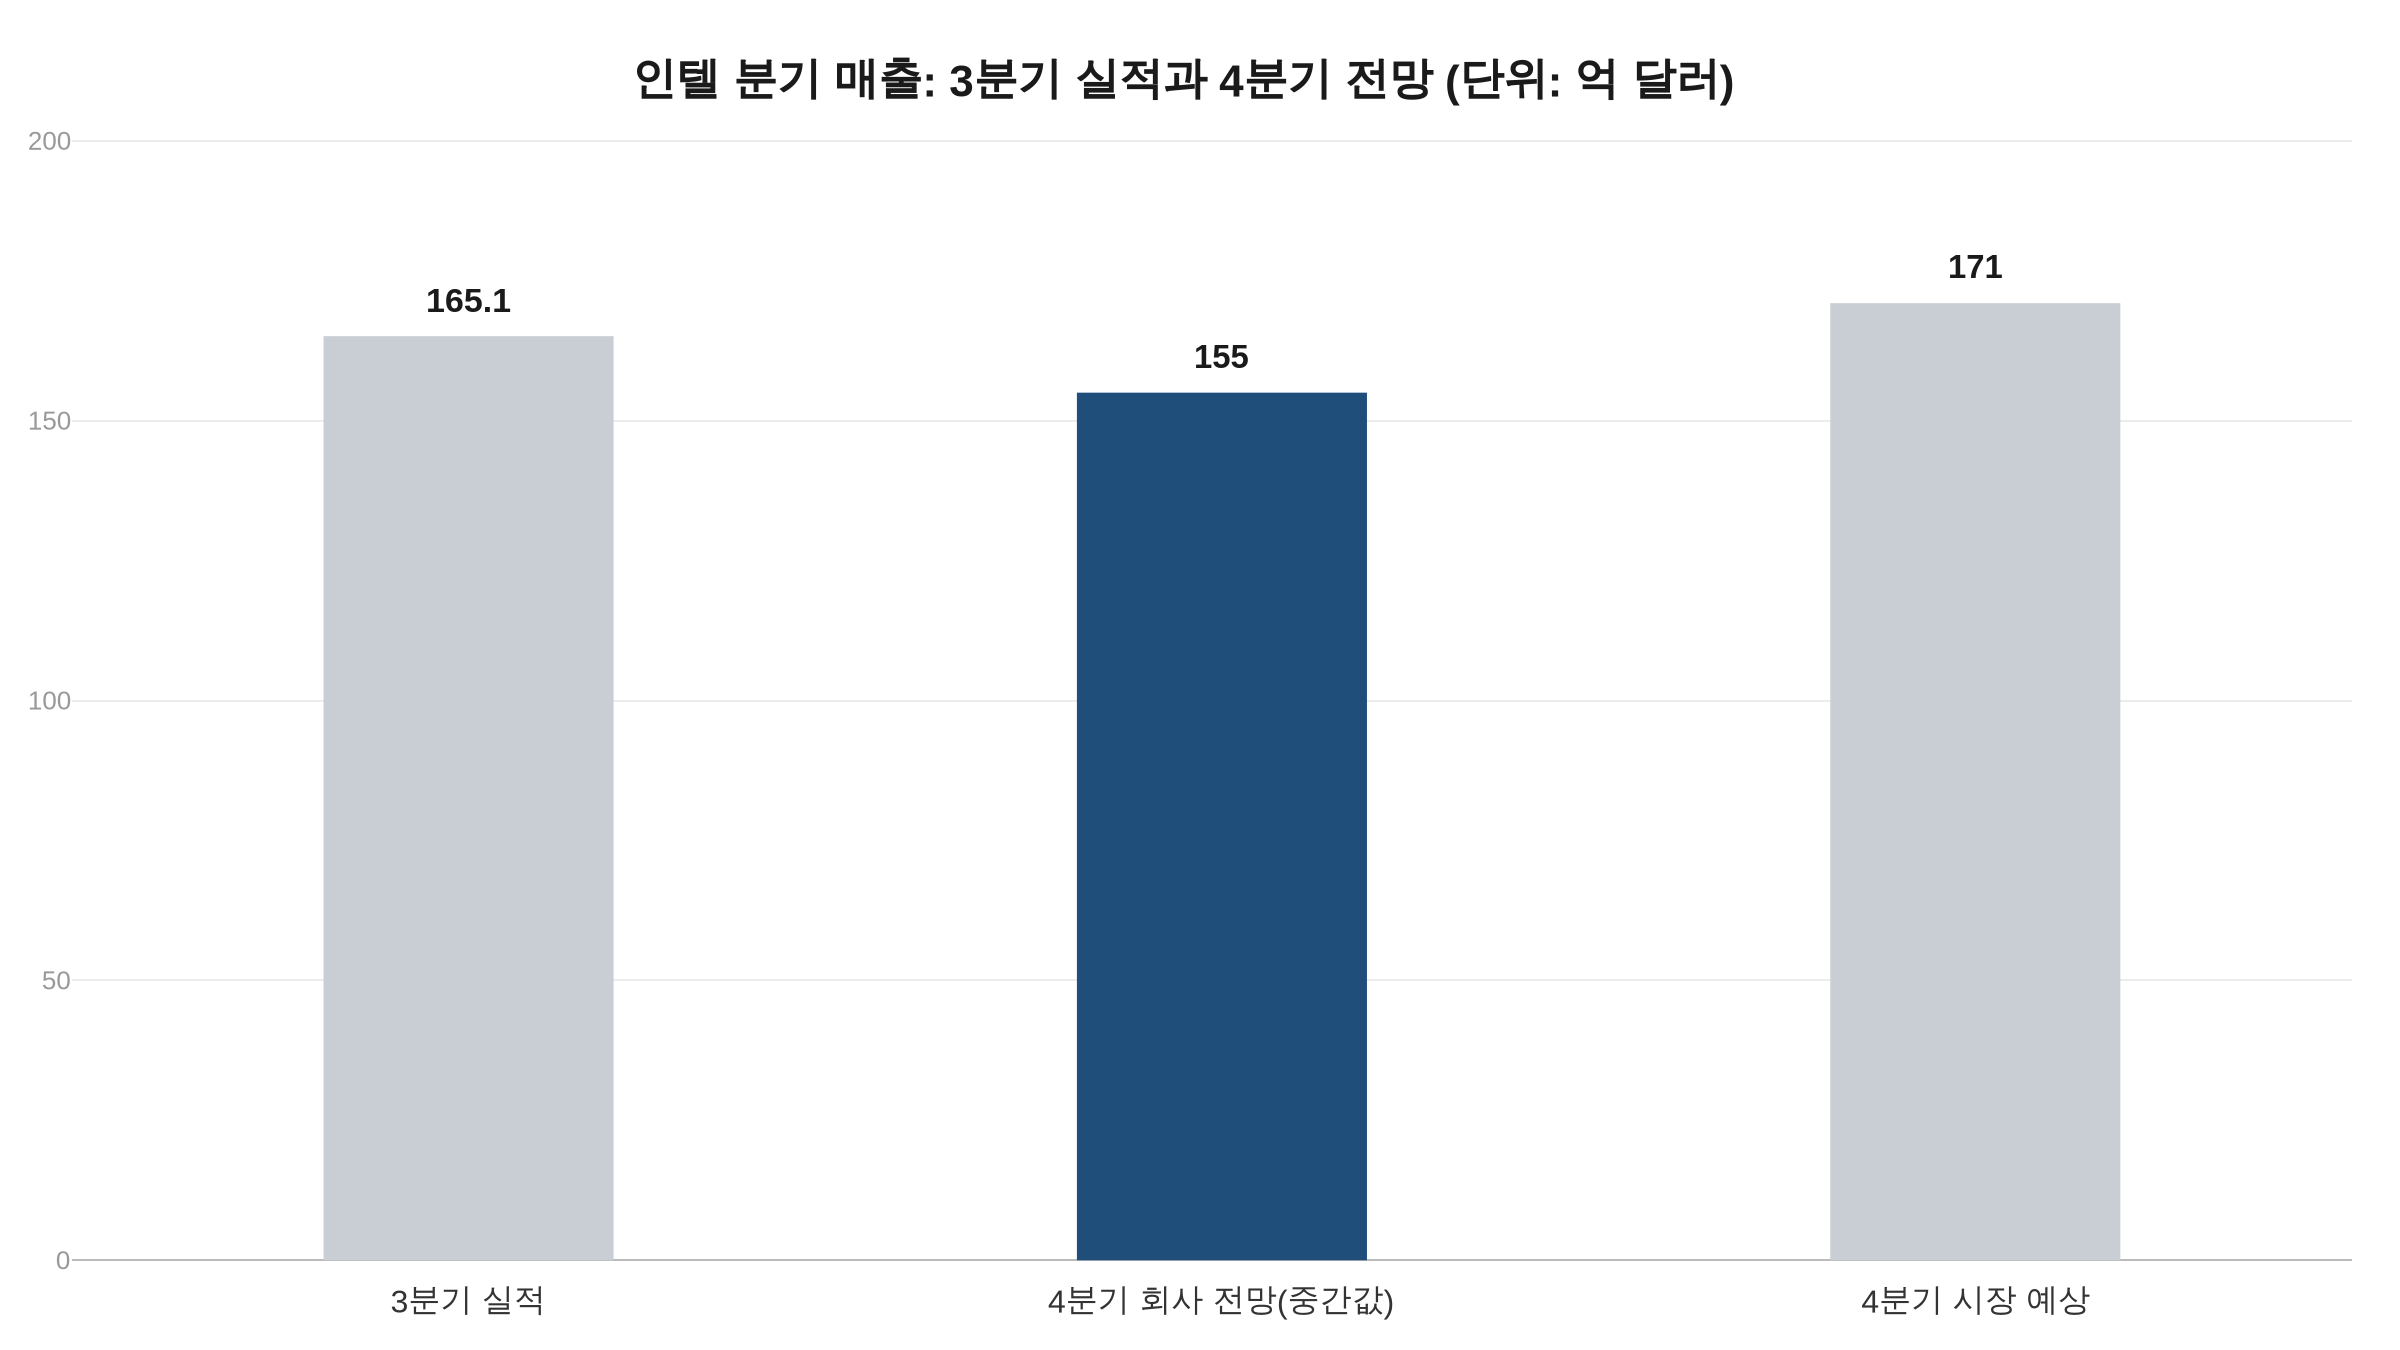
4분기 전망은 GAAP 기준 EPS 10센트, 조정 기준 25센트다. 총이익률은 매출 범위 중간값 기준 각각 37.1%, 38.0%로 잡았다. 데이비드 진스너 최고재무책임자(CFO)는 컨퍼런스콜에서 이스라엘 공장 생산 차질로 4분기 매출이 약 3억 달러 줄어든다고 설명했다. 그는 PC 둔화가 적어도 내년 상반기까지 이어질 것으로 봤다. 립부 탄 CEO는 제온 서버 칩 수요에 맞출 공급 확보가 당면 과제라고 말했다.
월가의 평가는 전망 쪽에 쏠렸다. 번스타인의 스테이시 라스곤 애널리스트는 4분기 전망을 “한마디로 끔찍하다”고 평하며 목표가를 110달러에서 75달러로 낮췄다. 제프리스의 블레인 커티스 애널리스트는 12월 분기 전망이 “상당한” 리셋이라고 짚었고, BofA의 비벡 아리아 애널리스트는 PC 출하의 “놀랄 만큼 가파른 감소”를 지적했다. 시장조사업체 존 페디 리서치는 데이터센터·AI 부문 78% 증가를 이번 분기의 가장 뚜렷한 변곡 신호로 꼽았다.
같은 날 반도체 관련 종목과 지수도 함께 내렸다. 필라델피아 반도체지수(SOX)는 10,688.80으로 7.20% 내려 6월 23일 이후 가장 큰 하루 하락을 기록했다. 22일 6.72% 하락보다도 큰 폭이다. 나스닥 상장 SK하이닉스 미국예탁증서(ADR)는 149.21달러로 7.95% 내렸다. 국내 증시의 SK하이닉스 주가가 아니라 미국에서 거래되는 예탁증서의 종가다.
| 종목·지수 | 10월 30일 종가 | 등락률 |
|---|---|---|
| 인텔 | 65.76달러 | -28.58% |
| AMD | 504.80달러 | -10.88% |
| SK하이닉스 ADR | 149.21달러 | -7.95% |
| 필라델피아 반도체지수 | 10,688.80 | -7.20% |
| 엔비디아 | 204.64달러 | -4.22% |
| 나스닥100 | 28,384.85 | -3.46% |
| 나스닥 종합 | 25,437.00 | -2.86% |
에쿼티 아머 인베스트먼트의 조 티게이 포트폴리오 매니저는 시장이 AI 투자의 “희망과 꿈” 단계를 지나 성과를 증명해야 하는 “쇼 미” 단계에 들어섰다고 말했다. 인텔 한 곳이 아니라 시장 전반을 두고 한 진단이다.
인텔은 4분기 클라이언트 부문 매출이 전 분기보다 20% 넘게 줄고, 데이터센터·AI 부문은 10%대 중반 늘 것으로 제시했다.
연관 기사