
2026년 3분기 세계 스마트폰 출하량이 시장조사기관 IDC의 잠정 집계로 2억5,530만 대에 그쳐 1년 전보다 22.0% 줄었다. 옴디아의 최종 집계는 2억5,470만 대, 감소율은 20%다. 같은 분기 PC 출하는 IDC가 6,270만 대(20.1% 감소), 카운터포인트리서치가 5,700만 대(21% 감소)로 집계했다. 세 기관 모두 출하 기준 집계여서 소비자 판매량과는 다르고, IDC와 카운터포인트 수치는 잠정치다.
메모리 비용 350% 올랐다는 IDC, 분기 최대 감소폭
IDC는 14일 보도자료에서 22.0% 감소를 자사 집계 기준 분기 최대 폭으로 규정했다. 옴디아는 29일 최종 집계를 내며 2013년 이후 3분기 출하량 중 가장 적다고 밝혔다.
같은 3분기를 놓고도 두 스마트폰 수치는 갈린다. 비교 기준인 지난해 3분기 출하량부터 IDC는 3억2,730만 대, 옴디아는 3억2,010만 대로 서로 다르게 잡았다. 22.0%와 20%라는 감소율의 차이는 여기서 나온다.
IDC가 꼽은 원인은 메모리 값이다. 나빌라 포팔 IDC 월드와이드 디바이스 시니어 리서치 디렉터는 메모리 비용이 지난해보다 약 350% 올랐고 아직도 오르는 중이라고 설명했다. 다만 이 350%가 어떤 메모리의 어떤 가격을 가리키는지는 IDC 보도자료에 적혀 있지 않다. 포팔 디렉터는 시장이 아직 바닥에 닿지 않았다며 “최악은 아직 오지 않았다”고 덧붙였다.
PC 쪽 해석도 같은 방향이다. 카운터포인트리서치의 선임 애널리스트는 메모리와 부품 비용이 오르면서 PC 시스템 가격이 올라가고 있고, 그만큼 시장이 압박을 받는다고 진단했다.
샤오미·오포·비보 29~35% 감소, 삼성·애플은 한 자릿수
그렇다면 누가 덜 팔았을까. IDC의 업체별 전년 대비 증감률을 보면 샤오미가 29.2%, 오포가 34.5%, 비보가 31.5% 줄었고 기타 업체를 묶은 항목도 32.5% 감소했다. 삼성전자는 5.8%, 애플은 4.0% 줄어드는 데 그쳤다.
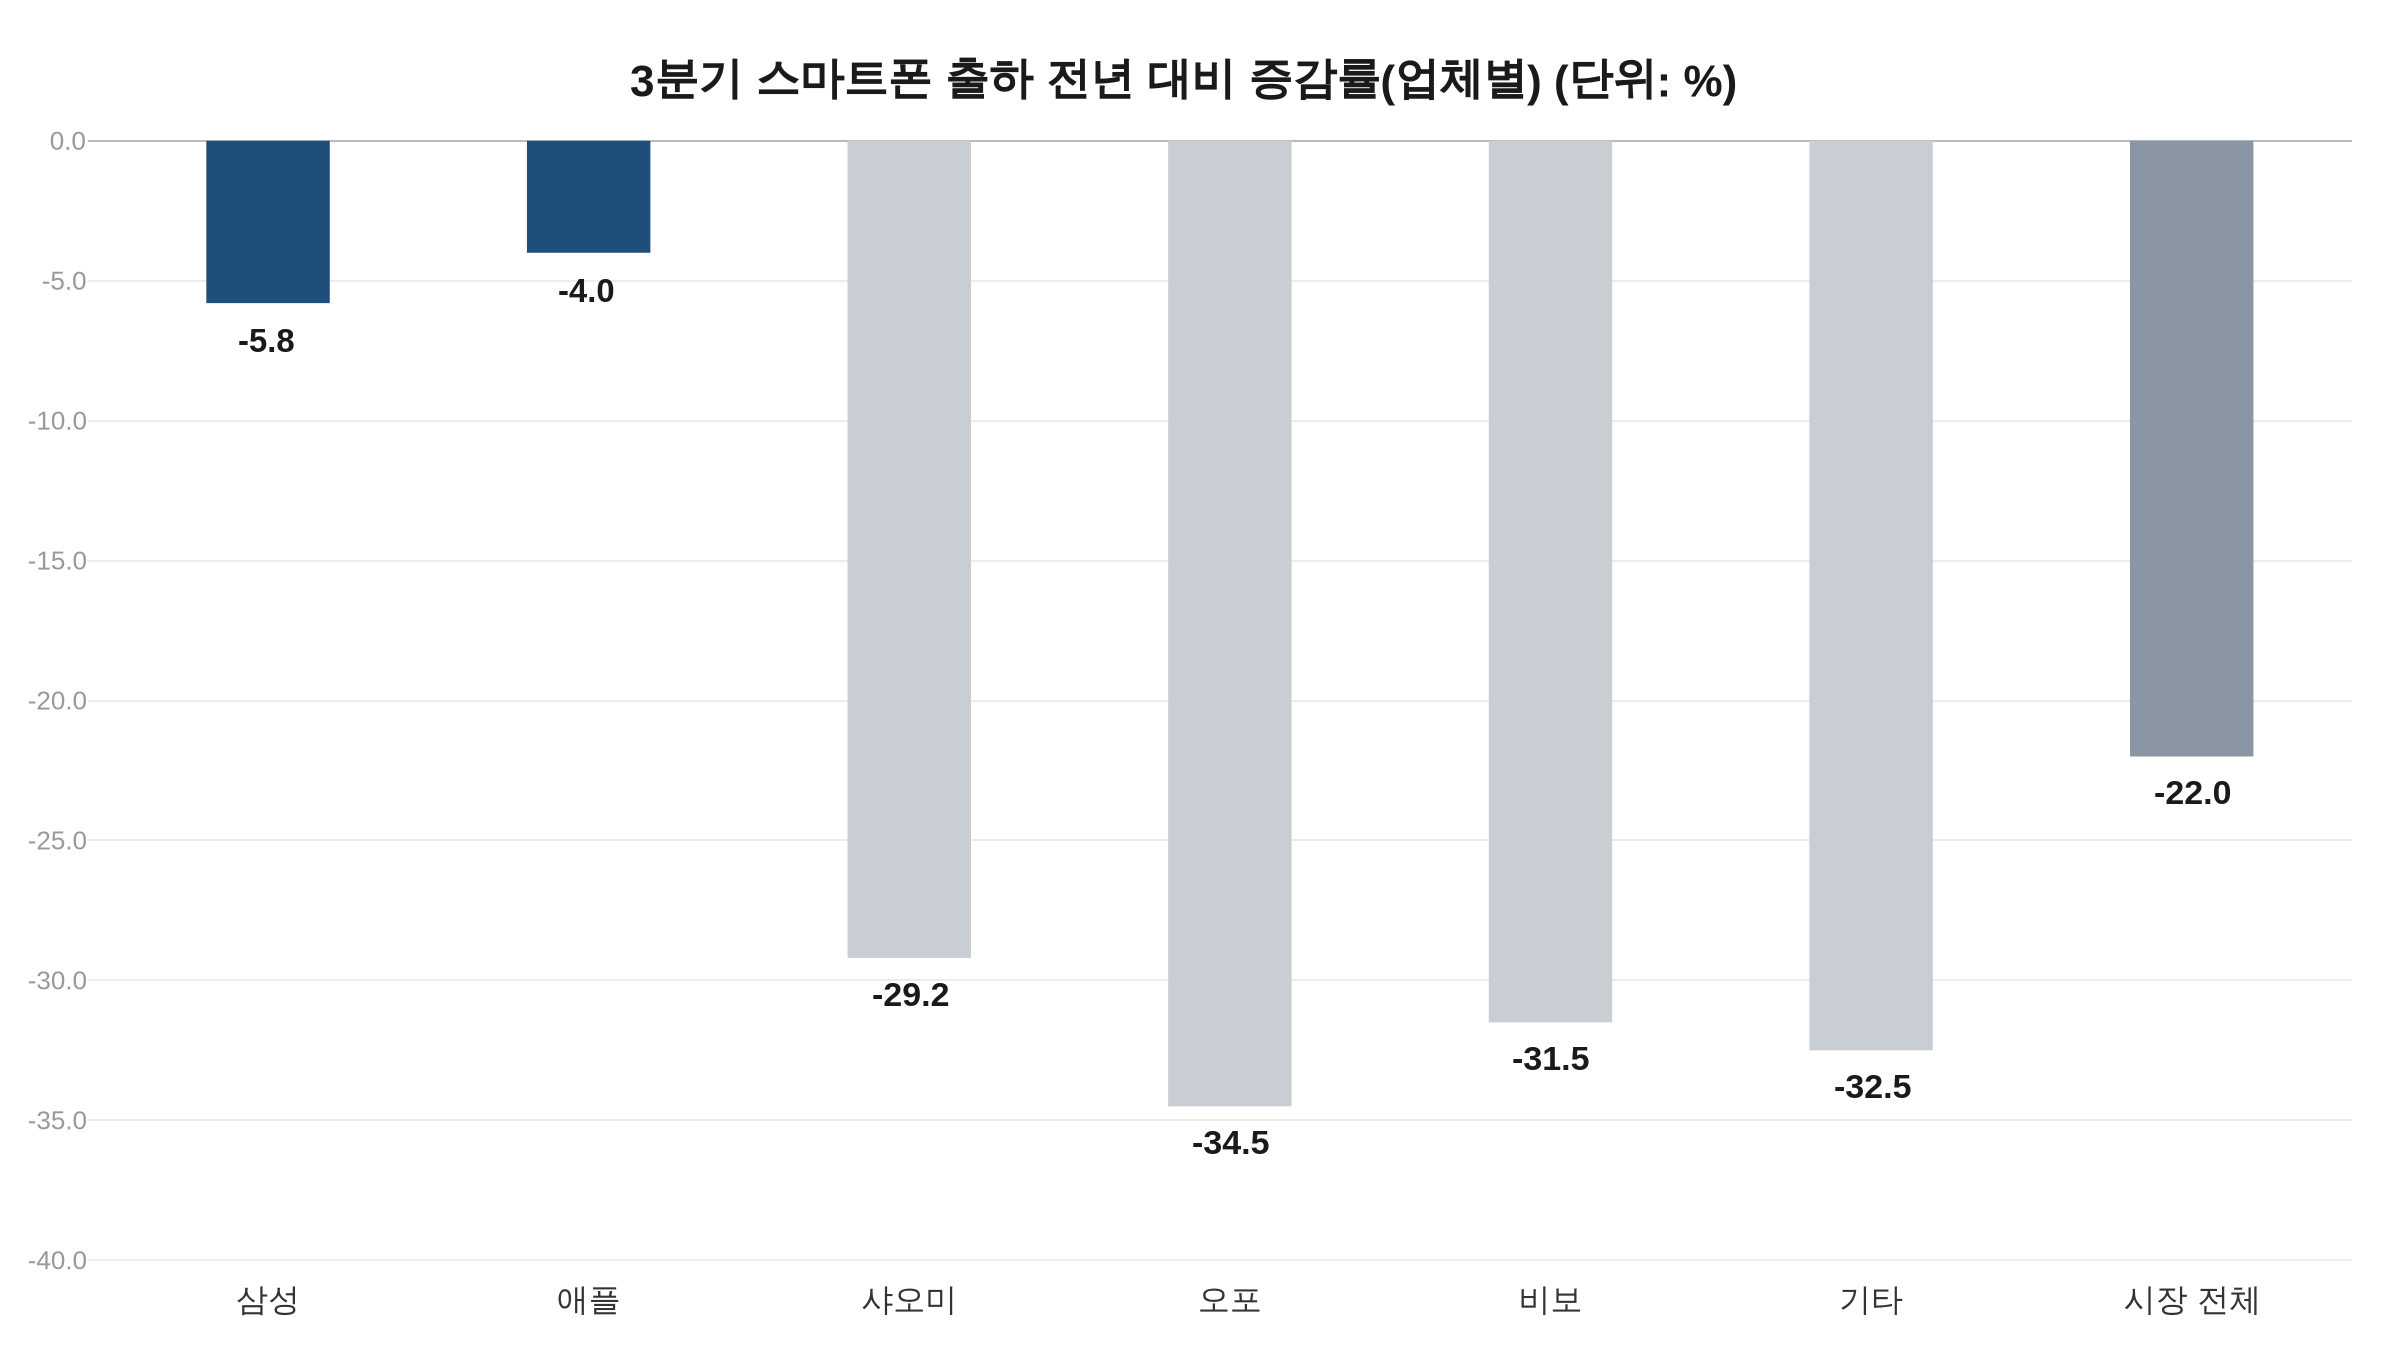
시장 전체가 줄어든 만큼 큰 두 곳의 점유율은 올랐다. IDC 기준으로 삼성과 애플의 합산 점유율은 45.0%로 1년 전 36.9%보다 높아졌고, 옴디아도 약 45%로 1년 새 8%포인트 가까이 올랐다고 집계했다. 두 회사 출하도 줄었지만 나머지가 더 크게 줄어 생긴 숫자다.
메모리는 스마트폰 원가에서 비중이 큰 부품이라, 값이 오르면 마진이 얇은 중저가 모델부터 수지가 맞지 않는다. 삼성전자도 29일 실적 컨퍼런스콜에서 3분기 스마트폰 시장은 메모리 가격 인상 영향으로 중저가 모델 중심으로 수량이 줄었다고 설명했다.
지역별로는 신흥시장이 가장 크게 흔들렸다. 옴디아에 따르면 아프리카가 39% 줄어 감소폭이 가장 컸고, 중화권을 뺀 아시아태평양과 중동, 중남미도 20% 넘게 감소했다. 산얌 차우라시아 옴디아 수석 애널리스트는 신흥시장이 한때 스마트폰 출하 성장의 중심이었지만 이제 가격 상승의 “가장 큰 압박”을 받고 있다고 말했다. 루카스 중 옴디아 선임 애널리스트는 마진을 지키려 출하를 줄이는 전략이 특히 신흥 업체에는 장기적 위험을 남긴다고 짚었다.
PC도 20%대 감소, 선구매 반작용과 높은 기저도 겹쳤다
PC에서도 비슷한 일이 벌어졌다. IDC는 3분기 PC 출하가 6,270만 대로 1년 전(7,850만 대)보다 20.1%, 전 분기보다 9.1% 줄었다고 집계했다. 대상은 데스크톱·노트북·워크스테이션이고 태블릿과 x86 서버는 뺀 수치다. 카운터포인트리서치는 5,700만 대로 전년 대비 21%, 전 분기 대비 13.8% 감소했다고 봤다. 두 기관의 총량 차이는 570만 대다.
그렇다고 감소를 전부 메모리 탓으로 돌릴 수는 없다. 지테시 우브라니 IDC 컨슈머 디바이스 리서치 디렉터에 따르면 업체와 유통 채널은 가격 인상 전에 연초부터 재고를 쌓아 두었다. 이제는 높은 가격이 수요를 누르는 시장에서 그 재고를 떠안을까 걱정하는 처지다. 선구매의 반작용이 3분기 출하를 깎았다는 얘기다.
카운터포인트리서치는 비교 대상인 지난해 3분기가 높았다는 점도 짚었다. 윈도10 지원 종료를 앞둔 구매와 관세 관련 재고 조정이 겹쳐 기저가 부풀어 있었다는 설명이다. 기업 교체 수요는 상대적으로 견조했지만 감소를 메우지는 못했다고 했다.
출하와 판매는 다르다. 유통 재고가 쌓이면 소비자가 덜 사기 전에 출하가 먼저 줄고, 재고가 비면 판매 회복 전에도 출하가 반등할 수 있다.
인텔의 데이비드 진스너 최고재무책임자(CFO)는 29일 3분기 실적 발표에서 PC 둔화가 “적어도 내년 상반기까지” 이어질 것으로 본다고 밝혔다.
압박은 소비자로 옮겨간다는 조사기관들, 4분기 PC 27% 감소 전망
메모리 값 상승은 공급하는 쪽에는 이익으로 잡혔다. SK하이닉스의 3분기 실적이 그 예다. 완제품 쪽에서는 같은 가격 상승이 비용이 됐다.
이 비용이 어디로 가는지를 두고 시장조사기관의 진단은 비슷하다. 프란시스코 제로니모 IDC 월드와이드 디바이스 부사장은 압박이 “이제 제조사에서 소비자로” 옮겨가고 있다고 했다. 우브라니 디렉터는 1년 전 가격 근처로 돌아가기를 기대하지 않는다고 했고, 앞으로 몇 분기는 나아지기 전에 더 나빠질 것이라고 내다봤다. 소비자에게 가격이 언제 내려갈지 알려주는 내용은 이들 기관의 보도자료 어디에도 없다.
그나마 구매를 미룰 수 없는 소비자에게 키란지트 카우르 IDC 월드와이드 디바이스 어소시에이트 리서치 디렉터가 내놓은 답은 연말 분기 할인이다. 다만 할인 폭에는 기대를 걸기 어렵다는 전망이 함께 나온다. 앰버 리우 옴디아 프랙티스 리더는 2026년 연간 스마트폰 출하가 12% 감소하고, 추가 가격 인상과 제한적인 판촉 여력이 연말 수요를 누를 것으로 예상했다. 삼성전자도 3분기 컨퍼런스콜에서 내년 스마트폰 시장이 역성장하리라고 내다봤다.
PC는 전망이 더 구체적이다. 카운터포인트리서치는 4분기 PC 출하가 전년 대비 27% 줄고 2027년 연간 물량은 올해와 대체로 비슷할 것으로 봤다. 데이비드 나란조 카운터포인트리서치 어소시에이트 디렉터는 “안정을 회복으로 착각해서는 안 된다”고 말했다.
세 기관의 견해는 메모리 비용 부담이 제조사를 지나 소비자 가격으로 넘어가고 있고, 4분기에도 회복 신호는 보이지 않는다는 데서 겹친다. 4분기 실제 집계가 나오면 카운터포인트리서치의 27% 감소 전망과 맞아떨어지는지가 이 진단을 가를 첫 지표가 된다.
연관 기사