
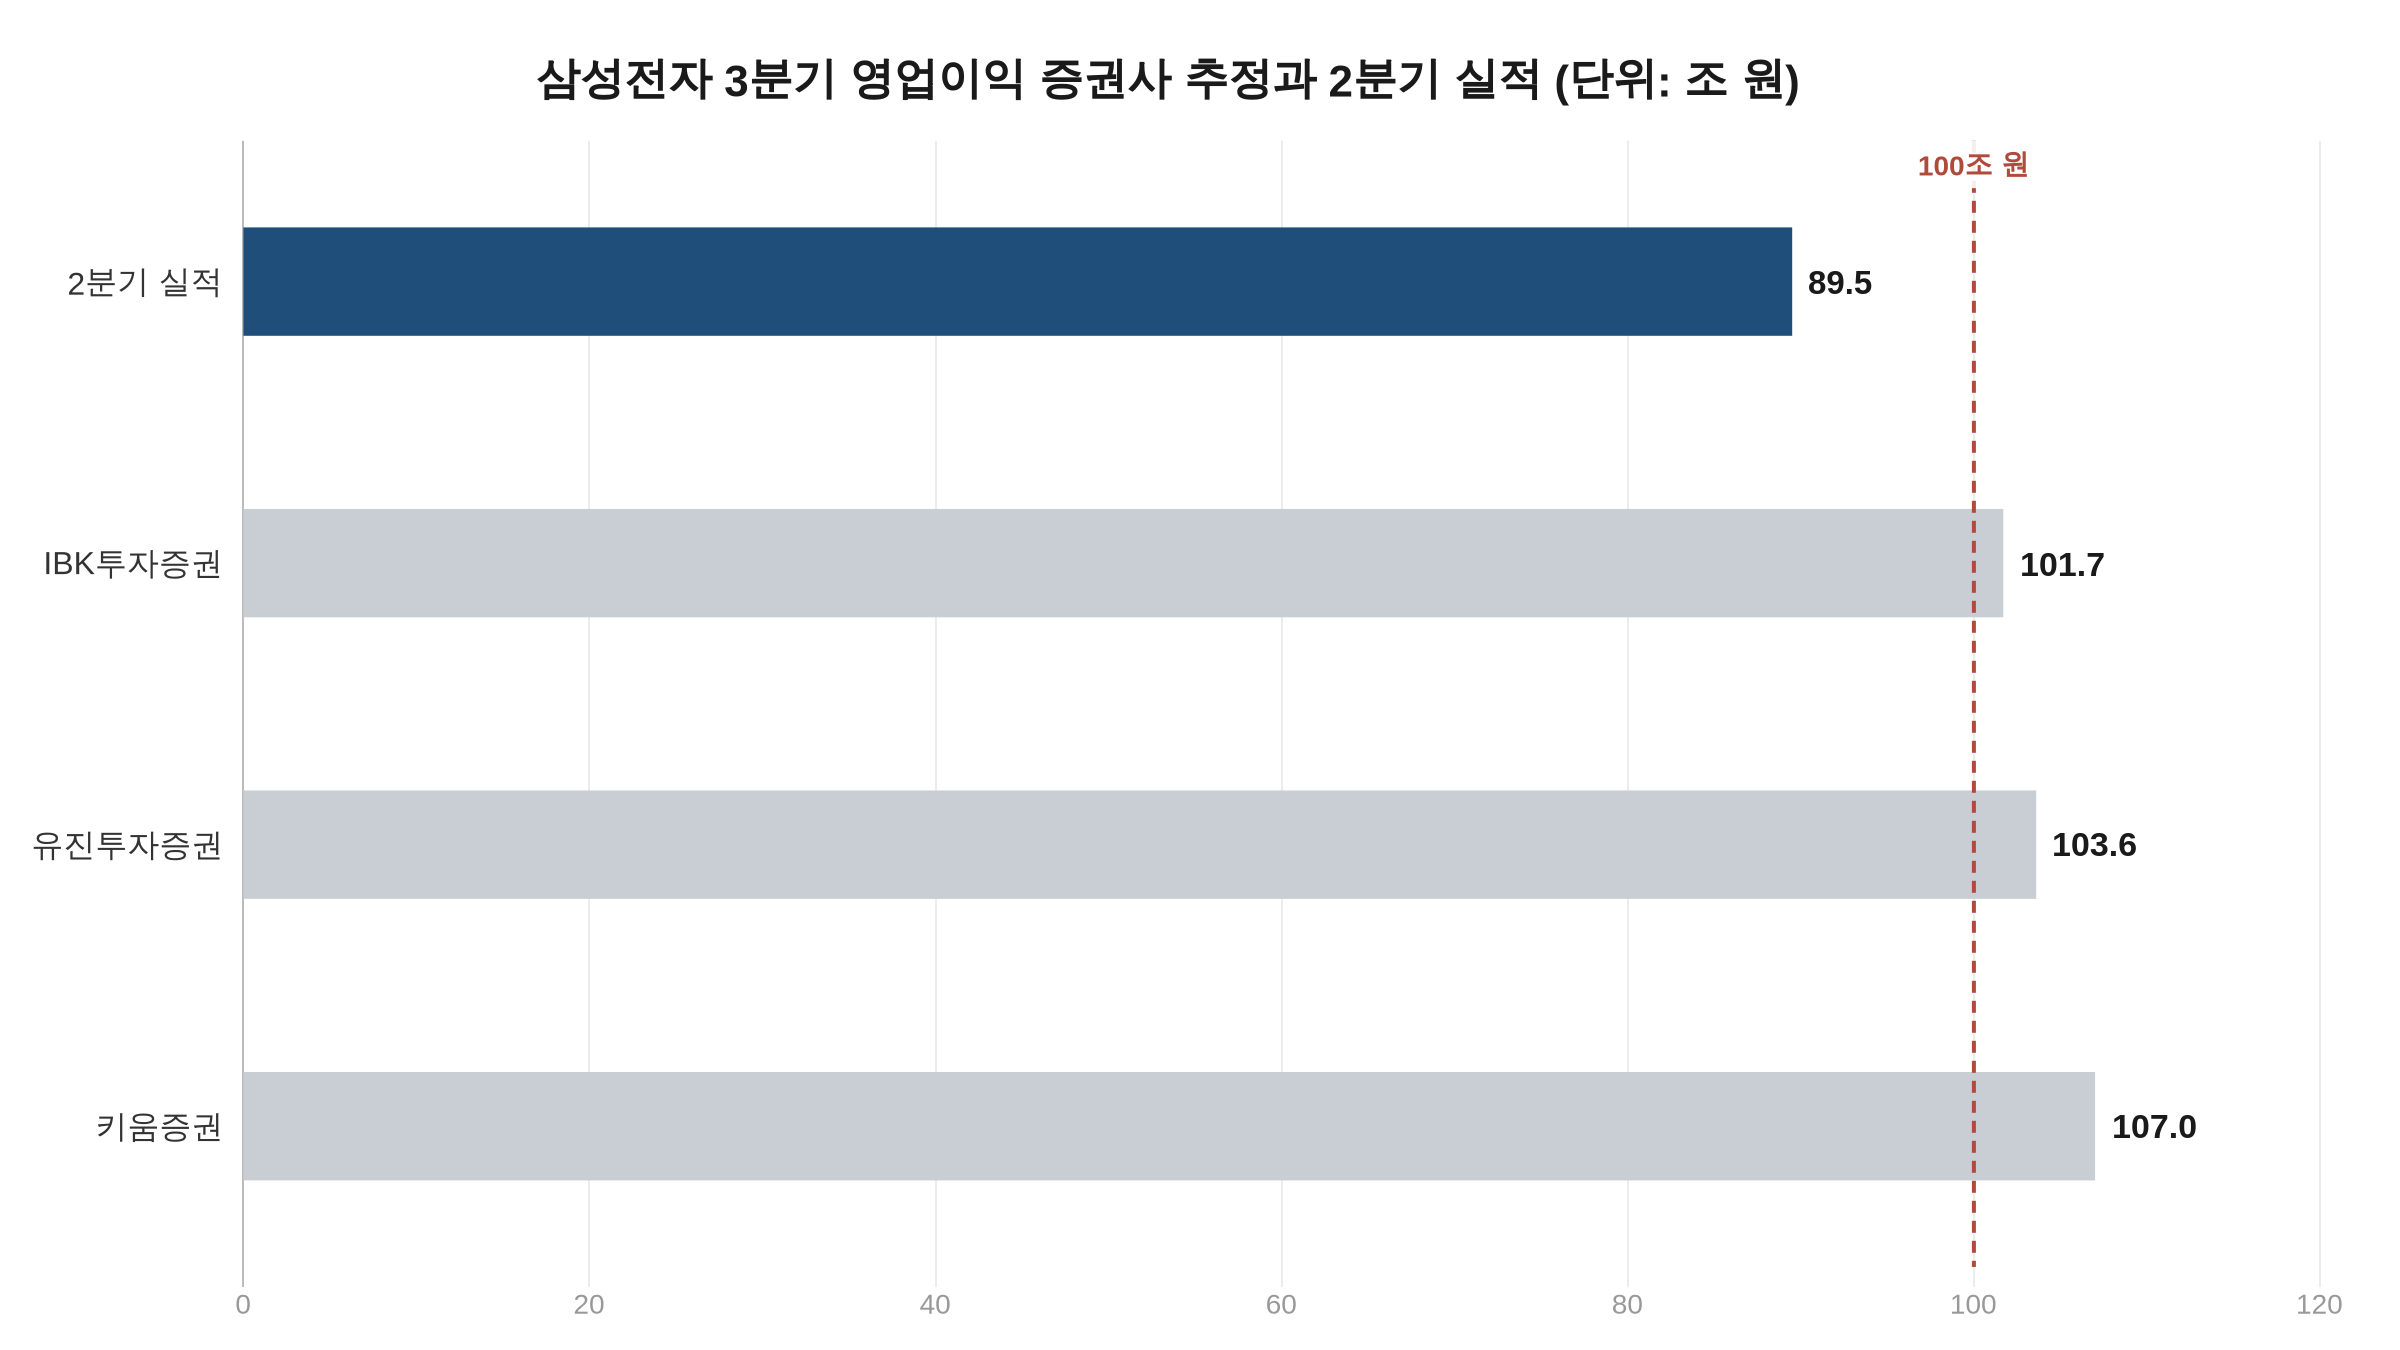
삼성전자(005930)의 3분기 영업이익이 분기 처음으로 100조 원대에 오를 것이라는 증권사 전망이 나왔다. 키움증권(107조 원)·유진투자증권(103조6,000억 원)·IBK투자증권(101조7,000억 원)이 9월 23일부터 10월 2일까지 낸 리포트의 추정치로, 2분기 영업이익 89조5,000억 원(역대 최대)보다 14~20% 많다.
같은 리포트들에는 추정을 낮춘 내용도 담겼다. 키움증권은 기존 영업이익 추정 122조 원을 107조 원으로, 유진투자증권은 3분기 원·달러 환율 가정을 1,440원에서 1,400원으로 내렸다.
증권사 추정 101조7천억~107조 원…2분기보다 14~20% 많다
세 증권사의 추정은 영업이익 기준 5조3,000억 원 안에 모여 있다. 매출은 194조4,000억~198조 원이고, 2분기 대비 증가율은 13.6~19.6%다.
| 증권사 | 리포트 시점 | 3분기 매출 | 3분기 영업이익 | 2분기 대비 |
|---|---|---|---|---|
| 키움증권 | 9월 23일 | 198조 원 | 107조 원 | +19.6% |
| 유진투자증권 | 9월 29일 | 194조4,000억 원 | 103조6,000억 원 | +15.8% |
| IBK투자증권 | 10월 2일 | 195조2,000억 원 | 101조7,000억 원 | +13.6% |
IBK투자증권 추정 기준 3분기 영업이익률은 52.1%다.
박유악 키움증권 연구원은 원/달러 평균환율 하락이 “예상보다 급격했고” 범용 D램 가격 상승률도 기대를 밑돌 것이라고 설명했다. HBM에 대해서는 같은 리포트가 오히려 “HBM 부문 실적은 예상대로 큰 폭의 성장세”라고 평가했다. 낮춘 것은 반도체 전체가 아니라 환율과 범용 메모리 가격 쪽이다. 122조 원을 107조 원으로 고친 것도 삼성전자가 전망을 바꾼 게 아니라 키움증권이 자체 추정치를 수정한 것이다.
원화 강세가 추정을 끌어내렸다…3분기 평균 환율 5% 하락
한국은행 경제통계시스템(ECOS)의 원/달러 매매기준율 분기 평균은 2분기 1,501.93원에서 3분기 1,423.38원으로 5.23% 내렸다. 월평균으로 보면 7월 1,497.43원, 8월 1,406.30원, 9월 1,359.00원으로 석 달 내내 낮아졌다. 환율이 내렸다는 것은 원화 가치가 올랐다는 뜻이다. 달러로 번 매출이 원화로는 적게 잡히는 만큼, 수출 비중이 큰 삼성전자에는 이익을 깎는 쪽으로 작용한다.
유진투자증권은 이 흐름을 추정에 직접 넣었다. “최근 원화 강세”를 반영해 환율 가정을 낮췄고, 2분기 말 재고가 3분기 매출로 인식되는 과정에서 “추가 성과급 충당금 부담”도 생긴다고 봤다. 이 증권사의 연간 영업이익 전망은 2026년 382조1,000억 원에서 365조2,000억 원으로 4.42% 줄었다.
컨센서스도 같은 방향이다. NH투자증권이 인용한 3분기 영업이익 컨센서스는 9월 초 113조1,000억 원에서 109조5,000억 원으로 3.18% 내려갔다. 다만 같은 증권사의 나정환 연구원은 원화 강세에 따른 단기 실적 우려는 있어도 “반도체 업황의 추세적 실적 성장 흐름은 유효하다”고 했다.
컨센서스는 106조9천억~111조8천억 원, 집계마다 다르다
컨센서스는 증권사들이 낸 추정치의 평균이다. 그런데 같은 3분기 영업이익에 서로 다른 평균이 돌아다닌다. 금융정보업체 에프앤가이드가 9월 27일 집계한 컨센서스는 111조8,175억 원이다. 최근 한 달 사이 보고서를 낸 증권사 8곳의 9월 27일 집계는 106조9,887억 원이고, 앞서 본 NH투자증권 인용치는 10월 3일 기준 109조5,000억 원이다. 가장 높은 값과 낮은 값의 차이가 4조8,000억 원 남짓이다.
이 세 평균 앞에 9월 하순부터 10월 초까지 나온 개별 리포트를 놓으면 위치가 보인다. 유진투자증권(103조6,000억 원)과 IBK투자증권(101조7,000억 원)의 추정은 세 컨센서스보다 모두 낮고, 키움증권의 107조 원은 8곳 집계 106조9,887억 원과 거의 같다.
메모리는 늘고 모바일·파운드리는 적자…호황이 얼마나 가느냐
부문별 추정을 보면 이익은 반도체에 쏠려 있다. IBK투자증권은 DS(반도체) 부문 영업이익을 101조8,000억 원, MX·네트워크 부문을 1조1,000억 원 영업적자로 추정했다. 유진투자증권은 DS 104조 원에 MX·네트워크 1조8,000억 원 손실, 파운드리·시스템LSI 1조5,000억 원 손실을 예상했고, 파운드리·LSI의 분기 흑자전환은 2027년 4분기로 내다봤다. 두 곳 모두 DS 부문 이익이 전사 영업이익보다 크다고 추정한 셈이다.
이익이 메모리에 몰려 있다면 남는 질문은 이 호황이 얼마나 가느냐다. 유안타증권은 메모리 가격 상승폭이 둔화되는 것보다 “호황 사이클이 예상보다 길게 이어지는지가” 핵심 변수라고 짚었다. 김동원 KB증권 리서치본부장은 DDR5 리드타임이 정상 수준인 6주와 비교하면 “8배 이상 긴 수준”이라며 범용 D램 공급부족이 “구조적으로 장기화할 것”이라고 했다. 김운호 IBK투자증권 연구원도 공급 부족이 길어져 “이익 규모는 안정적으로 성장할 것”이라고 내다봤다. 키움증권은 4분기 영업이익을 111조 원으로 전망한다.
국내 증시는 연휴 휴장을 마치고 10월 6일 다시 열리고, 삼성전자의 3분기 잠정실적은 8일 발표될 예정이다(증권가 일정 기준).
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사