
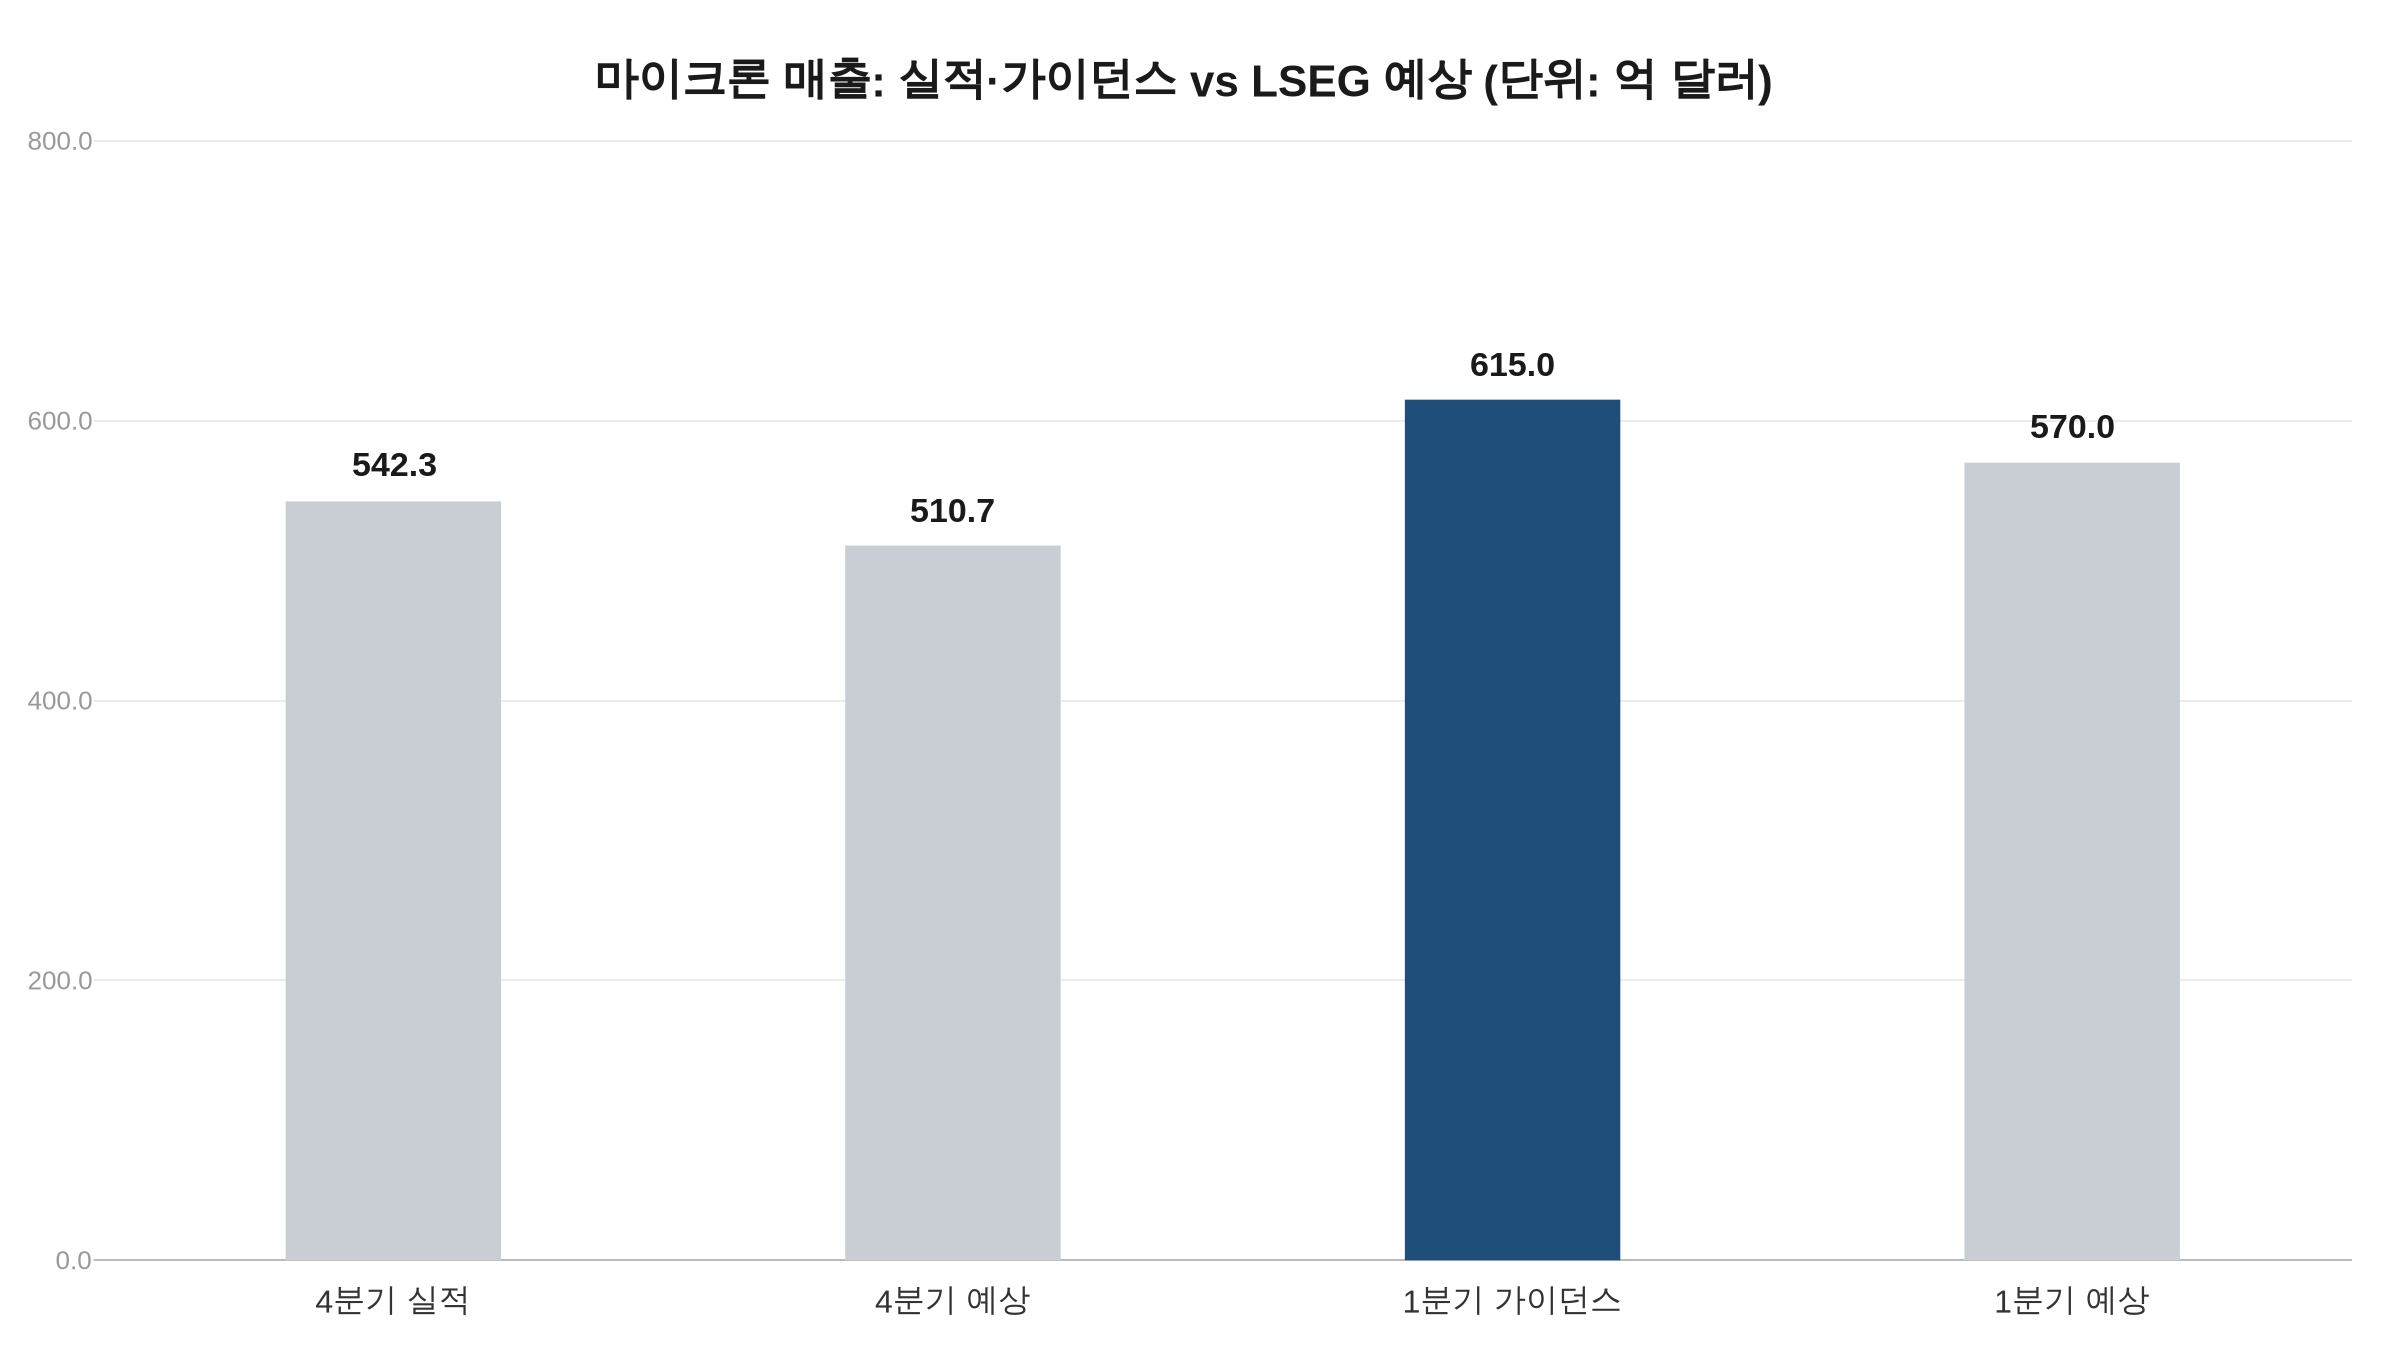
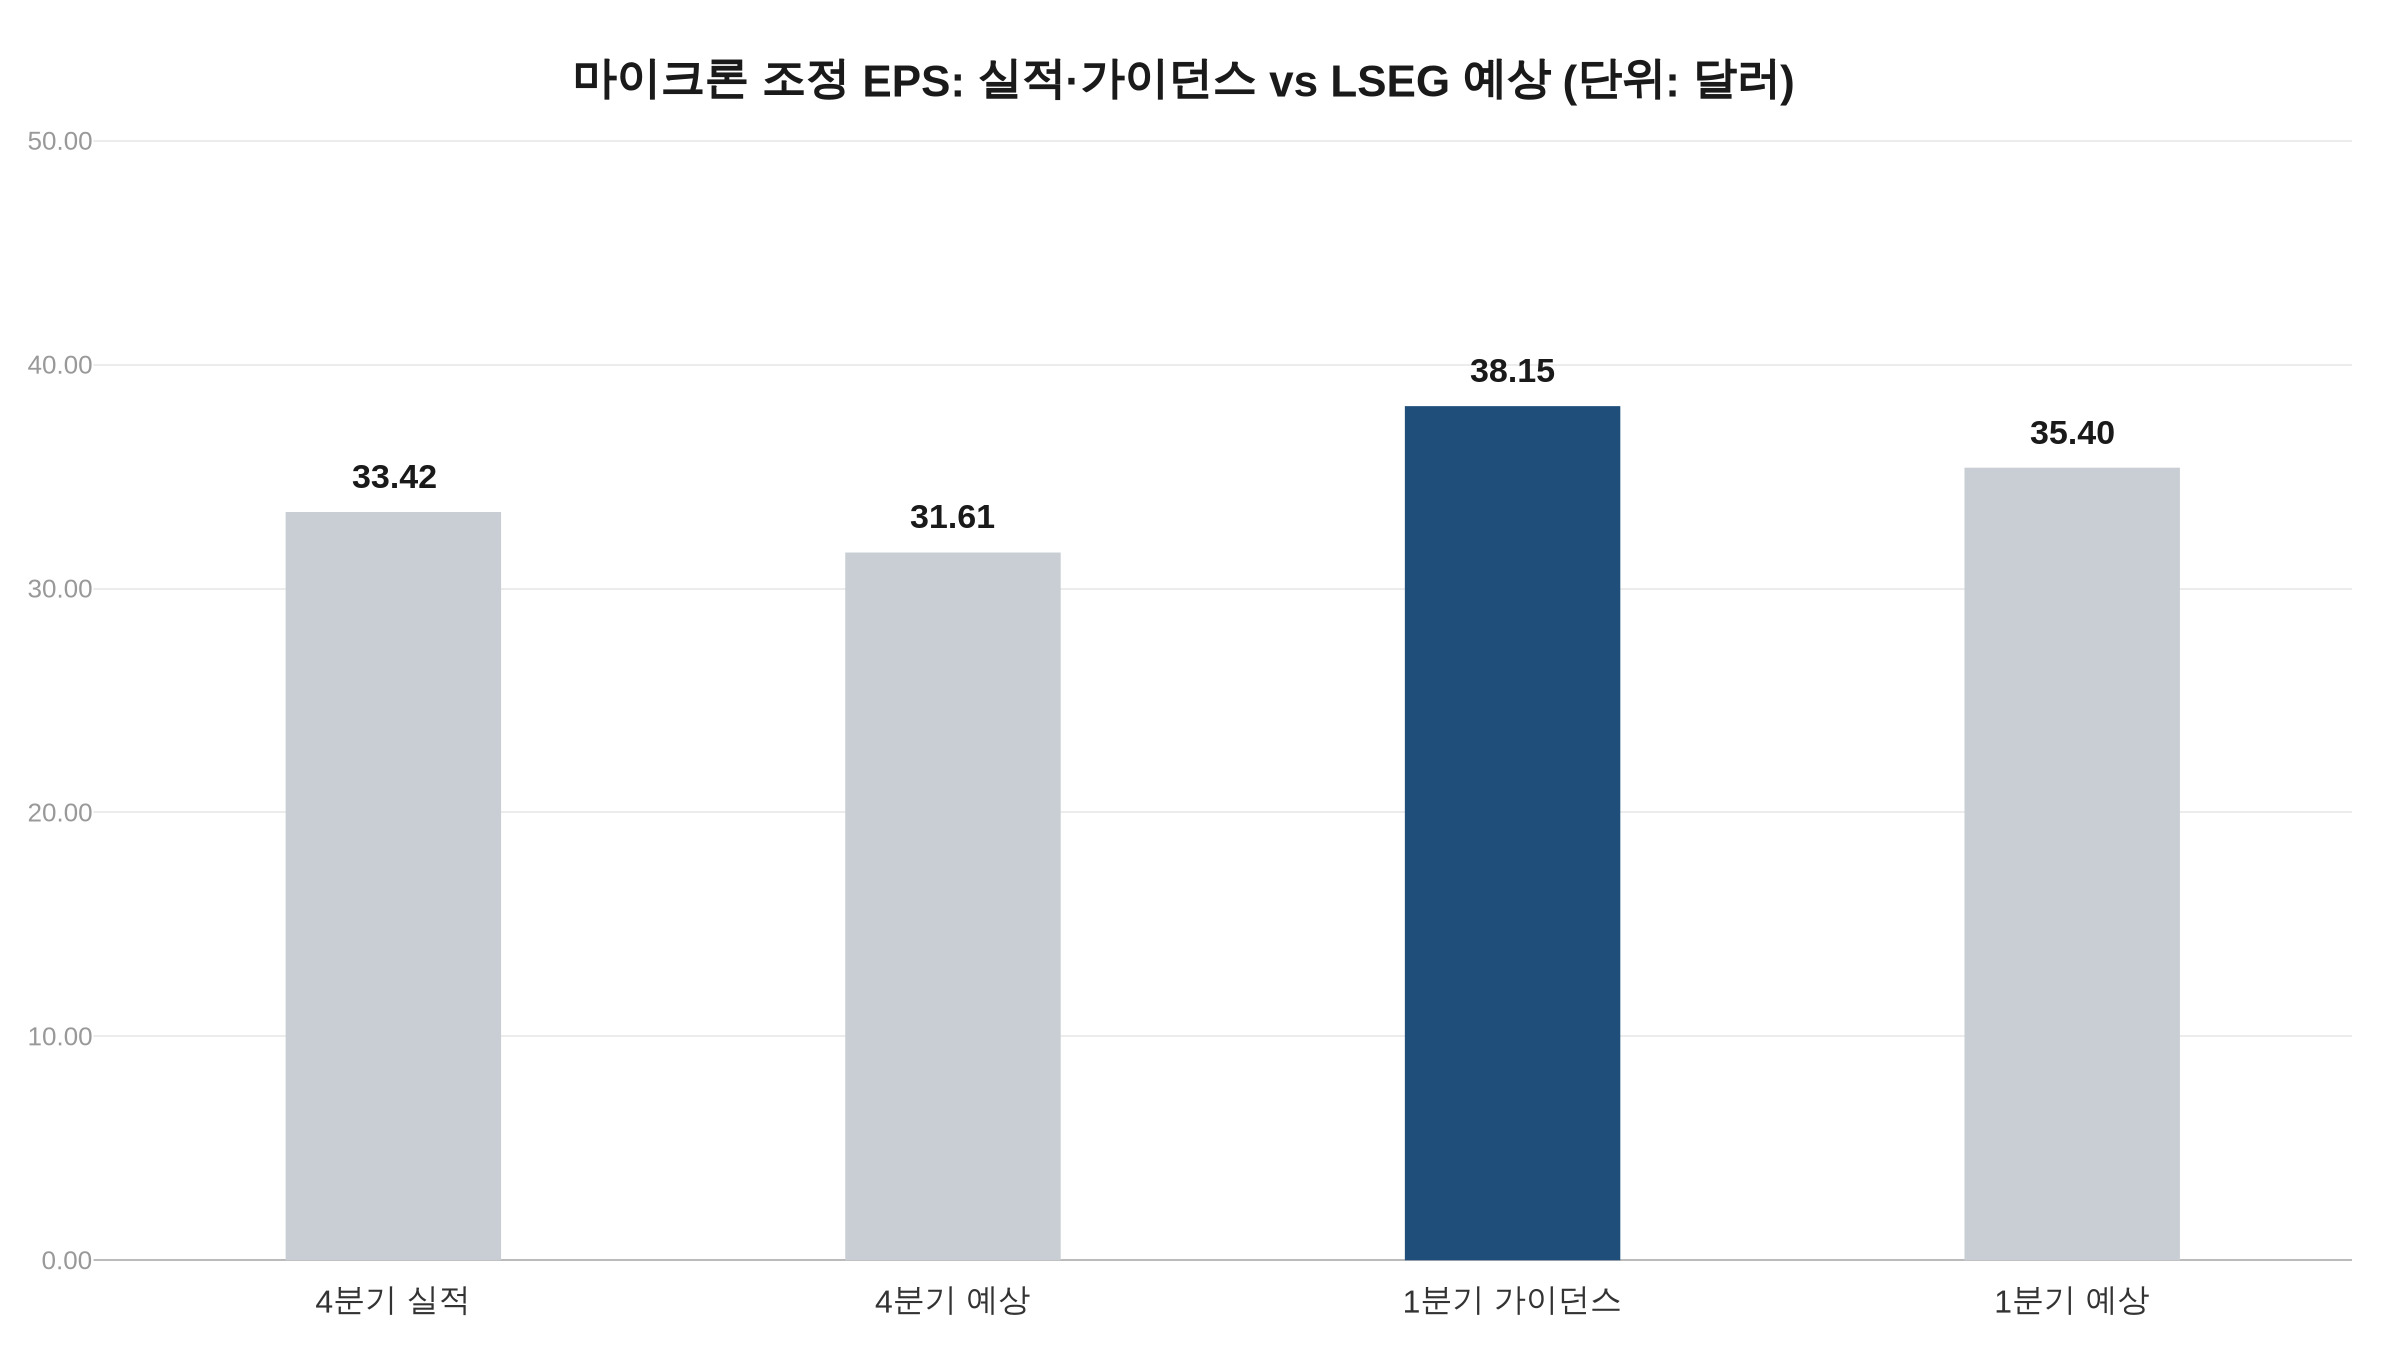
미국 메모리 반도체 기업 마이크론(MU)이 현지 시각 9월 30일 장 마감 뒤(한국시간 10월 1일 새벽) 2026회계연도 4분기 실적과 다음 분기 전망을 내놨다. 4분기 매출은 542억 2,900만 달러, 조정 주당순이익(EPS)은 33.42달러로 LSEG 집계 시장 예상(510억 7,000만 달러·31.61달러)을 웃돌았다. 2027회계연도 1분기(올해 9월 초~12월 초 무렵) 매출 가이던스는 615억 달러(오차 ±15억 달러)로, 시장 예상 570억 달러보다 7.89% 높다.
4분기 매출 542억 달러로 예상 6% 상회…다음 분기 전망은 8% 위
4분기 매출은 전분기보다 약 31%, 전년 동기보다 379% 늘었다(미국 증권거래위원회 제출 실적 보도자료 기준). 다만 회계 분기 날짜(2026년 5월 29일~9월 3일)로 계산하면 이번 4분기는 98일이어서, 91일이던 전분기·전년 동기보다 길다. 조정 총마진은 87.0%(GAAP 86.8%)였고, 제품별로는 D램이 398억 달러로 전체 매출의 73%를 차지했다. 코어 데이터센터 사업부 매출은 180억 달러로 1년 전의 11배를 넘었다. 조정 영업이익은 446억 3,600만 달러(이익률 82.3%)였고, 2026회계연도 연간 매출은 1,331억 8,800만 달러로 전년보다 256.33% 늘었다.
상회 폭은 다음 분기 전망 쪽이 더 크다. 회사가 제시한 1분기 매출 범위는 600억~630억 달러, 조정 EPS는 37.15~39.15달러다. 중간값을 시장 예상과 견주면 매출은 4분기 실적의 상회율(+6.19%)보다 1분기 가이던스의 상회율(+7.89%)이 크고, 조정 EPS도 +5.73%에서 +7.77%로 벌어진다. 가벨리 펀즈의 헨디 수산토 포트폴리오 매니저는 이번 결과를 “또 한 번의 강한 실적 상회와 가이던스 상향”이라고 평가했다.
달력 2027년 HBM 물량 대부분 계약…가격 인상률은 미공개
전망이 이렇게 큰 이유로 회사가 내세운 것은 계약이다. 산제이 메흐로트라 최고경영자(CEO)는 사전 배포한 설명 자료에서 달력 기준 2027년 HBM(고대역폭메모리) 공급 물량의 대부분에 대해 계약을 마쳤고, 가격은 전년보다 큰 폭으로 올랐다고 밝혔다. 전량이 아니라 ‘대부분’이며, 인상률은 공개하지 않았다. 메모리·스토리지 수급은 2027년과 2028년에 2026년보다 훨씬 빠듯할 것이고, 균형을 되찾는 시점은 보이지 않는다는 설명도 붙었다. 최고재무책임자(CFO)는 2027회계연도에 매 분기 매출이 전분기보다 늘 것으로 내다봤다.
회사 밖의 시선도 비슷한 곳을 향한다. 수산토 매니저는 “부정적 지표를 찾지 못했다”며 가까운 시기에 메모리 사이클이 꺾일 신호가 없다고 말했다. 모건스탠리의 조셉 무어 애널리스트는 발표 전에 낸 보고서에서 시장의 논쟁이 “이 좋은 상태가 얼마나 오래 갈 수 있나”로 옮겨갔다고 짚었다.
총마진 전망 86.25%로 4분기보다 낮아…CFO “1분기가 바닥”
1분기 조정 총마진 가이던스는 약 86.25%로 4분기(87.0%)보다 0.75%포인트 낮다. 블룸버그가 전한 시장 예상 86.7%에도 못 미친다.
회사는 성과급 회계로 이를 설명했다. 전 직원 성과급 인상분 가운데 제조 부문 몫이 4분기에 재고 가격에 얹혔고, 이 재고가 팔리는 1분기에 원가로 잡힌다는 것이다. 재고 가격에 얹힌 비용은 물건이 팔릴 때 비로소 비용으로 처리된다. CFO는 이 때문에 1분기를 2027회계연도 총마진의 ‘바닥’으로 제시하면서, 2027회계연도 성과급 수준은 더 높아질 것이라고 덧붙였다. 콜 녹취에는 1분기 비용이 성과급과 가동 초기 비용 등을 합쳐 약 10억 달러 늘어난다는 발언도 나온다. 주가는 9월 30일 정규장에서 보합으로 마쳤고, 시간외 거래에서는 발표 직후 1%대 올랐다가 미 동부시간 오후 6시 무렵 1% 안쪽 약세로 돌아섰다.
SK하이닉스·삼성전자 실적 한 달 앞 ‘풍향계’…국내 증권가 시각은 엇갈려
마이크론은 국내 두 회사보다 약 한 달 먼저 실적을 내 메모리 업황의 풍향계로 불린다. 2026년 2분기 매출 기준 HBM 점유율은 SK하이닉스 50%, 삼성전자 33%, 마이크론 18%로 마이크론이 가장 작다. 키움증권 한지영 연구원은 10월 1일 오전 이번 결과를 “안도 요인”이라 부르며, 매출·EPS가 컨센서스를 웃돌고 매출총이익률도 예상보다 높게 나와 고수익성을 입증했다고 봤다.
반면 DS투자증권 이수림 연구원은 발표 전인 9월 30일 삼성전자(005930)와 SK하이닉스(000660)의 3분기 실적이 컨센서스를 밑돌 것으로 예상했고, 가장 큰 원인으로 2분기 말 대비 약 11% 하락한 환율 영향을 꼽았다. 이 전망대로라면 마이크론의 큰 전망이 곧바로 두 회사의 3분기 실적으로 이어지지는 않는다. 10월 1일 오전 8시 10분 넥스트레이드 프리마켓에서 삼성전자는 보합, SK하이닉스는 0.28% 내렸다.
삼성전자의 3분기 잠정실적은 10월 초, 마이크론의 2027회계연도 1분기 실적은 12월 무렵 나온다. 회사가 ‘바닥’이라 한 86.25%가 지켜지는지는 12월 실적에서 확인된다. 원문은 사전 배포 설명 자료에서 볼 수 있다.
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사