
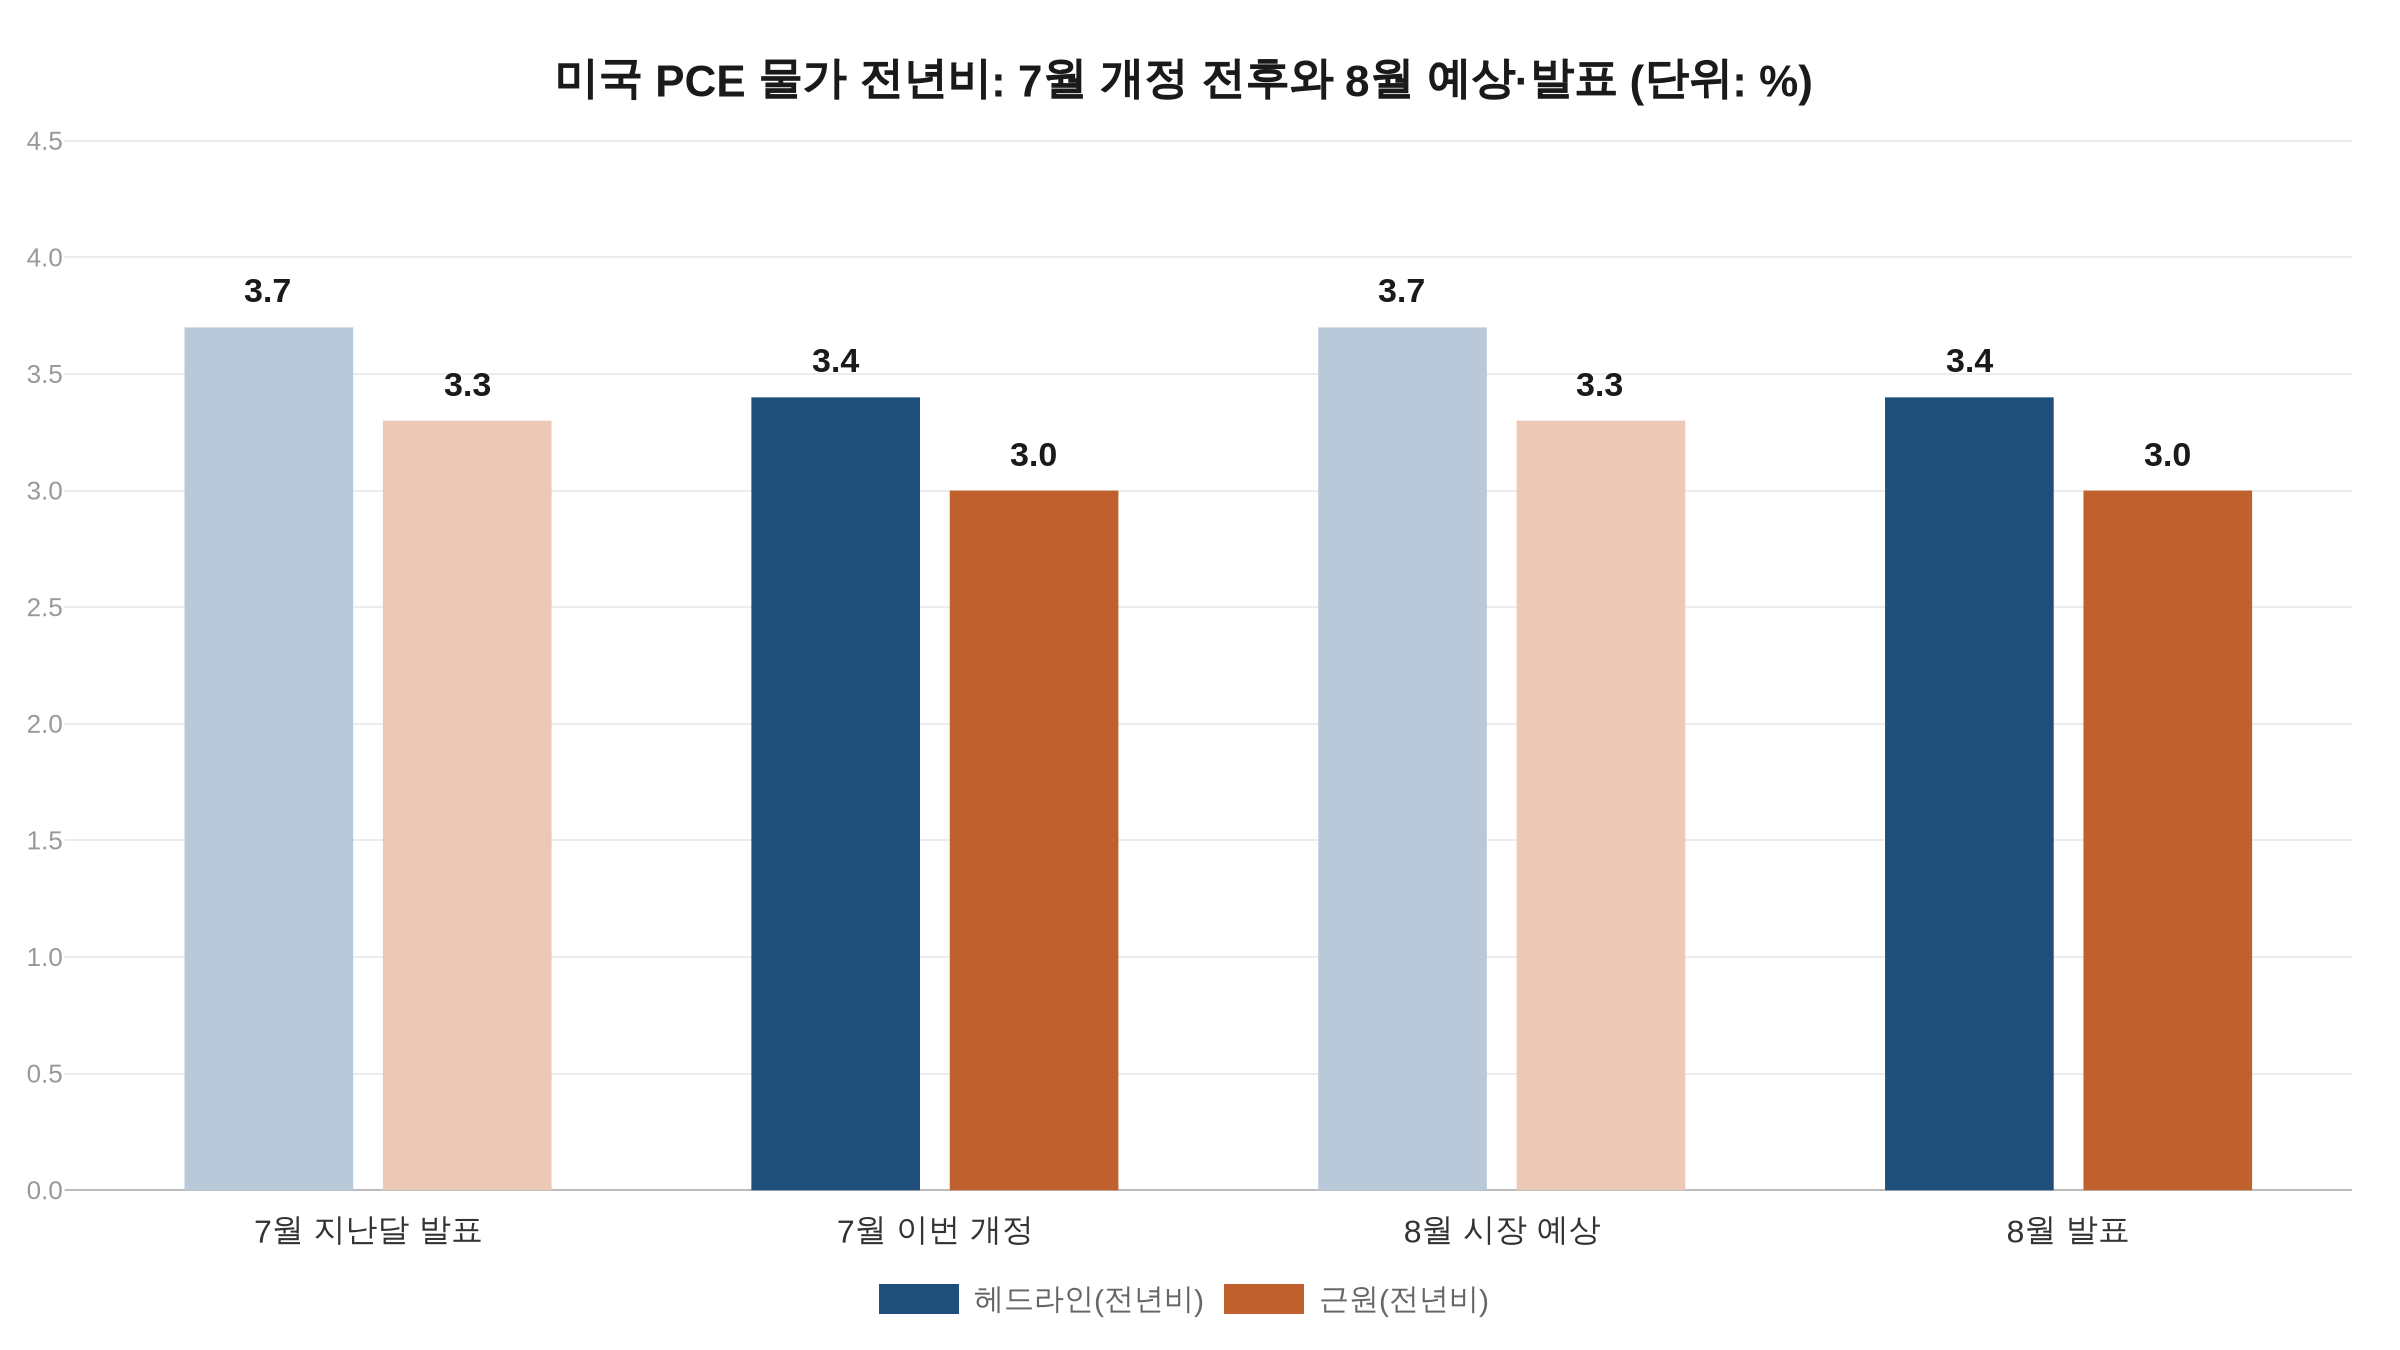
미 경제분석국(BEA)이 현지시간 9월 30일 발표한 8월 개인소비지출(PCE) 가격지수는 1년 전보다 3.4% 올랐고 식품·에너지를 뺀 근원은 3.0%였다. 다우존스·로이터 집계 예상치(3.7%·3.3%)보다 0.3%포인트씩 낮았지만 같은 발표에서 7월 수치도 3.4%·3.0%로 개정돼 8월은 전달과 같은 수준이다. 연준이 9월 17일 기준금리를 3.75~4.00%로 올린 뒤 나온 지표라 쟁점은 인하가 아니라 10월에 한 번 더 올리느냐 쉬어가느냐다.
8월 PCE 3.4%·근원 3.0%, 예상보다 0.3%포인트씩 낮아
한 달 전과 비교한 전월비는 헤드라인 0.3%, 근원 0.2%였다. 개정된 7월(각각 0.1%)보다 높고, 헤드라인은 5월(0.4%), 근원은 5월(0.3%) 이후 가장 큰 폭이다. PCE는 연준이 2% 물가 목표를 재는 기준 지표로, 포괄 범위와 가중치가 미국 8월 소비자물가(CPI)와 다르다.
시장의 첫 반응은 동결 쪽으로 기울었다. 국제금융센터는 근원과 헤드라인이 모두 예상을 밑돌아 “10월 금리동결 기대가 높아졌다”고 분석했다. 다만 이 숫자를 곧바로 물가 하락으로 읽기는 어렵다. 먼저 볼 것은 예상과 발표값의 차이가 어디서 생겼느냐다.
7월도 3.7%에서 3.4%로 개정…8월은 전달과 같은 수준
이번 발표에는 국민경제계정 연례 개정이 반영돼 개인소득·지출 통계가 2021년 1월부터 소급 수정됐다. 지난달 발표 때 7월 PCE 물가는 전년비 3.7%, 근원은 3.3%였는데 이번에 개정된 값은 3.4%와 3.0%다. 시장 예상치 3.7%·3.3%는 개정 전 7월과 똑같은 숫자였다. 예상과 발표값의 격차 0.3%포인트가 개정 폭과 같은 이유다.
BEA는 이번 개정에서 포트폴리오 관리·투자자문, 법률 서비스, 컴퓨터 소프트웨어의 가격 산출 방식도 바꿨다. 효과 크기는 BEA가 수치로 밝히지 않았다. 캐피털이코노믹스의 스티븐 브라운 북미 수석이코노미스트는 이 변경이 근원 물가를 약 0.3%포인트 깎았다고 추정했다.
개선 신호가 전혀 없는 것은 아니다. 브라운 수석이코노미스트는 6·7월이 하향 수정되면서 근원 물가의 최근 3개월 연율이 정확히 2%가 됐다고 짚었다. 반면 BMO의 살 과티에리 선임이코노미스트는 연 3% 넘게 오르는 PCE 품목 비중이 54%에서 51%로 줄었어도 평소보다 훨씬 높다며 “기조 물가가 의미 있게 개선됐다고 볼 이유가 거의 없다”고 했다.
소비 0.9% 늘었지만 실질 가처분소득은 0%…저축률 4.1%로
수요 쪽 숫자는 달랐다. 8월 명목 개인소비지출은 전월보다 0.9%, 물가를 뺀 실질로는 0.6% 늘었다. 0.9%는 2024년 12월(1.0%) 이후 이보다 큰 달이 없고 2026년 3월과 같은 폭이다. 개정된 7월 증가율은 0.1%였다. 증가분 1,908억 달러(연율 기준) 가운데 재화가 1,141억 달러, 서비스가 767억 달러다.
같은 달 개인소득은 0.2% 늘었고 물가를 반영한 실질 가처분소득은 0.0%로 제자리였다. 저축률은 개정된 7월 4.6%에서 4.1%로 0.5%포인트 내려 2022년 11월(4.0%) 이후 가장 낮다. 개인저축은 연율 기준 9,902억 달러로 한 달 새 1,221억 달러 줄었다.
10월 인상 확률 37.1%로 하락…동결 여지와 추가 긴축 시각 엇갈려
CME 페드워치에서 9월 30일 PCE 발표 뒤 집계된 10월 FOMC의 0.25%포인트 인상 확률은 37.1%, 동결은 62.9%다. 이번 주 초 70% 안팎이던 인상 확률이 40% 아래로 내려왔다.
견해는 이 숫자를 두고 갈렸다. 브라운 수석이코노미스트는 근원 물가 압력이 우려했던 것보다 덜 단단하다며 연준이 10월에 멈출 것이라는 자신의 견해를 뒷받침한다고 평가했다. iM증권 김명실 연구원도 추가 인상의 필요성에 대한 시장의 평가가 약해졌고 “동결을 통해 후속 지표를 확인할 여지도 커졌다”고 봤다. 그러나 과티에리 선임이코노미스트는 이번 지표가 “추가 긴축이 일부 필요하다는 연준의 시각을 강화할 것”이라고 내다봤다. 김 연구원 역시 인하 전환까지 읽는 데는 선을 그었다. 추가 긴축 가능성을 낮추는 정도로 “해석하는 것이 적절하다”는 설명이다.
연준 안에서도 비슷한 온도차가 읽힌다. 뉴욕 연방준비은행의 존 윌리엄스 총재는 9월 29일 서두를 필요는 없다고 하면서도 연말까지 한 번 더 인상이 필요할 것으로 본다고 말했다.
채권시장은 지표 발표 뒤에도 한쪽으로만 움직이지 않았다. 재무부 9월 30일 종가 기준 미 국채 2년물은 4.88%로 1bp 내렸지만 10년물은 5.29%로 3bp, 30년물은 5.64%로 5bp 올랐다. 10년물 5.29%는 2002년 5월 이후 가장 높은 수준이다. 국제금융센터는 10년물 상승에 PCE 산출 방식 변경과 최근 경유 가격 상승분이 충분히 반영되지 않았다는 점이 부각됐다고 설명했다.
10월 FOMC는 10월 27~28일에 열리고 9월 PCE는 이튿날인 10월 29일 오전 8시 30분(미 동부시간)에 발표된다. 연준은 이번 숫자를 쥔 채 다음 금리 결정을 내린다.
BEA 발표 원문은 Personal Income and Outlays, August 2026에서 볼 수 있다.
연관 기사