
BNK투자증권이 11월 2일 낸 보고서에 따르면 코스피200 구성종목 중 3분기 실적을 발표한 75개사의 영업이익은 235조8000억원으로 전분기보다 12% 늘었다. 삼성전자(005930)와 SK하이닉스(000660) 두 곳의 증가분이 40조7000억원으로 전체 증가분 25조3000억원보다 커서, 두 곳을 빼면 나머지 기업의 영업이익은 전분기보다 약 15조4000억원 줄었다. 같은 기간 한국은행 기준 원·달러 평균환율은 2분기 1501.93원에서 3분기 1423.38원으로 내려갔다.
증가분 25조3000억원, 두 반도체 기업이 40조7000억원을 채웠다
75개사 전체의 영업이익이 25조3000억원 늘었는데 두 기업의 증가분이 40조7000억원이니, 나머지 기업의 합은 거꾸로 갔다. 두 회사의 공시로 따로 계산해도 맞아떨어진다. 삼성전자는 3분기 영업이익 107조4405억원으로 전분기(약 89조4900억원)보다 약 17조9500억원, SK하이닉스는 83조3338억원으로 전분기(60조5426억원)보다 약 22조7900억원 늘었다. 합치면 40조7000억원 안팎이다(증가분은 본지 계산).
| 75개사 전체 | +25.3 |
| 삼성전자+SK하이닉스 | +40.7 |
| 나머지 기업 | 약 -15.4 |
자료: BNK투자증권(11월 2일), 코스피200 중 3분기 실적 발표 75개사
합계 밖의 숫자도 엇갈린다. BNK투자증권 집계에서 시장 예상치를 밑돈 기업은 44%, 웃돈 기업은 24%였다. 보고서를 쓴 김성노 연구원은 “반도체를 제외한 대부분의 수출기업과 금융업종이 어닝쇼크를 기록 중”이라고 짚었다. 증가분은 두 곳에 몰렸고 나머지 기업 합계는 줄었다.
2분기 1501원에서 10월 1337원…원화 강세가 이익에 겹쳤다
수출기업은 달러로 번 매출을 원화로 바꿔 장부에 올린다. 같은 물건을 같은 값에 팔아도 환율이 내려가면 원화로 찍히는 매출이 작아진다. 해외 생산이나 달러 원재료 비중이 큰 기업은 비용도 같이 줄어 일부가 상쇄된다. 한국은행 경제통계시스템의 매매기준율 평균은 2분기 1501.93원에서 3분기 1423.38원으로 5.2% 내렸고, 10월에는 1337.66원까지 내려왔다.
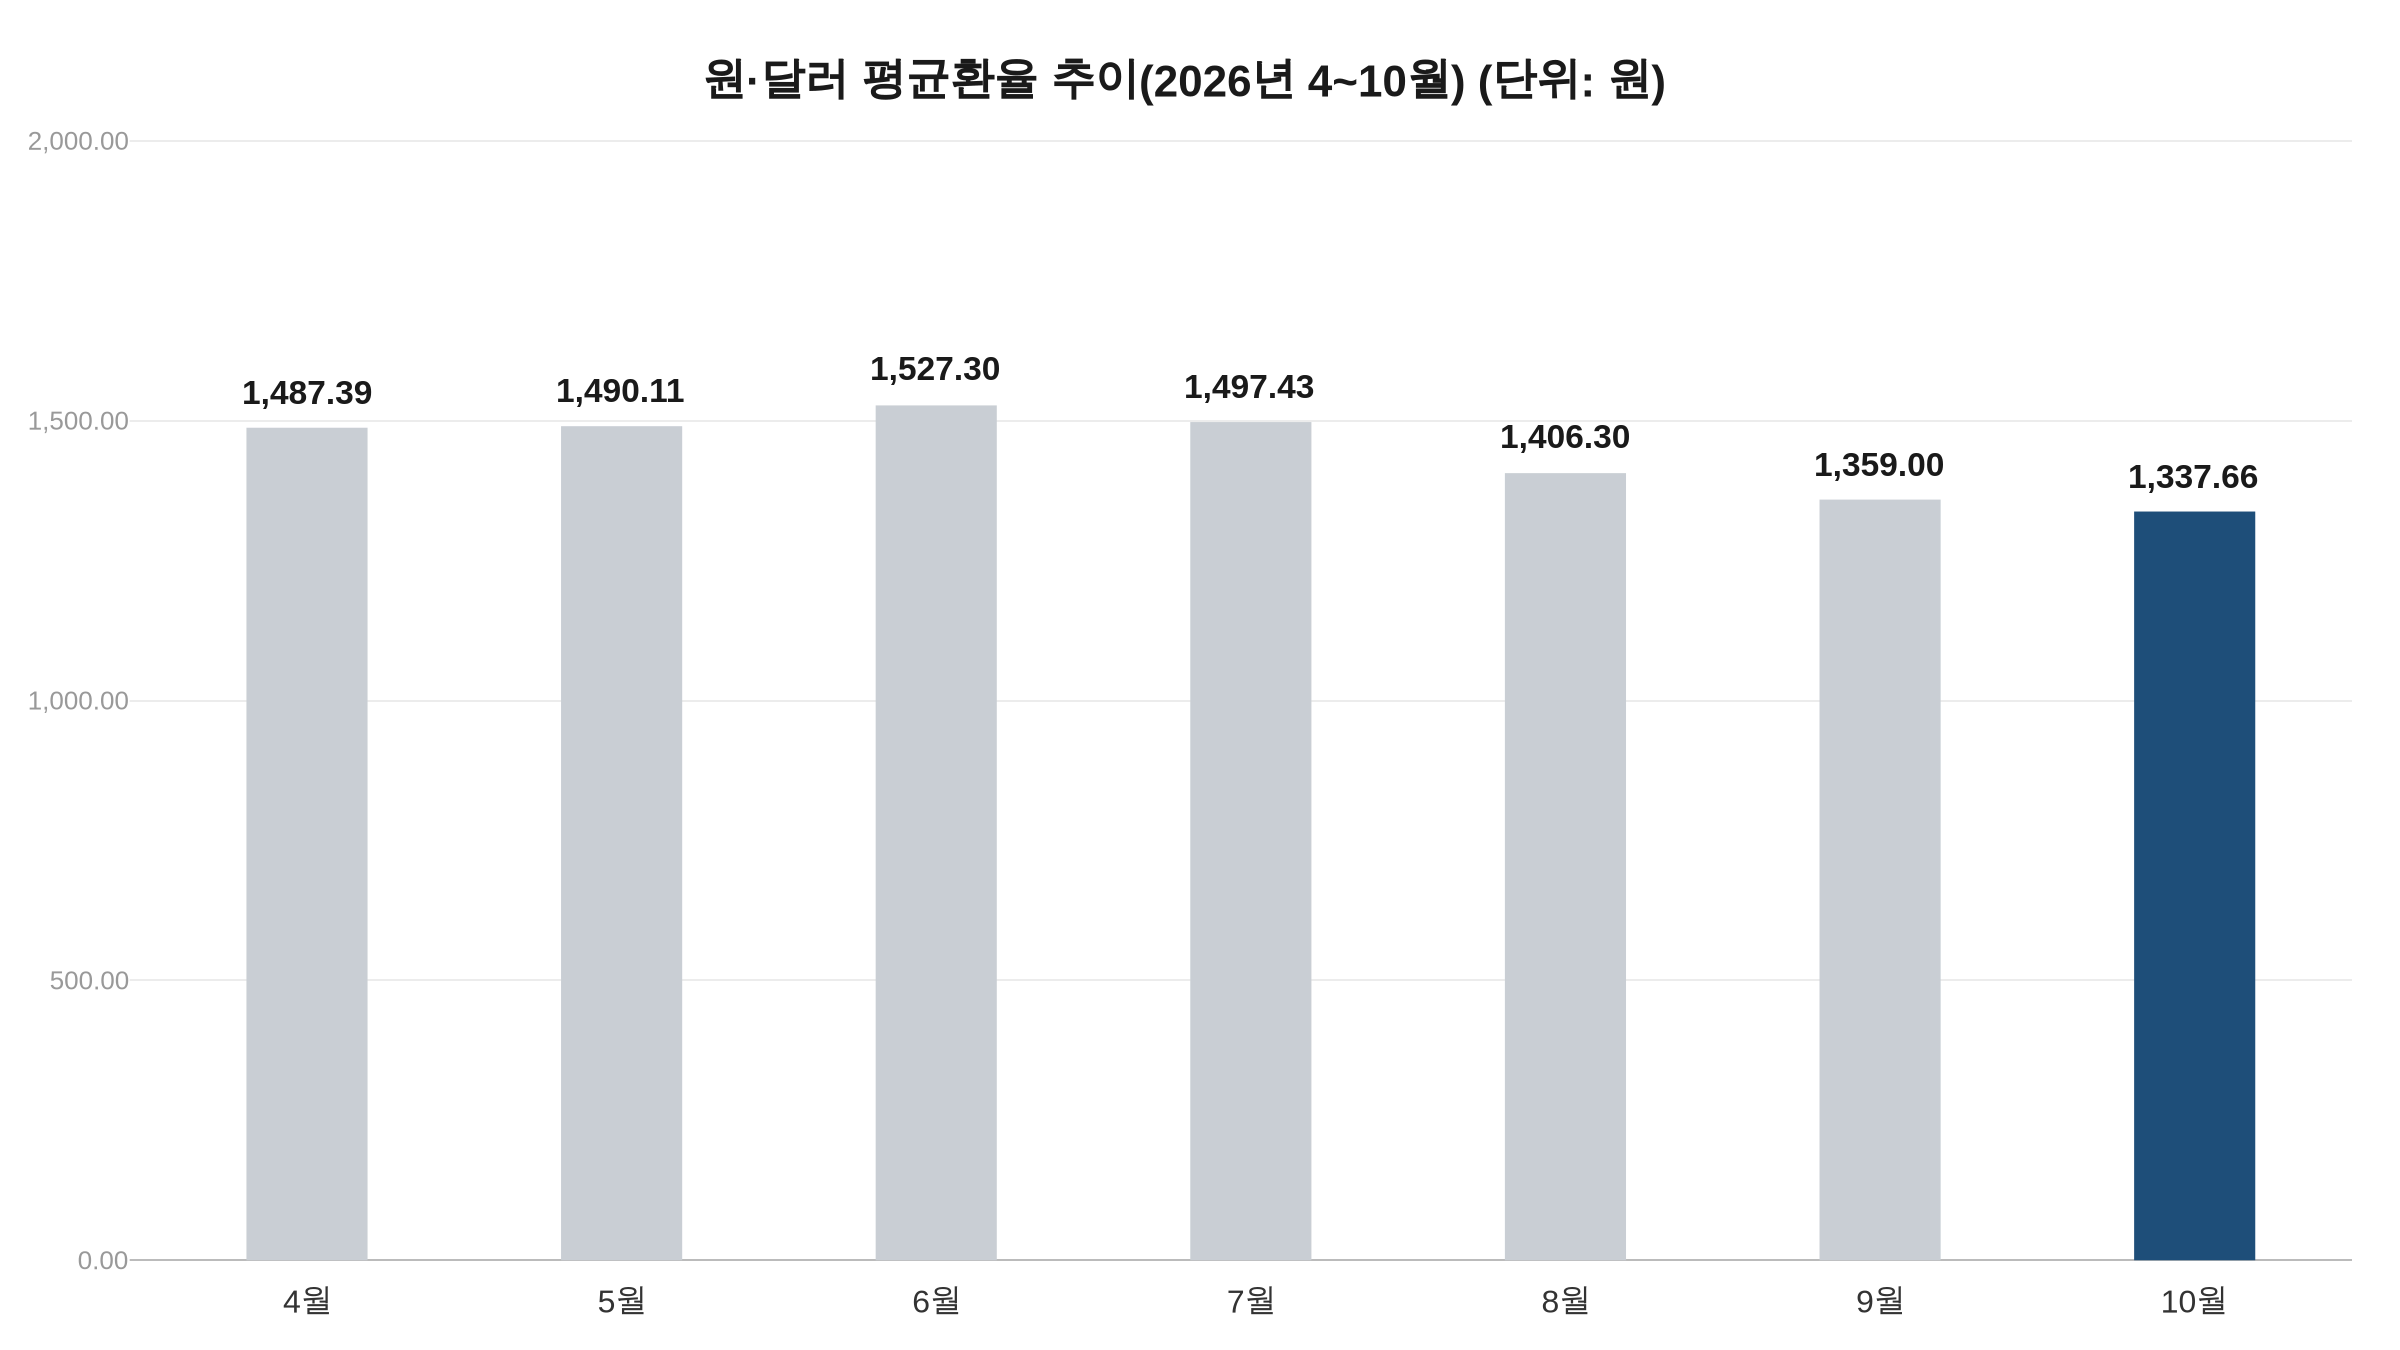
월별로 보면 4~10월 가운데 가장 높았던 6월 1527.30원에서 7월 1497.43원, 8월 1406.30원, 9월 1359.00원으로 이어지며 석 달 사이 170원 가까이 빠졌다. 환율 역풍은 반도체도 비켜가지 못했다. 삼성전자는 실적을 발표하며 달러와 유로 등 주요 환율 하락이 “전사 영업이익에 전분기 대비 약 10조원의 부정적 영향이 발생했다”고 밝혔다. 그런데도 삼성전자의 3분기 영업이익은 전분기보다 약 17조9500억원 늘었다. NH투자증권 김규진 연구원은 실적 발표 전인 9월 4일 보고서에서 반도체는 환율에 따른 감소 규모는 크지만 환포지션이 작아 전체 이익 대비 하락 폭은 낮다고 분석했다.
김성노 연구원은 10월 평균환율이 4분기에도 유지되면 환율이 이익에 미치는 영향은 3분기와 비슷한 수준일 것으로 봤다.
시가총액 절반·예상 이익 70%대, 지수가 두 기업을 닮아 간다
SK증권 조준기 연구원은 10월 30일 보도된 리포트에서 국내 증시 반도체 대표주의 비중이 시가총액과 기업 이익 양쪽에서 “매우 높은 수준까지 상승했다”고 평가했다. 리포트에 담긴 수치는 코스피 전체 시가총액에서 두 기업이 차지하는 비중이 50% 전후, 지수 안 향후 예상 영업이익 비중이 70%대라는 것이다. 실제 3분기 숫자도 같은 방향이다. 두 기업의 영업이익 합계 190조7743억원은 75개사 합계의 80.9%에 해당한다(본지 계산, 두 기업이 75개사에 포함된다는 전제).
이익의 8할 넘게를 두 곳이 차지하는 표본에서는 합계가 두 곳의 방향을 그대로 따라간다. 평균만 봐서는 착시가 생기기 쉽다.
업종별로 보면 격차가 더 선명하다. 에프앤가이드가 증권사 3곳 이상이 전망치를 낸 상장사 중 3분기 실적을 공개한 47개사를 집계한 결과, 컨센서스 대비 영업이익 괴리율은 내구소비재 -24.1%, 조선 -7.0%였다. 이 집계는 BNK투자증권의 75개사와 표본과 집계 시점이 다르다.
UBS는 재조정, 키움은 상향 여지로 봤다…4분기 환율이 변수
반대편 시각도 있다. UBS는 10월 29일 한국 전략 보고서에서 최근 실적 전망의 하향을 본격적인 이익 감소 국면이라기보다 “환율 변화에 따른 재조정”으로 평가하고, 내년에는 완만한 회복을 예상했다. 다만 6월 이후 원화 가치가 약 15% 오른 점을 반영하면 다른 조건이 같을 때 내년 코스피 상장사 주당순이익(EPS)이 약 10% 줄 수 있다고도 계산했다.
같은 에프앤가이드 집계에서 건설은 컨센서스보다 51.2%, 통신장비는 37.6% 많은 영업이익을 냈다. 반도체가 아닌 업종 중에도 예상을 크게 웃돈 곳이 있었다. 키움증권 한지영 연구원은 3분기 실적 시즌 이후 반도체 등 주력 업종의 “컨센서스 추가 상향 가능성”도 열어 두는 것이 합리적이라고 10월 30일 보도된 리포트에서 밝혔다.
환율이 이익을 키우는 쪽으로 작용한 사례도 있다. 두 회사가 밝힌 3분기 실적을 보면(보도 기준) 합산 영업이익은 4조4955억원이고, 환율 효과로 전년 동기보다 영업이익이 1조8120억원 늘었다. 전분기가 아닌 전년 동기와 비교한 수치다. 2025년 3분기 평균환율 1385.28원보다 2026년 3분기 1423.38원이 더 높아, 원화는 오히려 약했던 셈이다.
다음 확인 지점은 둘이다. 코스피200 가운데 아직 3분기 실적을 내지 않은 기업이 발표를 마치면 75개사 표본의 합계와 비율이 바뀐다. 10월 평균 1337.66원의 환율이 4분기 내내 이어지는지도 같이 봐야 한다.
이 기사는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단의 책임은 투자자 본인에게 있습니다.
연관 기사