
(후속) KB국민·신한·하나·우리·NH농협 5대 은행의 가계대출 잔액이 8월 말 782조1,192억원으로, 한 달 새 3조1,401억원 늘었다. 7월 증가액 4조200억원보다 8,799억원 줄어든 규모다. 그런데 그 증가액에서 집단대출이 차지한 몫은 7월 16.25%에서 8월 33.58%로 두 배가 됐다.
18개월 줄던 집단대출, 넉 달 전에 방향을 틀었다
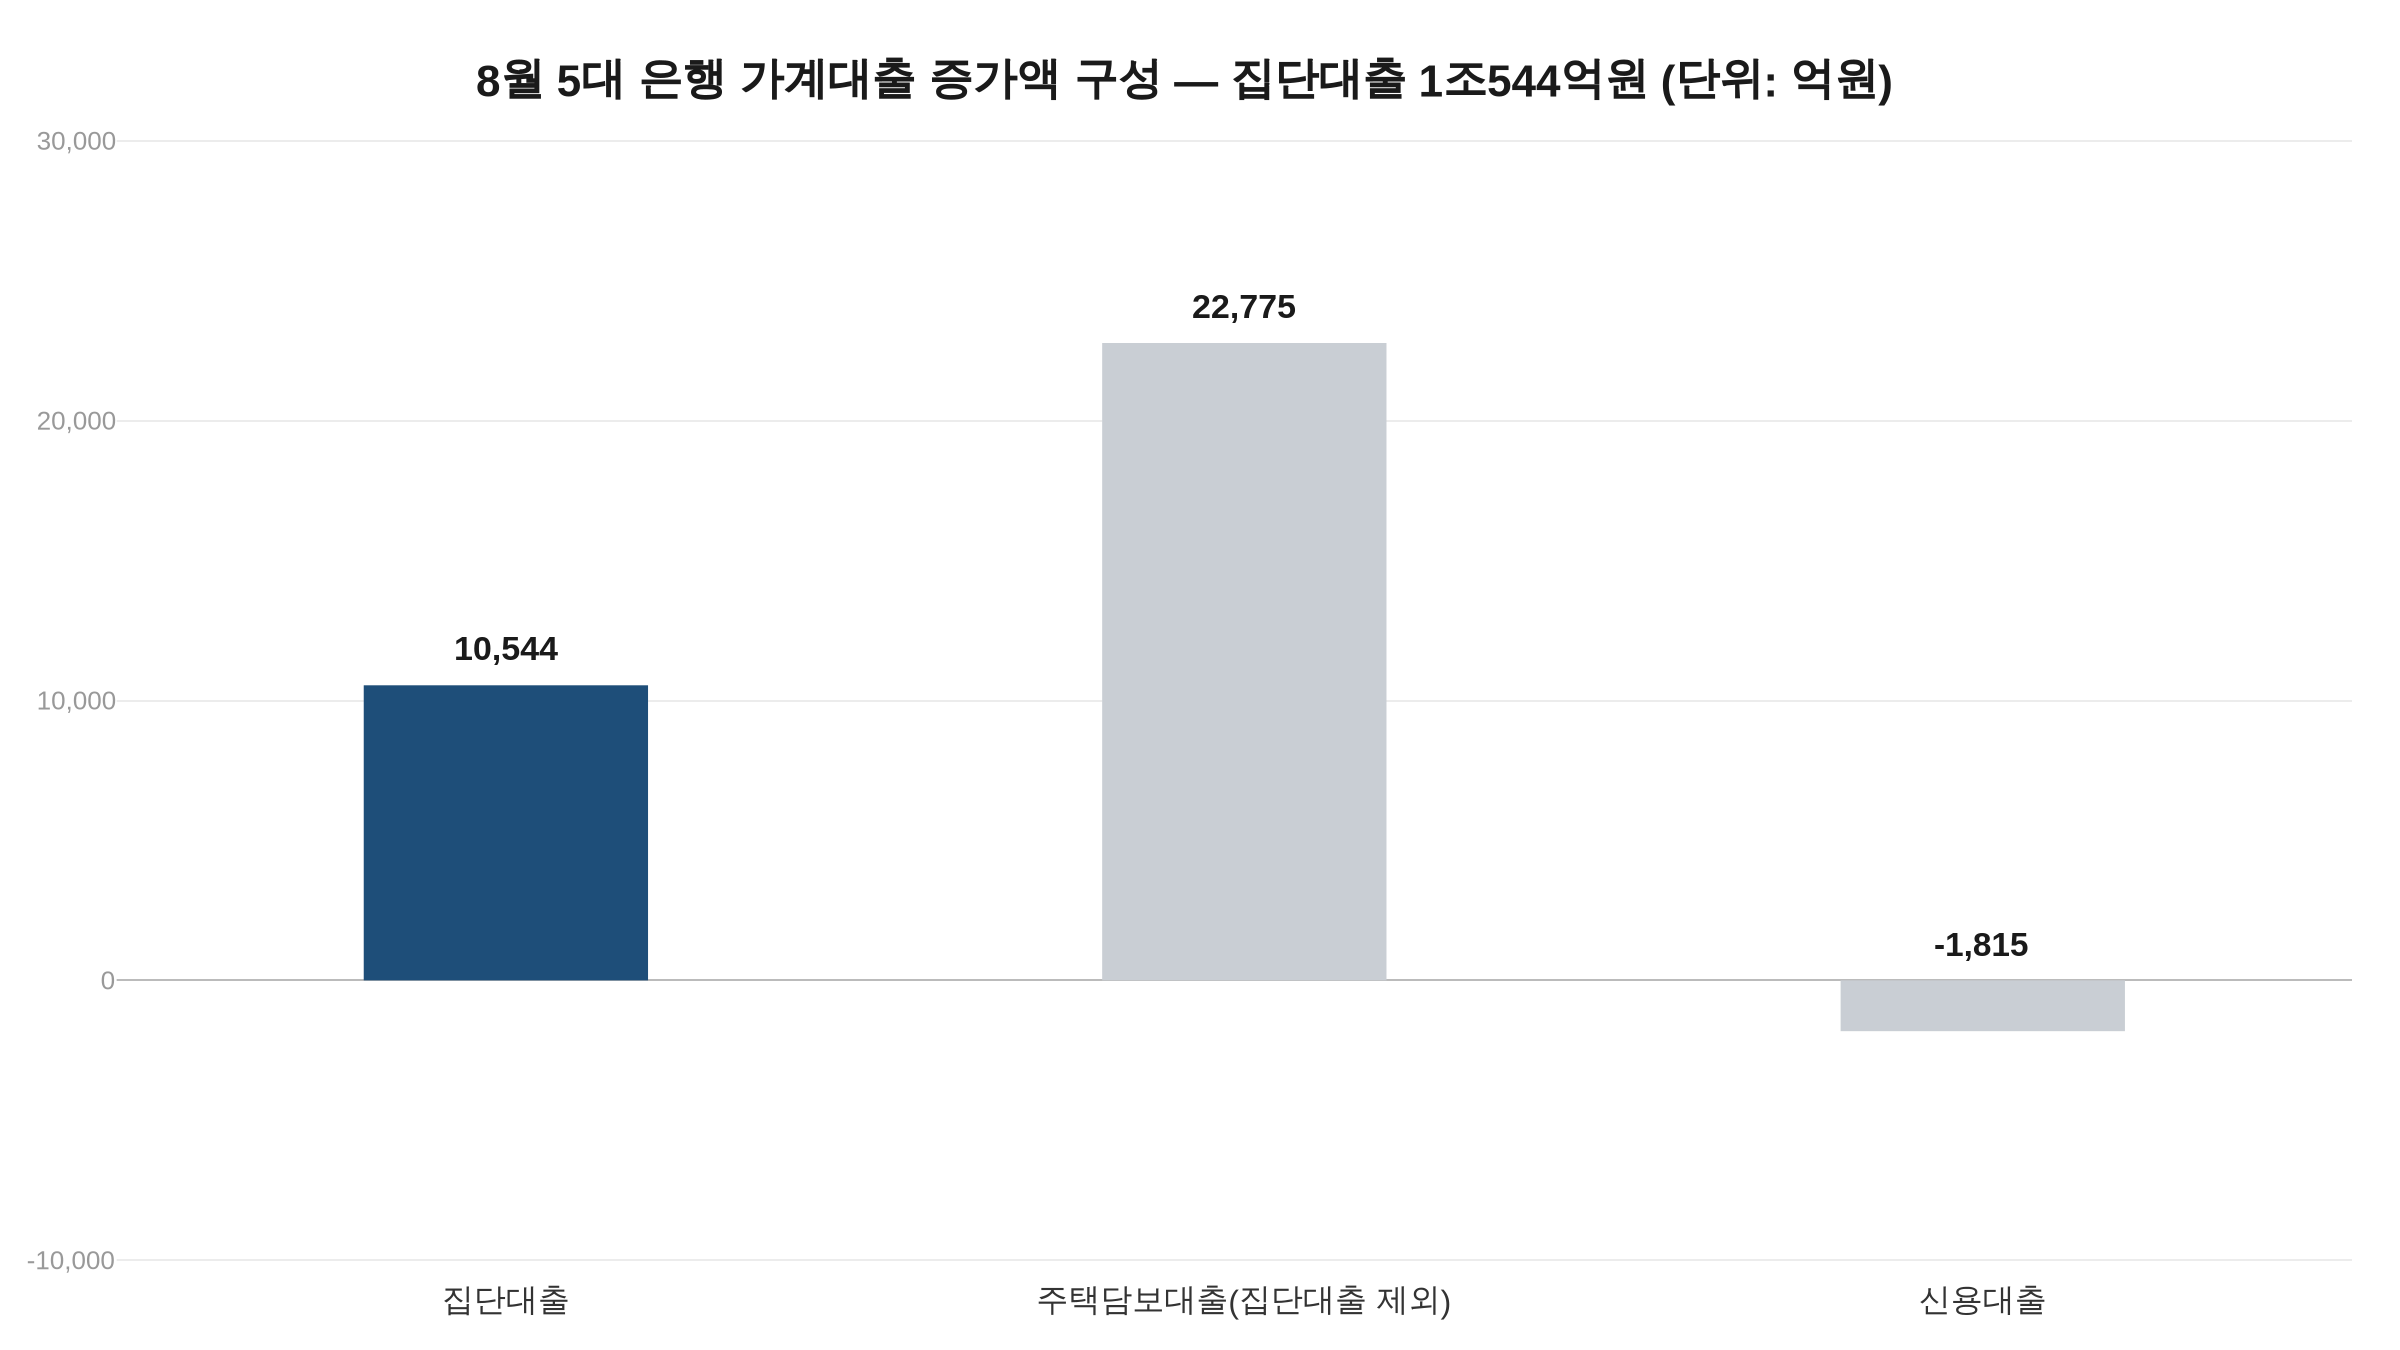
5대 은행의 집단대출은 2024년 10월부터 2026년 3월까지 18개월 연속 줄다가 2026년 4월 증가로 돌아서 8월까지 다섯 달째 늘고 있다. 8월 한 달 증가액 1조544억원은 2024년 9월 이후 23개월, 1년 11개월 만에 가장 큰 폭이다. 이번 비교는 5대 은행 집단대출의 월간 증가액을 기준으로 한다. 집단대출 잔액은 7월 말 148조2,426억원에서 8월 말 149조2,970억원으로 늘었다.
전환점은 대책보다 넉 달 앞선다. 집단대출이 다시 늘기 시작한 것은 8·13 대책 발표보다 이른 4월이었다. 지난 8월 16일 다룬 7월분 가계대출 기사에서는 예금은행 전체 기준 증가폭이 둔화하는 흐름을 짚었는데, 이번 8월 수치는 그와 별도로 5대 은행이 취합한 집계다.
8·13 부동산 대책이 나온 뒤 첫 달인 8월에 나온 수치다. 김인만 부동산경제연구소 소장은 “주택 공급을 늘리고 분양 물량이 확대되면 집단대출은 늘어날 수밖에 없다”고 말했다. 직방 집계를 보면 하반기 서울 아파트 입주 물량은 1만1,490세대로 상반기 6,151세대보다 87% 많다.
증가액 3조1,401억 중 1조544억…비중 16%에서 34%로
산식으로 보면 그림이 또렷하다. 8월 한 달 5대 은행 가계대출 증가액 3조1,401억원 가운데 집단대출 1조544억원이 33.58%를 차지했다. 7월에는 증가액 4조200억원 중 집단대출 6,531억원으로 16.25%였다. 집단대출 증가액 자체는 1.61배 늘었고 비중은 2.07배가 됐다.
| 항목 | 7월 | 8월 |
|---|---|---|
| 가계대출 증가액 | +4조200억원 | +3조1,401억원 |
| 집단대출 증가액 | +6,531억원 | +1조544억원 |
| 집단대출 비중 | 16.25% | 33.58% |
| 신용대출 증가액 | +1조829억원 | -1,815억원 |
| 주택담보대출 증가액 | +2조8,000억원 | +3조3,319억원 |
같은 달 신용대출은 넉 달 만에 감소로 돌아섰고 주택담보대출은 12개월 만에 가장 큰 폭이었다. 하루 평균 증가액은 1,747억원에서 1,472억원으로 낮아졌다.
은행권 관계자는 “잔금대출은 실행이 막히면 입주 차질로 직결돼 공급을 미루기 어렵다”며 “총량 관리 기조가 유지되는 만큼 일반 주담대와 신용대출 억제는 당분간 이어질 것”이라고 말했다.
집단대출이 늘어난 자리의 반대편에는 줄어든 대출이 있다. 신용대출 감소를 규제 효과만으로 설명하기는 어렵다. 7월 코스피가 급락해 주식 투자 수요가 위축된 시기와 겹친다. 같은 기간 정기예금 잔액은 8월 말 1,004조6,645억원으로 처음 1,000조원을 넘어섰고, 전세대출도 5대 은행 기준으로 8개월 연속 줄어 120조369억원(8월 28일 기준, -5,321억원)을 기록했다.
중도금이 잔금으로 갈아탄다…집단대출이라는 이름
집단대출은 분양이나 재건축·재개발 아파트 입주(예정)자처럼 일정 자격을 갖춘 차주 집단을 한꺼번에 승인해 취급하는 여신이다. 중도금대출·이주비대출·잔금대출로 구성되며, 입주 시점에 잔금대출이 실행되면 그전까지 쓰던 중도금대출은 상환된다.
금융당국 관계자는 “이미 나간 중도금 대출이 상환되고 잔금대출로 전환되는 구조인 만큼 실제 잔금대출 순증액은 크지 않을 수 있다”고 말했다. 집단대출 증가액을 전부 새로 나간 돈으로 읽으면 부풀려질 수 있다는 뜻이다.
8·13 대책으로 은행권 가계대출 총량목표는 연 1.5%에서 3.0%로 올랐다. 집단대출은 이 총량에서 빠진 것이 아니라 금융회사별 목표치에서 제외해 별도로 관리하는 방식이다. 늘어난 여력 가운데 약 10조원을 이주비·중도금·잔금대출 한도로 배분한다는 계획이 지난달 21일 나왔다.
강인수 숙명여대 경제학부 교수는 “차주에 대한 충분한 평가 없이 대출 규제가 일률적으로 적용되는 측면이 있다”고 지적했다.
5대 은행 밖은 아직 모른다…9일 한은·금융위 통계
이 수치는 5대 은행이 취합한 집계일 뿐, 예금은행 전체를 보는 한국은행이나 제2금융권까지 포함하는 금융위원회 통계와는 모집단이 다르다. 올 상반기 집단대출 순증액 5조~6조원의 대부분은 새마을금고·신협 등 상호금융권 몫이었다는 점도 함께 봐야 한다.
9월 들어서는 흐름이 한 번 꺾였다. 9월 3일 기준 5대 은행 가계대출 잔액은 781조3,916억원으로 8월 말보다 7,276억원 줄어 6개월 만의 월초 감소였다. 다만 이 가운데 정책대출을 뺀 잔액은 오히려 1,087억원 늘었다. 영업일 사흘치 수치라 8월 흐름이 뒤집혔다고 보기는 이르다.
이억원 금융위원장은 지난달 8·13 대책 발표 당시 “이번 총량목표 조정이 시장에서 대출관리 기조 완화로 인식돼 투기적 수요를 자극하지 않도록 유의해야 한다”고 말했다.
8월에 바뀐 것은 대출의 총량이 아니라 어느 대출이 늘었는가였다. 5대 은행 밖의 그림은 9월 9일 한국은행 「금융시장 동향」과 금융위원회 「가계대출 동향(잠정)」이 나와야 확인할 수 있다.
연관 기사